
قد تكون منشأتك رابحة ولديها مخزون ومبيعات آجلة، لكنها تواجه صعوبة في دفع مستحقات الموردين. يوضح صافي رأس المال العامل الفرق بين الأصول والالتزامات المتداولة، لكنه لا يساوي النقد المتاح اليوم. لفهم الوضع المالي يجب تحليل جودة تلك الأصول وتوقيت التحصيل والسداد.
ما رأس المال العامل؟ وما الفرق بين الإجمالي والصافي؟
يُستخدم مصطلح رأس المال العامل أحيانًا للدلالة على إجمالي الأصول المتداولة. أما صافي رأس المال العامل، وهو مقياسنا في هذا المقال، فيساوي الأصول المتداولة ناقص الالتزامات المتداولة.
| المصطلح | الحساب |
|---|---|
| إجمالي رأس المال العامل | إجمالي الأصول المتداولة |
| صافي رأس المال العامل | الأصول المتداولة − الالتزامات المتداولة |
يُحسب هذا الفرق في تاريخ محدد بالاعتماد على بنود قائمة المركز المالي، وليس على إيرادات ومصروفات الفترة.
ما الذي يدخل ضمن الأصول والالتزامات المتداولة؟
من الأمثلة الشائعة للأصول المتداولة النقد غير المقيد، ومستحقات العملاء، والمخزون. وتشمل الالتزامات المتداولة موردين ومصروفات مستحقة والجزء المتداول من التمويل. لكن التصنيف لا يعتمد على اسم الحساب وحده.
| أصول متداولة | التزامات متداولة |
|---|---|
| نقد وما يعادله وفق ضوابط التصنيف | حسابات الموردين |
| ذمم مدينة تجارية | مصروفات مستحقة |
| مخزون ضمن الدورة التشغيلية | الأقساط المصنفة متداولة |
| أصول أخرى تستوفي شروط التصنيف | التزامات أخرى تستوفي شروط التصنيف |
في IAS 1، تؤثر الدورة التشغيلية المعتادة ومعايير تحقق الأصل أو تسوية الالتزام في التصنيف، ولا يصح اختزال كل البنود في قاعدة 12 شهرًا دون النظر لهذه الشروط.
كيف تحسب صافي رأس المال العامل؟ مثال بالريال السعودي
لنفترض منشأة تجارية لديها الأرصدة التالية في 30 سبتمبر 2026. جميعها أرقام تعليمية افتراضية، وليست مستخرجة من المحاسب الشامل.
| البند | الرصيد (ريال) |
|---|---|
| نقد وبنوك متاح | 40,000 |
| صافي ذمم العملاء | 90,000 |
| مخزون | 120,000 |
| أصول متداولة أخرى | 10,000 |
| الإجمالي | 260,000 |
| البند | الرصيد (ريال) |
|---|---|
| موردون | 100,000 |
| مصروفات مستحقة | 30,000 |
| جزء متداول من تمويل | 50,000 |
| الإجمالي | 180,000 |
صافي رأس المال العامل = 260,000 − 180,000 = 80,000 ريال. والنسبة المتداولة = 260,000 ÷ 180,000 ≈ 1.44 مرة. فائض الأصول المتداولة لا يعني وجود 80,000 ريال نقدًا جاهزًا للإنفاق.
هل رأس المال العامل الموجب يعني أن السيولة جيدة؟
ليس بالضرورة. في مثالنا، النقد المتاح 40,000 ريال فقط، بينما يمثل المخزون والذمم المدينة 210,000 ريال. قد يستغرق تحويلهما إلى نقد وقتًا، وقد يتعذر تحصيل بعض المستحقات كاملة. ينبغي مقارنة مواعيد التحصيل والسداد، لا الاكتفاء بعلامة الموجب.
توضح هذه الفكرة سبب إمكان تحقيق أرباح مع مواجهة ضغط نقدي، كما في مقال «الفرق بين الربح والسيولة».
هل رأس المال العامل السالب دليل تعثر؟
يعني الرقم السالب أن الالتزامات المتداولة تفوق الأصول المتداولة في تاريخ القياس. وهو مؤشر يستحق التحليل لكنه ليس حكمًا قطعيًا بالإفلاس؛ فبعض نماذج التجارة سريعة التحصيل تعمل بشروط موردين طويلة نسبيًا. المهم استقرار التدفقات التشغيلية والقدرة على الوفاء بالاستحقاقات.
- راجع توقيت التزامات الموردين والقروض.
- افحص سرعة تحصيل العملاء وحركة المخزون.
- قارن اتجاه المؤشر لعدة فترات متجانسة.
- اربط الأرقام بالنقد المتوقع وبشروط الائتمان والتمويل.
الفرق بين رأس المال العامل والنسبة المتداولة والنسبة السريعة
كل مؤشر يجيب عن سؤال مختلف. صافي رأس المال العامل قيمة بالريال، والنسبة المتداولة تقارن إجمالي الأصول والالتزامات المتداولة، والنسبة السريعة تستبعد البنود الأقل سرعة في التسييل.
| المؤشر | المعادلة | النتيجة |
|---|---|---|
| صافي رأس المال العامل | 260,000 − 180,000 | 80,000 ريال |
| النسبة المتداولة | 260,000 ÷ 180,000 | 1.44 |
| النسبة السريعة في مثالنا | (40,000 + 90,000) ÷ 180,000 | 0.72 تقريبًا |
استُبعد المخزون والأصول المتداولة الأخرى من بسط النسبة السريعة في هذا المثال، ويجب بيان مكونات أي نسبة عند إجراء مقارنة فعلية.
كيف تؤثر الذمم المدينة والمخزون والموردون في النشاط؟
تتعلق هذه البنود بدورة الشراء والبيع والتحصيل. ارتفاع المخزون أو مستحقات العملاء قد يعني ارتباط موارد إضافية بالنشاط، وارتفاع الذمم الدائنة قد يشير إلى سداد مؤجل للموردين. لكن كل تغير يحتاج فهم سببه لا مجرد قراءة الإشارة الحسابية.
| التغير | دلالته المحتملة |
|---|---|
| ارتفاع مستحقات العملاء | مبالغ أكبر لم تُحصّل بعد |
| ارتفاع المخزون | موارد أكبر مرتبطة بالبضاعة |
| ارتفاع الموردين | التزامات تشغيلية أكبر غير مسددة |
| تحصيل العملاء نقدًا | تحسن النقد مع انخفاض الذمم |
رأس المال العامل التشغيلي ليس صافي رأس المال العامل الكلي
يمكن لأغراض التحليل التجاري المبسط استخدام: الذمم المدينة التجارية + المخزون − الذمم الدائنة التجارية. لكن هذه الصيغة تستبعد النقد والتمويل وبنودًا أخرى، ولا تحل محل صيغة الأصول المتداولة مطروحًا منها الالتزامات المتداولة.
وفق أرقام المثال: 90,000 + 120,000 − 100,000 = 110,000 ريال لرأس المال العامل التشغيلي المبسط، مقابل 80,000 ريال لصافي رأس المال العامل الكلي. الاختلاف ناتج عن اختلاف نطاق القياس.
دورة تحويل النقد CCC: كم يومًا ترتبط الأموال بالنشاط؟
تربط دورة تحويل النقد بين متوسط مدة بقاء المخزون DIO، ومتوسط فترة التحصيل DSO، ومتوسط فترة سداد الموردين DPO. والمعادلة التقريبية: CCC = DIO + DSO − DPO.
| المؤشر | الأيام |
|---|---|
| مدة بقاء المخزون DIO | 50 |
| فترة التحصيل DSO | 40 |
| فترة سداد الموردين DPO | 30 |
| دورة تحويل النقد CCC | 60 |
الحساب: 50 + 40 − 30 = 60 يومًا. لا تعني هذه النتيجة أن كل عملية تستغرق 60 يومًا؛ إنها مؤشر متوسط يعتمد اتساق فترات البيانات وصحة حساب المؤشرات الثلاثة.
هل تحصيل العميل أو سداد المورد يغير رأس المال العامل؟
ليس دائمًا. إذا حصلت المنشأة 20,000 ريال من عميل، ارتفع النقد وانخفضت الذمم المدينة بالقيمة نفسها، وبقي إجمالي الأصول المتداولة ثابتًا. وعند سداد مورد نقدًا، تنخفض الأصول والالتزامات المتداولة معًا.
| العملية | الأثر على صافي رأس المال العامل |
|---|---|
| تحصيل 20,000 ريال من عميل | لا يتغير |
| سداد 10,000 ريال لمورد نقدًا | لا يتغير |
| شراء مخزون نقدًا بـ15,000 ريال | لا يتغير |
| شراء آلة نقدًا بـ25,000 ريال وتصنيفها أصلًا غير متداول | ينخفض 25,000 ريال |
هذه أمثلة مبسطة لا تشمل ضرائب أو فروق تقييم أو تكاليف إضافية. وهي توضح لماذا لا يُفسر تغير النقد وحده كتغير مطابق في رأس المال العامل.
كيف تحدد الأصول والالتزامات المتداولة في المحاسب الشامل؟
تُظهر الشاشات الفعلية من المحاسب الشامل أن تقرير «قائمة المركز المالي (الميزانية)» يتيح تحديد نطاق الحسابات، واختيار حساب رئيسي من دليل حسابات هرمي. في الدليل الظاهر بالصورة، الأصول تحمل الرقم 1، والأصول الثابتة 11، والأصول المتداولة 12، وتتفرع عن الأخيرة الصناديق 121 والبنوك 122 والعملاء المدينون 123 والمخزون 124. يُستخدم هذا التنظيم لاختيار نطاق الأصول المتداولة. ولحساب صافي رأس المال العامل، يجب كذلك تحديد الالتزامات المتداولة بحسب دليل حسابات المنشأة والتأكد من شمول كافة البنود التي تستوفي شروط التصنيف، دون افتراض أن التقرير يحسب رأس المال العامل تلقائيًا.
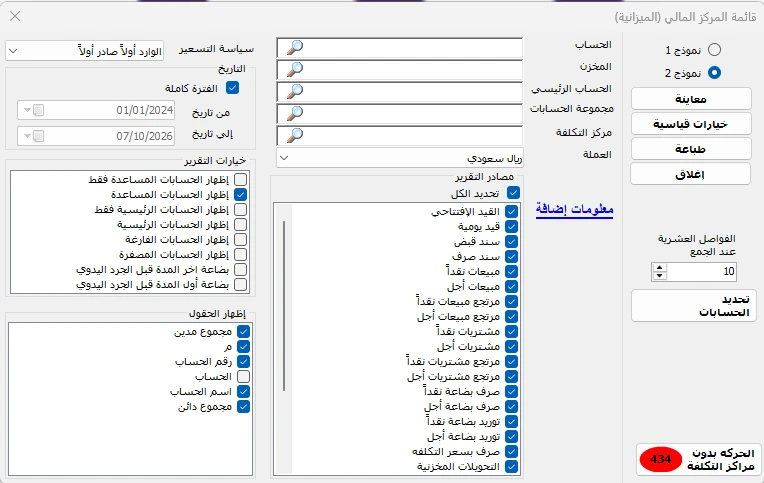
شاشة إعداد «قائمة المركز المالي (الميزانية)» تعرض خيار الحساب الرئيسي ومجموعة الحسابات والفترة ومصادر التقرير، إلى جانب نماذج العرض.
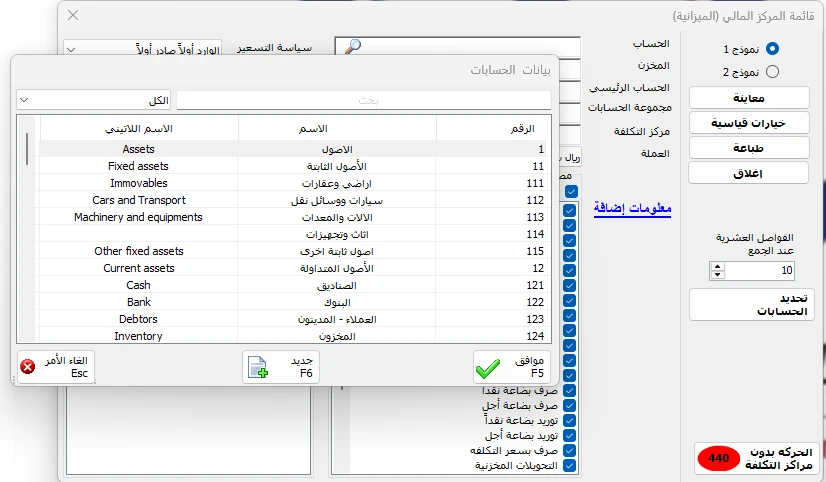
تظهر مجموعة الأصول المتداولة تحت الحساب الرئيسي 12 وتتفرع منها الصناديق والبنوك والعملاء المدينون والمخزون. الترقيم المعروض مثال فعلي من دليل الحسابات في النسخة المصوّرة، وقد يختلف بحسب إعداد دليل الحسابات في المنشأة.
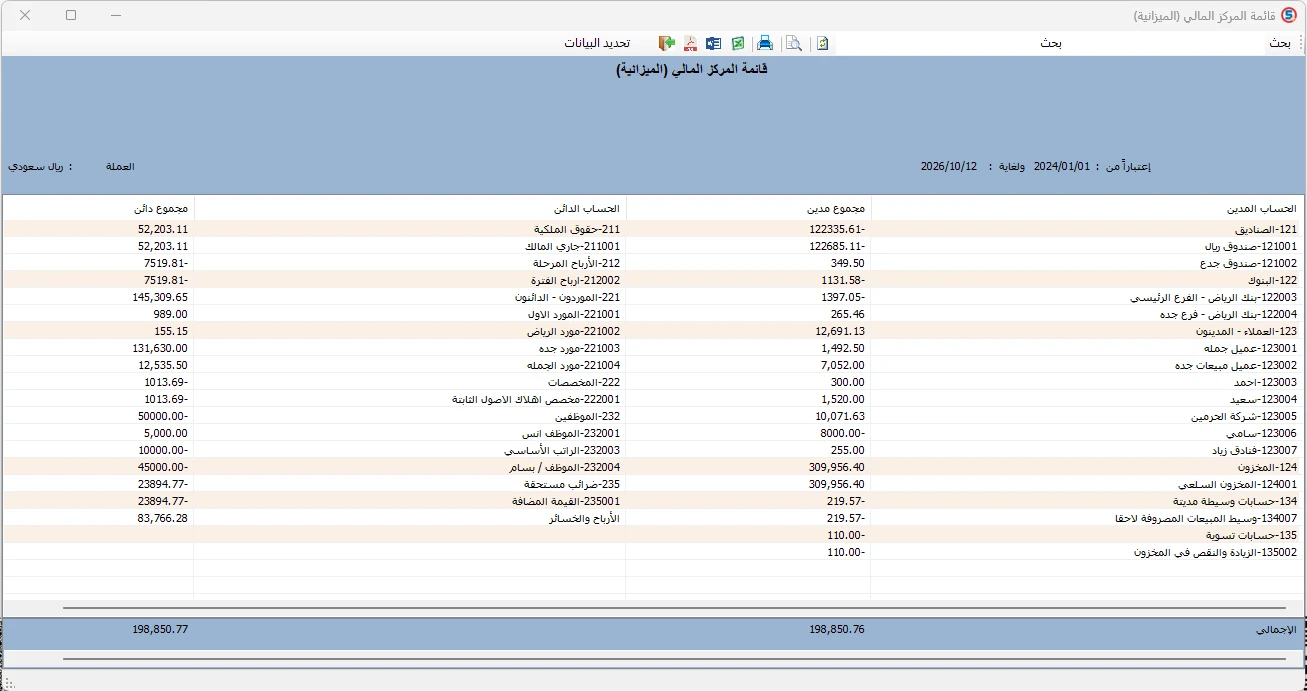
عرض قائمة المركز المالي في المحاسب الشامل باستخدام نموذج العمودين، حيث تظهر الحسابات المدينة والدائنة وأرصدتها، مما يساعد على تحديد الحسابات ذات الصلة بتحليل رأس المال العامل.
للتطبيق، حدّد تاريخ القياس ونطاق الحسابات، واستخرج الحساب الرئيسي «الأصول المتداولة» حيث يكون التصنيف مضبوطًا، ثم راجع مجموع بنوده. كرّر ذلك مع مجموعة الالتزامات المتداولة الملائمة في دليل حسابات المنشأة، وبعد التحقق من صحة التصنيف والأرصدة طبّق معادلة صافي رأس المال العامل. الصورة تؤكد إمكانية اختيار الحساب الرئيسي؛ ولا تؤكد وجود حساب آلي لصافي رأس المال العامل أو تجميع منفصل للالتزامات المتداولة في هذا النموذج.
لا تُنقل أرقام التقرير المصوّر إلى المثال التعليمي (260,000 ريال أصولًا و180,000 ريال التزامات)؛ فهذه الأرقام افتراضية لغرض شرح المعادلة.
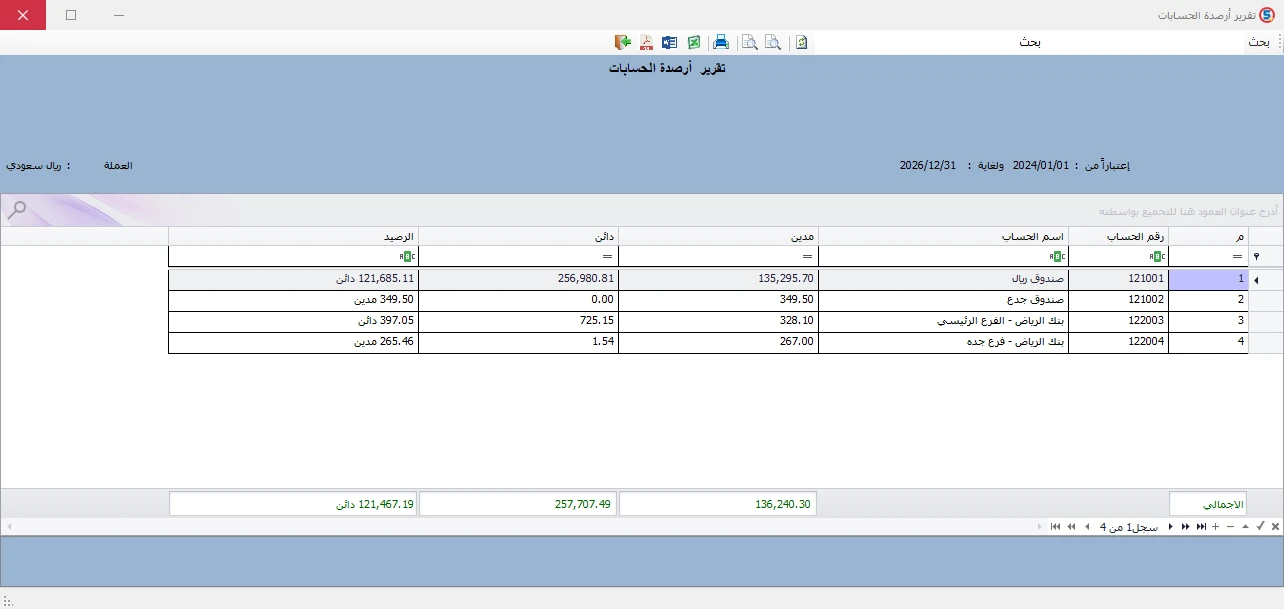
تقرير أرصدة الصناديق والبنوك يعرض الأرصدة الدفترية للحسابات المختارة. لا يعادل الرصيد المعروض النقد المتاح دائمًا قبل التسويات والقيود.
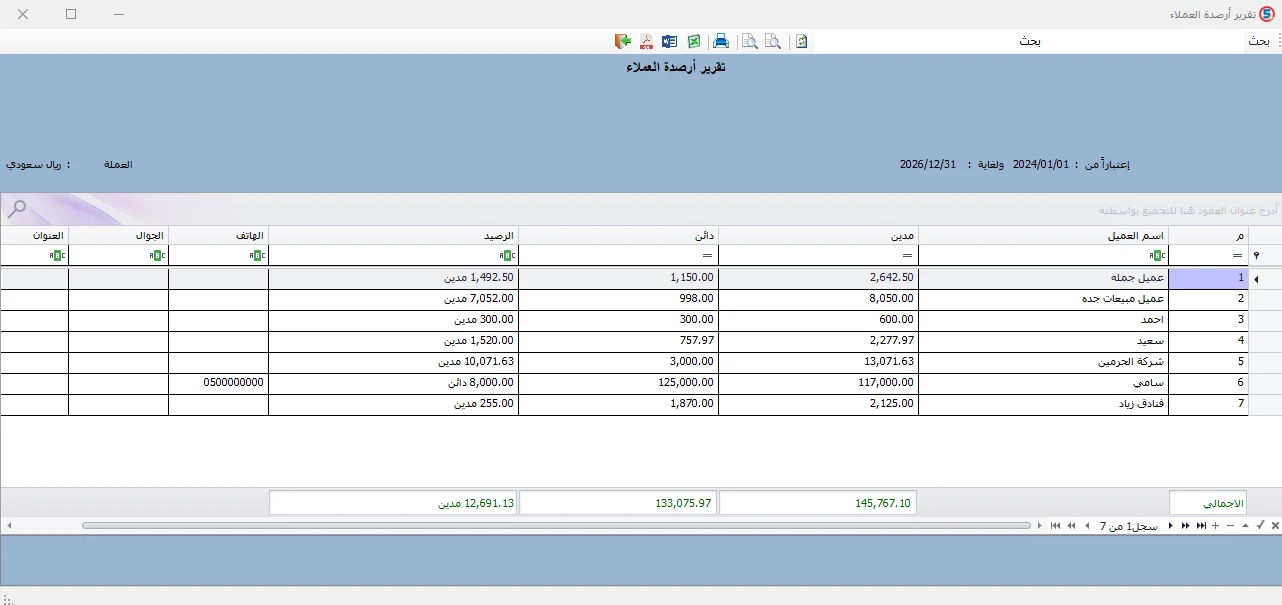
تقرير أرصدة العملاء يساعد على قراءة الذمم المسجلة، مع الحاجة إلى فحص أعمارها وشروط تحصيلها.
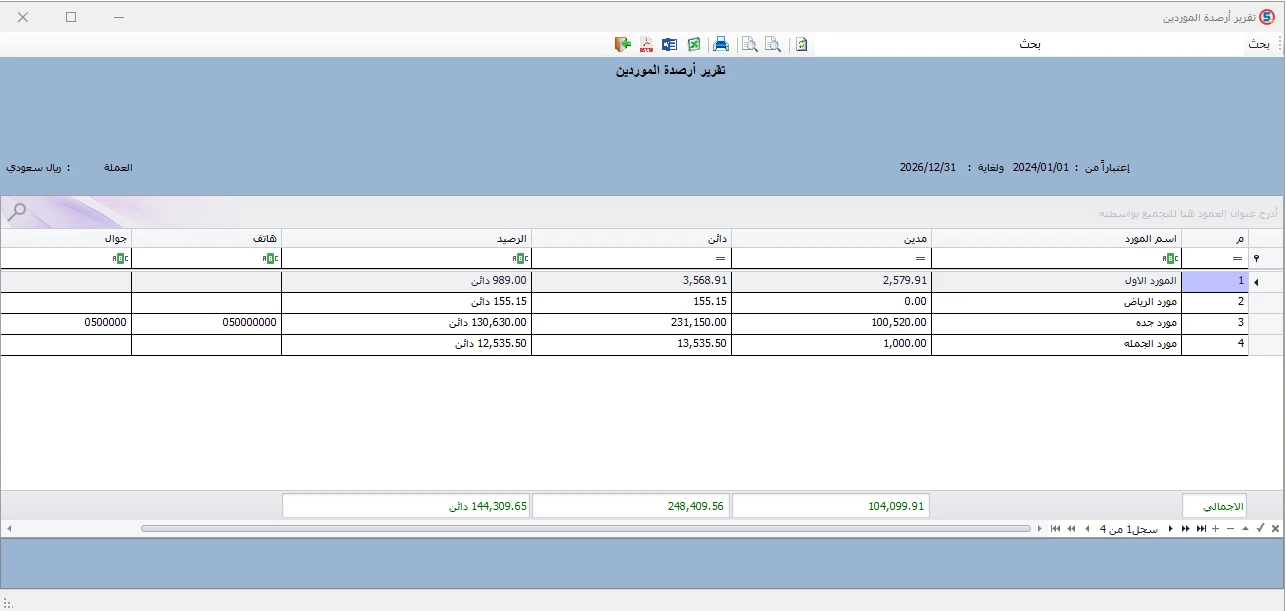
تقرير أرصدة الموردين يعرض الالتزامات المسجلة، وتُراجع مواعيد سدادها بالرجوع إلى الفواتير والاتفاقات.
يُراجع تصنيف كل حساب وتاريخ القياس قبل الجمع، ولا تُستخدم إجماليات تقرير الميزانية المتقابلة مباشرة بوصفها مجموع الأصول أو الالتزامات المتداولة.
خمس خطوات لتحسين إدارة رأس المال العامل
الهدف ليس رفع المؤشر شكليًا، بل إدارة دورة النشاط والنقد المتوقع بصورة واقعية.
- طابق أرصدة العملاء مع الفواتير والتحصيلات وحدد المتأخر عن الاستحقاق.
- راجع المخزون بطيء الحركة قبل اتخاذ قرارات الشراء.
- أنشئ جدولًا للاستحقاقات القادمة للموردين والتمويل.
- افحص النقد المتاح بعد التسويات والقيود، وقدّر التدفقات النقدية لأسابيع قادمة.
- قارن الاتجاهات عبر فترات متجانسة وفسّر أي تغير غير اعتيادي.
أخطاء شائعة عند تفسير رأس المال العامل
قد يكون الرقم صحيحًا حسابيًا لكن الاستنتاج مضللًا.
- اعتبار الفائض الموجب نقدًا متاحًا للصرف فورًا.
- تعميم أن السالب يعني التعثر في كل المنشآت.
- إدخال أصول أو التزامات غير متداولة ضمن الحساب.
- اعتبار تحصيل العملاء زيادة حتمية في صافي رأس المال العامل.
- الخلط بين رأس المال العامل التشغيلي وصافي رأس المال العامل الكلي.
- استخدام فترات أو أسس مختلفة عند حساب دورة تحويل النقد.
الخلاصة
صافي رأس المال العامل مقياس للفارق بين الأصول والالتزامات المتداولة، وليس بديلًا عن توقعات النقد. احسبه من قائمة مركز مالي مصنفة بصورة صحيحة، ثم افحص سرعة حركة المخزون والتحصيل من العملاء ومواعيد الموردين. يساعد ذلك في اتخاذ قرارات تشغيلية وتمويلية أكثر اتزانًا.
مراجع محاسبية للاستزادة
تستند أمثلة التصنيف وعلاقة الأرصدة بالتدفق النقدي إلى المعايير الدولية الآتية، مع مراعاة المعيار المعتمد والمطبق على المنشأة:
IAS 1 — عرض القوائم المالية؛ IAS 7 — قائمة التدفقات النقدية.
أسئلة شائعة
01ما معادلة صافي رأس المال العامل؟
الأصول المتداولة ناقص الالتزامات المتداولة في تاريخ محدد من قائمة المركز المالي.
02هل رأس المال العامل الموجب يعني أن النقد يكفي للسداد؟
لا. قد يتضمن فائض الأصول مخزونًا وذممًا مدينة لا تتحول فورًا إلى نقد.
03هل رأس المال العامل السالب دليل إفلاس؟
لا يمكن الحكم من هذا المؤشر وحده؛ يجب فحص التدفقات النقدية والاستحقاقات ونموذج الأعمال.
04ما الفرق بين رأس المال العامل ودورة تحويل النقد؟
الأول فرق بين أرصدة في تاريخ محدد، والثانية مؤشر زمني تقريبي يعتمد DIO وDSO وDPO.
05هل تحصيل العملاء يزيد صافي رأس المال العامل؟
إذا تحولت الذمم المدينة إلى نقد بالقيمة نفسها، فلا يتغير إجمالي الأصول المتداولة ولا صافي رأس المال العامل.
06كيف أستخدم المحاسب الشامل لتحليل رأس المال العامل؟
راجع أرصدة الصناديق والبنوك والعملاء والموردين، وأكمل التحليل بالمخزون وبقية البنود المصنفة متداولة بعد توحيد تاريخ القياس.