
قد تكون المنشأة رابحة وتملك نقدًا في البنك، لكنها تواجه استحقاقات لموردين خلال أيام. ليست المشكلة في إجمالي رصيد الموردين وحده؛ الأهم معرفة ما حلّ موعد سداده، وما سيستحق قريبًا، وكيف تتوافق المدفوعات مع النقد المتوقع دخوله. تساعد الإدارة الدقيقة للحسابات الدائنة على الوفاء بالالتزامات وحماية علاقات التوريد، دون الخلط بين تحسين السيولة وتأخير السداد دون اتفاق.
ما الحسابات الدائنة؟
الحسابات الدائنة للموردين هي التزامات تنشأ عادة عند استلام المنشأة سلعًا أو خدمات مشتراة بالأجل، ويُطلب سداد قيمتها وفق الشروط المتفق عليها. يظهر الجزء غير المسدد ضمن الالتزامات بحسب طبيعته وتصنيفه المحاسبي.
- الشراء النقدي المسدد فورًا لا يُبقي عادة ذمة دائنة للمورد.
- الشراء الآجل يُنشئ التزامًا ولو لم يخرج النقد بعد.
- الدفعة الجزئية تخفّض المبلغ المستحق، ولا تلغي ما تبقى منه.
- إجمالي الرصيد لا يكشف وحده مواعيد استحقاق الفواتير.
الفرق بين الذمم الدائنة والمصروفات المستحقة والقروض
| البند | طبيعته المعتادة | مثال |
|---|---|---|
| الحسابات الدائنة التجارية | التزامات عن سلع أو خدمات موردة آجلًا، بموجب فاتورة أو اتفاق | فاتورة بضائع لم تُسدد |
| المصروفات المستحقة | مصروف تحقق ولم يسدد، وقد لا تكون فاتورته صدرت بعد | أتعاب خدمات مستحقة بنهاية الشهر |
| القروض | التزام تمويلي وفق عقد | قرض بنكي |
يُحدد التصنيف بناءً على جوهر العملية والمعيار المحاسبي المنطبق، وليس اسم الحساب وحده. وتشير مناقشات لجنة تفسيرات المعايير الدولية إلى أهمية ارتباط الذمم التجارية بسلع أو خدمات مفوترة أو متفق عليها وبدورة التشغيل المعتادة.
كيف تُثبت فاتورة المشتريات الآجلة؟
لنفترض أن متجرًا اشترى بضاعة بمبلغ 10,000 ريال قبل الضريبة، وبلغت ضريبة القيمة المضافة في الفاتورة 1,500 ريال (15%). يصبح إجمالي المبلغ المطلوب للمورد 11,500 ريال.
يفترض المثال أن المنشأة مسجلة ضريبيًا وأن كامل ضريبة المدخلات مستوفٍ لشروط الخصم، وأن البضاعة تدخل ضمن النشاط الخاضع للضريبة.
| الحساب | مدين (ريال) | دائن (ريال) |
|---|---|---|
| المخزون | 10,000 | — |
| ضريبة المدخلات القابلة للخصم | 1,500 | — |
| حساب المورد | — | 11,500 |
| **الإجمالي** | **11,500** | **11,500** |
إذا سُدد لاحقًا 4,000 ريال، يكون القيد مدينًا لحساب المورد بمقدار 4,000 ريال ودائنًا للبنك بالمقدار نفسه، فيتبقى للمورد 7,500 ريال. لا تفترض المنشأة أهلية خصم الضريبة تلقائيًا؛ فقد تختلف المعالجة عند وجود ضريبة مدخلات غير قابلة للخصم.
رصيد المورد لا يساوي الفواتير المتأخرة
رصيد المورد هو صافي المبلغ المستحق وفق الحركات المسجلة. عمر الفاتورة هو المدة منذ إصدارها. أما التأخر في السداد فيبدأ بعد حلول تاريخ الاستحقاق المتفق عليه. لذلك قد تكون فاتورة قديمة نسبيًا وغير متأخرة إذا كان أجل السداد طويلًا.
مثال تطبيقي: ما المستحق الآن وما المستحق لاحقًا؟
في 30 سبتمبر 2026 لدى متجر ثلاث فواتير مشتريات آجلة. جميع الأرقام افتراضية للتعليم، ونفترض أن مبالغها تشمل الضريبة المطبقة، ولا توجد مرتجعات أو خصومات أو مبالغ محل نزاع.
| الفاتورة | تاريخ الفاتورة | تاريخ الاستحقاق | قيمتها (ريال) |
|---|---|---|---|
| م-101 | 1 أغسطس 2026 | 31 أغسطس 2026 | 30,000 |
| م-102 | 20 أغسطس 2026 | 4 أكتوبر 2026 | 20,000 |
| م-103 | 10 سبتمبر 2026 | 25 سبتمبر 2026 | 10,000 |
| **الإجمالي** | — | — | **60,000** |
سددت المنشأة 15,000 ريال خُصصت بالكامل للفاتورة م-101. إذًا يصبح إجمالي الرصيد غير المسدد 45,000 ريال.
| الفاتورة | المبلغ المتبقي (ريال) | وضعها في 30 سبتمبر |
|---|---|---|
| م-101 | 15,000 | متأخرة 30 يومًا |
| م-102 | 20,000 | لم يحل استحقاقها بعد |
| م-103 | 10,000 | متأخرة 5 أيام |
| **الإجمالي** | **45,000** | **25,000 متأخرة + 20,000 غير مستحقة** |
المعادلة: 60,000 − 15,000 = 45,000 ريال. والمبلغ المتأخر 15,000 + 10,000 = 25,000 ريال. أما الفاتورة م-102 فقد تجاوز عمرها 40 يومًا لكنها غير متأخرة لأن موعدها 4 أكتوبر.
كيف ترتّب أولويات السداد؟
ليس أكبر رصيد أو أقدم فاتورة هو الأكثر إلحاحًا دائمًا. تبدأ خطة السداد بالتحقق من صحة الالتزام والفاتورة والاستلام، ثم تحديد الاستحقاقات القريبة والمتأخرة، ومقارنة المبالغ بالنقد المتاح والتحصيل المتوقع. وتُراعى شروط الاتفاق وأهمية استمرار التوريد وأي خصومات أو غرامات تعاقدية. إذا ظهرت فجوة نقدية، يكون التفاوض المبكر على جدول موثق أفضل من ترك الاستحقاق دون متابعة.
قراءة تقرير أرصدة الموردين في المحاسب الشامل
يعرض تقرير أرصدة الموردين في المحاسب الشامل الحركات المدينة والدائنة والرصيد لكل مورد، مع خيارات لتحديد المورد والحسابات والفترة والفرع ومركز التكلفة ومصادر التقرير. يساعد ذلك على مراجعة الأرصدة ومطابقتها مع المستندات، لكنه لا يكفي وحده لتحديد تأخر كل فاتورة ما لم تُراجع تواريخ الاستحقاق وشروطها.
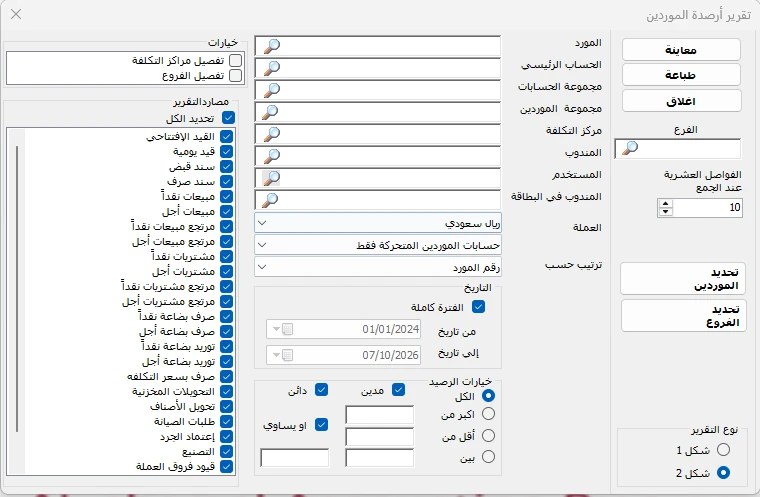
شاشة إعداد تقرير أرصدة الموردين في المحاسب الشامل.
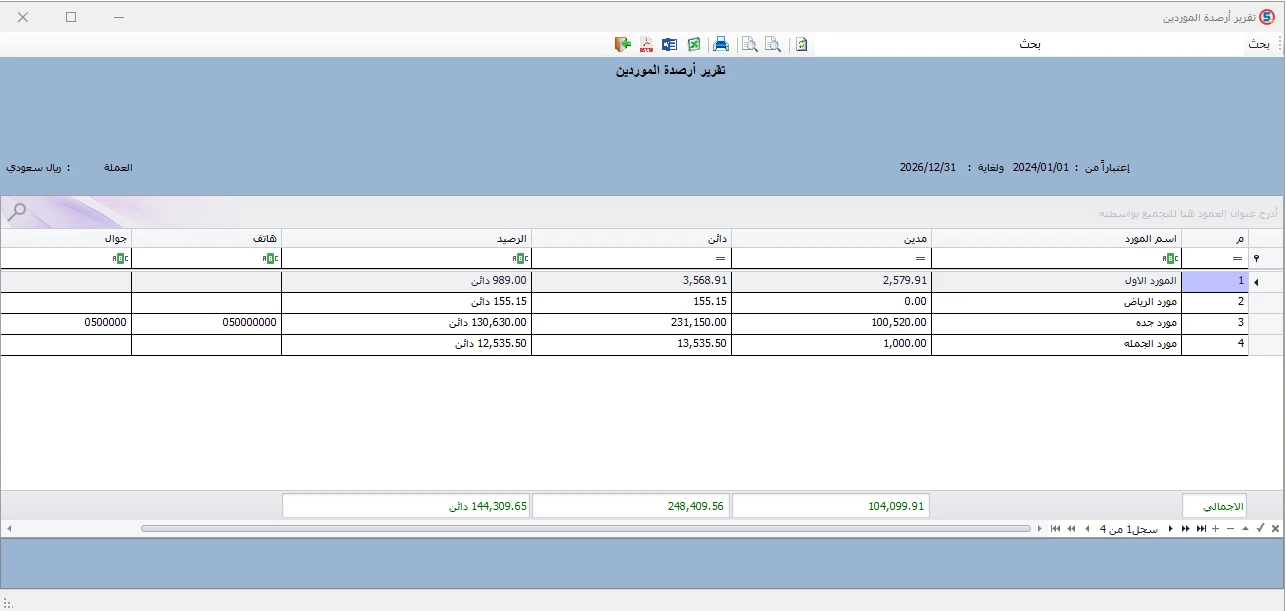
نتيجة تقرير أرصدة الموردين؛ تُستكمل متابعة آجال السداد بالرجوع إلى مستندات المورد وشروط الائتمان.
أعمار الدائنين: هل تُحسب من الفاتورة أم من الاستحقاق؟
يمكن إعداد تحليل إداري للمبالغ المطلوب سدادها الآن، وخلال 30 يومًا، وخلال 31–60 يومًا، وما بعدها. المهم توضيح أساس التصنيف: هل تقيس قدم الفواتير منذ تاريخ إصدارها أم المتبقي حتى الاستحقاق أو التأخر عنه؟ لكل تحليل غرض مختلف.
تساعد هذه المقارنة في إعداد خطة السداد حتى عندما تُستخرج الأرصدة من كشف الموردين وتُرتّب مواعيد الاستحقاق في جدول متابعة منفصل.
متوسط فترة سداد الموردين DPO
متوسط فترة السداد مؤشر تقريبي للوقت الذي تبقى فيه الالتزامات التجارية غير المسددة قياسًا إلى مشتريات الفترة الآجلة. ولأغراض التحليل الإداري المبسط، عند توافر بيانات متجانسة:
DPO = متوسط الحسابات الدائنة التجارية ÷ المشتريات الآجلة خلال الفترة × عدد أيام الفترة.
| البيان | القيمة |
|---|---|
| رصيد الدائنين أول فترة مدتها 90 يومًا | 40,000 ريال |
| رصيد الدائنين آخر الفترة | 50,000 ريال |
| متوسط الرصيد | 45,000 ريال |
| المشتريات الآجلة خلال الفترة | 270,000 ريال |
| **DPO التقريبي** | **15 يومًا** |
الحساب: (45,000 ÷ 270,000) × 90 = 15 يومًا. لا يعني المؤشر أن كل فاتورة سُددت في 15 يومًا. وتستخدم بعض التحليلات تكلفة المبيعات بدل المشتريات عندما لا تتاح بيانات متجانسة، لكن ذلك قد يغيّر النتيجة؛ ولذلك ينبغي الإفصاح عن طريقة الحساب وعدم المقارنة بين مؤشرين بمقامين مختلفين.
ليس ارتفاع DPO جيدًا دائمًا ولا انخفاضه سيئًا دائمًا؛ فالتفسير يتوقف على شروط الموردين واستمرارية الإمداد والالتزام بمواعيد السداد.
أثر الحسابات الدائنة على السيولة ورأس المال العامل
يبقي تأجيل سداد الالتزام النقد لدى المنشأة مؤقتًا، لكنه لا يلغي الدين ولا يزيد الربح تلقائيًا. عند استخدام الطريقة غير المباشرة لإعداد قائمة التدفقات النقدية، تُراعى التغيرات في الذمم التجارية التشغيلية ضمن التسويات اللازمة للوصول إلى التدفق النقدي التشغيلي، وفق طبيعة العمليات وتصنيفها الصحيح.
والأفضل قراءة الذمم الدائنة إلى جانب أرصدة العملاء والمخزون والنقد. فقد تكون شروط المورد أطول من دورة التحصيل، فتخفف الضغط النقدي، أو أقصر منها، فتحتاج المنشأة إلى تخطيط تمويلي أكثر دقة.
أخطاء شائعة في متابعة الموردين
- اعتبار أي فاتورة قديمة متأخرة دون مراجعة تاريخ استحقاقها.
- تجاهل الدفعات الجزئية أو المرتجعات أثناء مطابقة رصيد المورد.
- السداد اعتمادًا على الرصيد الإجمالي دون التأكد من الفواتير والمبالغ محل الاعتراض.
- الخلط بين الديون التجارية والقروض والمصروفات المستحقة.
- اعتبار ضريبة المدخلات قابلة للخصم لمجرد ظهورها في فاتورة الشراء.
- التعامل مع تأخير السداد باعتباره وسيلة لزيادة الربح، بينما يتعلق أساسًا بتوقيت النقد والتزامات المنشأة.
قائمة مراجعة شهرية للحسابات الدائنة
طابق رصيد الموردين مع كشوفهم، ثم راجع الفواتير المفتوحة والدفعات الجزئية والمرتجعات. رتّب الاستحقاقات على أساس التواريخ التعاقدية، وضع جدولًا للمدفوعات خلال 30 يومًا، وقارنه بالتحصيلات المتوقعة لا بالمبيعات المسجلة فقط. وثّق فروق المطابقة واتفاقيات إعادة الجدولة، وراجع نتائج الشهر السابق لتجنب تكرار التأخر.
للتوسع في علاقة هذه الالتزامات بالنقد، راجع الفرق بين الربح والسيولة. ولفهم أرصدة الحسابات، راجع ميزان المراجعة.
المراجع
- [لجنة تفسيرات معايير IFRS — عرض الذمم التجارية الدائنة](https://www.ifrs.org/news-and-events/updates/ifric/2020/ifric-update-december-2020/)
- [IAS 7 — قائمة التدفقات النقدية](https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/)
- [هيئة الزكاة والضريبة والجمارك — دليل ضريبة القيمة المضافة](https://www.zatca.gov.sa/en/RulesRegulations/VAT/Documents/VAT%20%20Real%20Guidelines%20English%20Web.pdf)
الخلاصة
إدارة الحسابات الدائنة ليست مجرد معرفة ما ندين به للموردين، بل معرفة متى يجب أن ندفع، ومدى ملاءمة خطة السداد للنقد المتوقع، وكيف نحافظ على موثوقية المنشأة وعلاقاتها التجارية. ابدأ برصيد صحيح، ثم صنّف الاستحقاقات، واربطها بخطة نقدية قابلة للتنفيذ.
أسئلة شائعة
01ما الفرق بين الحسابات المدينة والدائنة؟
الذمم المدينة مبالغ مستحقة للمنشأة على عملائها، بينما الذمم الدائنة التجارية التزامات عليها تجاه موردي السلع والخدمات.
02هل إجمالي رصيد المورد يمثل كامل المبلغ المتأخر؟
لا. فقد يضم فواتير لم يحل موعد سدادها وفواتير متأخرة؛ ولا يُحسم الأمر إلا بمراجعة آجال كل فاتورة.
03كيف تؤثر الدفعات الجزئية في الرصيد؟
تُخفض الالتزام بمقدار المبلغ المسدد عند إثباته وتخصيصه بصورة صحيحة، مع بقاء الجزء غير المسدد.
04هل زيادة متوسط فترة السداد أمر جيد؟
ليس بالضرورة؛ فقد تدل على شروط ائتمان مريحة أو على تأخر ضار بالعلاقة مع الموردين. يتوقف الحكم على ظروف النشاط وشروط العقود.
05هل تأجيل السداد يزيد الربح؟
لا. إنه يُغيّر توقيت خروج النقد، ولا يلغي الالتزام أو يرفع الربح تلقائيًا.
06هل يوفر المحاسب الشامل تقريرًا بأرصدة الموردين؟
نعم، وقد سبق توثيق شاشة إعداده والنتيجة الفعلية. أما تحليل آجال الاستحقاق الدقيقة فيتطلب الرجوع لشروط الفواتير.