
قد تنظر إلى قائمة الدخل فتجد أن منشأتك حققت ربحًا، ثم تنظر إلى الصندوق أو البنك فتجد أن النقد المتاح لا يكفي لسداد الموردين أو الرواتب. لا يوجد تناقض هنا؛ فالربح والسيولة يقيسان شيئين مختلفين.
الربح يقيس نتيجة النشاط محاسبيًا خلال فترة، بينما السيولة ترتبط بقدرة المنشأة على الوفاء بالتزاماتها في الوقت المناسب. لذلك قد تكون المنشأة رابحة، لكنها تعاني ضغطًا نقديًا بسبب بطء تحصيل العملاء أو تراكم المخزون أو توقيت المدفوعات.
الربح والسيولة ليسا الشيء نفسه
يوضح معيار عرض القوائم المالية المنشور لدى الهيئة السعودية للمراجعين والمحاسبين أن معلومات المركز المالي والأداء المالي والتدفقات النقدية تخدم أغراضًا مترابطة في تقييم المنشأة.كما توضح وزارة التجارة أن القوائم المالية تساعد الدائنين والبنوك على تقييم القدرة على السداد ومستويات السيولة، إلى جانب تقييم الربحية والمخاطر. لذلك لا يكفي رقم الربح وحده للحكم على قدرة المنشأة على الوفاء بالتزاماتها.
| المفهوم | ماذا يعني؟ | السؤال العملي |
|---|---|---|
| الربح | نتيجة الإيرادات والتكاليف والمصروفات خلال الفترة وفق المعالجة المحاسبية | هل النشاط حقق ربحًا أم خسارة؟ |
| السيولة | القدرة على الوفاء بالالتزامات وتوفر الموارد المناسبة لذلك | هل أستطيع دفع الالتزامات في موعدها؟ |
| التدفق النقدي | حركة دخول النقد وخروجه خلال الفترة | من أين جاء النقد وإلى أين ذهب؟ |
يمكن أن تكون المنشأة رابحة محاسبيًا، لكنها لا تملك نقدًا كافيًا اليوم. الربح يقيس الأداء، أما السيولة فتحدد قدرتك على دفع الالتزامات في الوقت المناسب.
السبب الأول: بعت وربحت، لكن العميل لم يدفع بعد
البيع الآجل من أوضح أسباب اختلاف الربح عن النقد. فقد تؤثر عملية البيع في الإيراد والربح وفق شروط الاعتراف المحاسبي، بينما يبقى المبلغ مستحقًا على العميل إلى أن يتم تحصيله.كلما طال أجل التحصيل، بقي جزء أكبر من أموال المنشأة في حسابات العملاء بدل أن يتحول إلى نقد يمكن استخدامه في سداد الالتزامات. لذلك لا يكفي أن تعرف إجمالي المبيعات؛ يجب أن تعرف أيضًا مقدار ما تم تحصيله وما لا يزال مستحقًا ومدة تأخره.
تقرير أرصدة العملاء: كم من أموالك لا يزال لدى العملاء؟
يظهر تقرير أرصدة العملاء في المحاسب الشامل الحركات المدينة والدائنة والرصيد لكل عميل، مع إمكانية تحديد العميل والحسابات والفترة ومركز التكلفة والفرع ومصادر التقرير.يساعد التقرير على تحديد العملاء ذوي الأرصدة القائمة، لكنه لا يجيب وحده عن سؤال: منذ متى استحق هذا المبلغ؟ وهنا يأتي دور تقرير أعمار الديون.
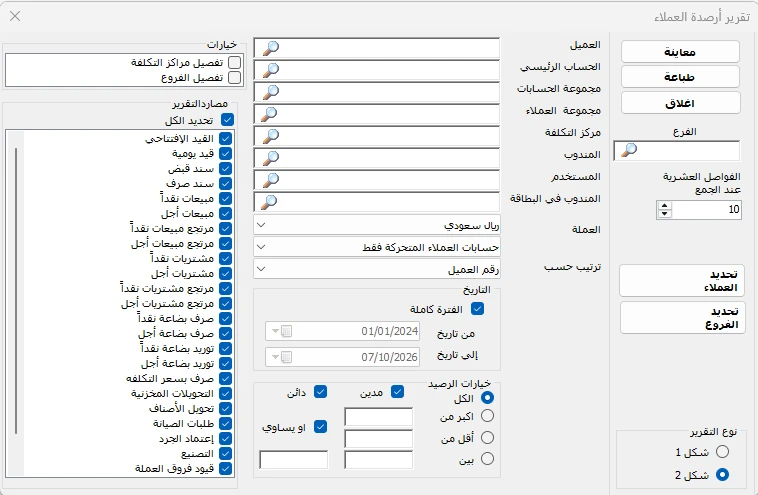
شاشة إعداد تقرير أرصدة العملاء، وتتيح تحديد العميل والفترة والحسابات ومركز التكلفة والفرع والعملة ومصادر الحركات وخيارات الرصيد.
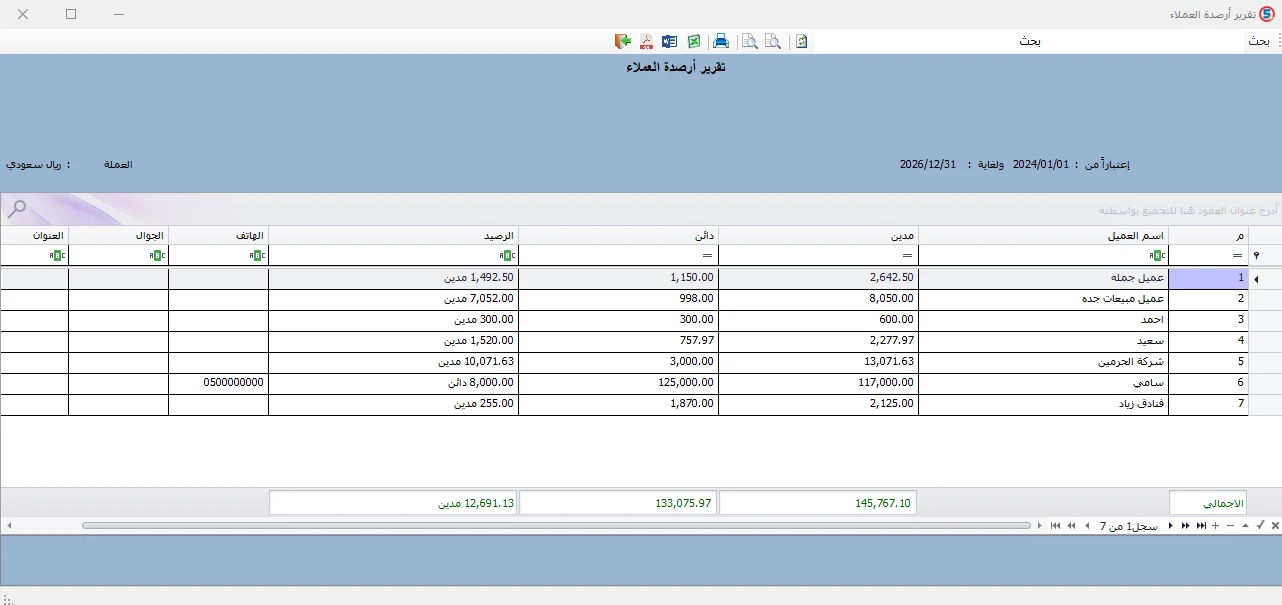
تقرير أرصدة العملاء في المحاسب الشامل، ويعرض الحركات المدينة والدائنة والرصيد لكل عميل لمتابعة المبالغ المستحقة والتحصيل.
أعمار الديون: الرصيد وحده لا يكفي
إذا كان لديك عميلان مدينان بمبلغ 10,000 ريال لكل منهما، فقد يبدو وضعهما متساويًا. لكن إذا كان دين الأول حديثًا ودين الثاني متأخرًا منذ أكثر من 90 يومًا، فإن وضع التحصيل مختلف.تقرير أعمار الذمم (العملاء) في المحاسب الشامل يسمح بتقسيم الديون إلى فترات زمنية. وفي الشاشة المرفقة تظهر فترات 30 يومًا و60 يومًا و90 يومًا وأكثر من 90 يومًا، مع إمكانية تحديد عدد الفترات وطول الفترة.
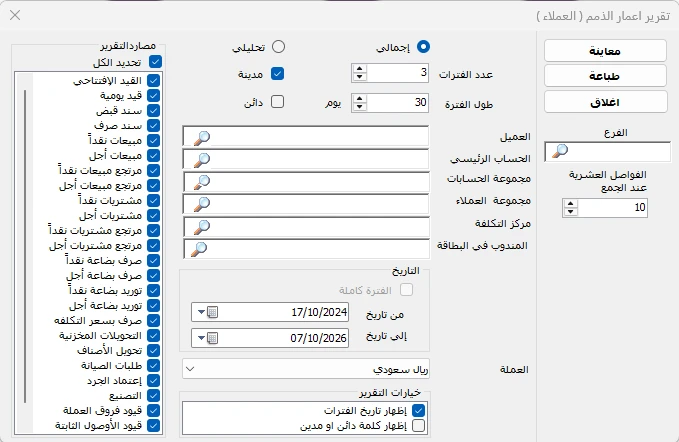
شاشة إعداد تقرير أعمار الذمم للعملاء، وتتيح تحديد عدد الفترات وطول كل فترة وخيارات عرض الأرصدة المدينة، بهدف تحليل الديون وفق مدة بقائها مستحقة.
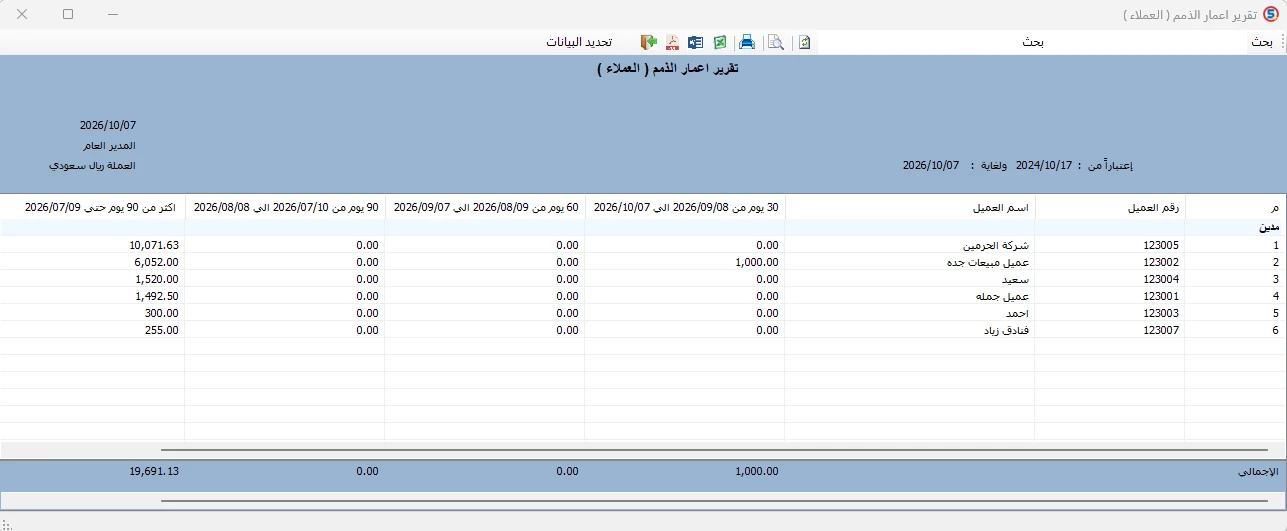
تقرير أعمار الذمم للعملاء في المحاسب الشامل، ويصنف المبالغ المستحقة بحسب عمر الدين إلى فترات زمنية، مما يساعد على اكتشاف الديون المتأخرة وتحديد أولويات التحصيل.
السبب الثاني: جزء من النقد تحول إلى مخزون
المخزون أصل وليس نقدًا. عندما تدفع المنشأة لشراء بضاعة لم تُبع بعد، تتحول السيولة إلى مخزون ينتظر البيع. لذلك قد تمتلك المنشأة أصولًا ذات قيمة، لكنها لا تستطيع استخدام تلك القيمة مباشرة لدفع راتب أو مورد قبل تحويل المخزون إلى بيع ثم تحصيل.وتزداد المشكلة عندما تتراكم الأصناف بطيئة الحركة أو الراكدة. هنا يصبح قرار الشراء وإعادة التوريد جزءًا من إدارة السيولة، وليس مجرد مهمة للمستودع.
كل ريال عالق في مخزون لا تحتاجه الآن هو ريال غير متاح للصندوق أو البنك إلى أن يتحول المخزون إلى بيع ثم إلى تحصيل.
السبب الثالث: مواعيد تحصيل العملاء لا تتوافق مع مواعيد سداد الموردين
قد تبيع المنشأة لعملائها بأجل طويل، بينما يطلب المورد السداد خلال مدة أقصر. حتى إذا كانت الصفقة مربحة، ينشأ فراغ زمني بين خروج النقد للمورد ودخوله من العميل.لهذا يجب إدارة أرصدة العملاء والموردين معًا؛ فالنظر إلى أحد الطرفين وحده قد يخفي ضغطًا نقديًا قادمًا.
تقرير أرصدة الموردين: ما الالتزامات التي تحتاج إلى تمويل؟
يعرض تقرير أرصدة الموردين في المحاسب الشامل الحركات المدينة والدائنة والرصيد لكل مورد، مع خيارات لتحديد المورد والحسابات والفترة ومركز التكلفة والفرع ومصادر التقرير.يمكن قراءة هذه المعلومات إلى جانب أرصدة العملاء والنقد المتاح لتكوين صورة أفضل عن الالتزامات التجارية بدل اتخاذ قرار السداد اعتمادًا على رصيد البنك وحده.
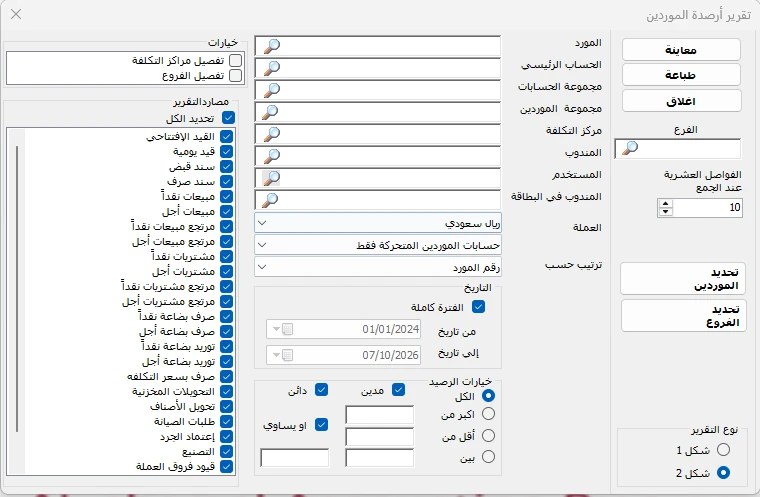
شاشة إعداد تقرير أرصدة الموردين، وتتيح تحديد المورد والفترة والحسابات ومركز التكلفة والفرع والعملة ومصادر الحركات وخيارات الرصيد.
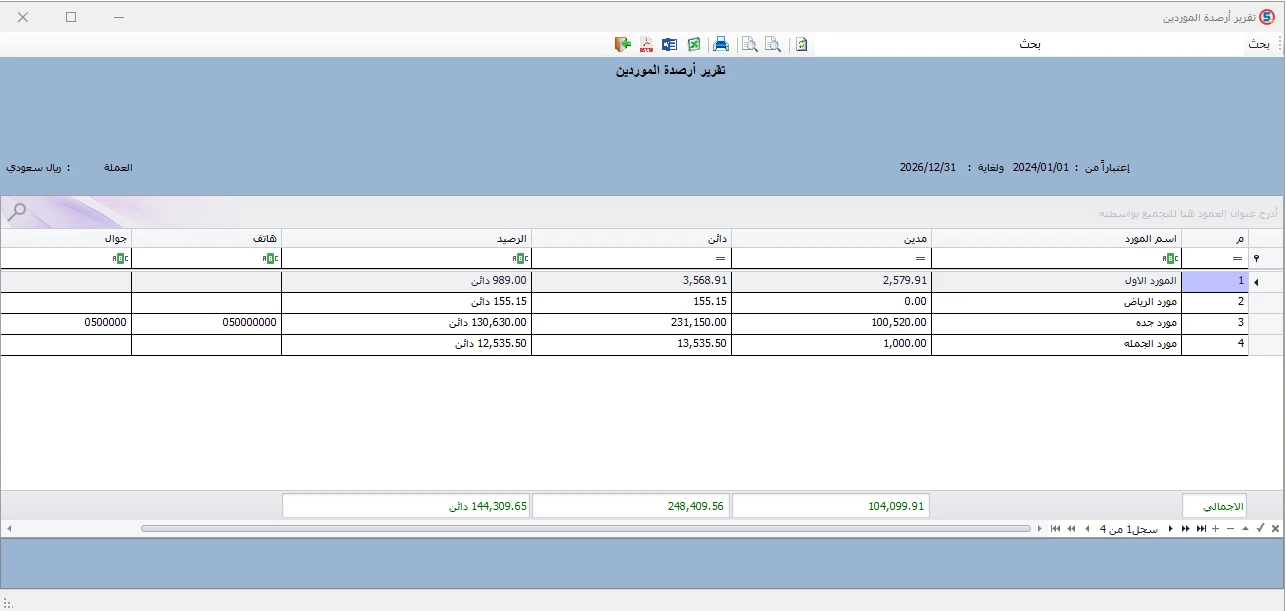
تقرير أرصدة الموردين في المحاسب الشامل، ويعرض لكل مورد إجمالي الحركات المدينة والدائنة والرصيد، مما يساعد على متابعة الالتزامات المستحقة للموردين.
السبب الرابع: النقد خرج في أصول أو سداد التزامات
ليست كل دفعة نقدية مصروفًا يظهر بالكامل في قائمة الدخل في لحظة الدفع. فقد تستخدم المنشأة النقد لشراء أصل طويل الأجل أو لسداد أصل تمويل أو التزام سابق. هذه العمليات قد تخفض النقد دون أن تخفض ربح الفترة بالمبلغ نفسه.والعكس ممكن أيضًا: الحصول على تمويل قد يرفع رصيد البنك، لكنه لا يعني أن المنشأة حققت ربحًا. لذلك لا يمكن استخدام رصيد البنك باعتباره مقياسًا مباشرًا للربحية.
أين النقد المتاح فعلًا؟ راقب الصناديق والبنوك
تقرير أرصدة الحسابات في المحاسب الشامل يمكن استخدامه لعرض حسابات الصناديق والبنوك المحددة، مع الحركات المدينة والدائنة والرصيد لكل حساب. وتوضح شاشة الإعداد إمكانية تحديد الحسابات والفترة ومصادر التقرير وخيارات الرصيد.هذه البيانات تجيب عن جانب «ماذا لدينا الآن؟»، لكن القرار المالي الأفضل يربطها بما سيُحصّل من العملاء وما سيُدفع للموردين والالتزامات الأخرى.
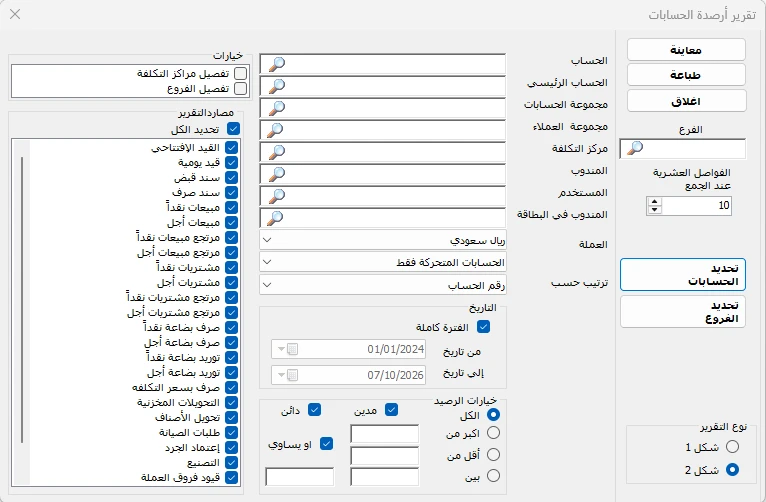
شاشة إعداد تقرير أرصدة الحسابات، وتتيح تحديد الحسابات والفترة والفرع ومركز التكلفة والعملة ومصادر الحركات وخيارات عرض الأرصدة.
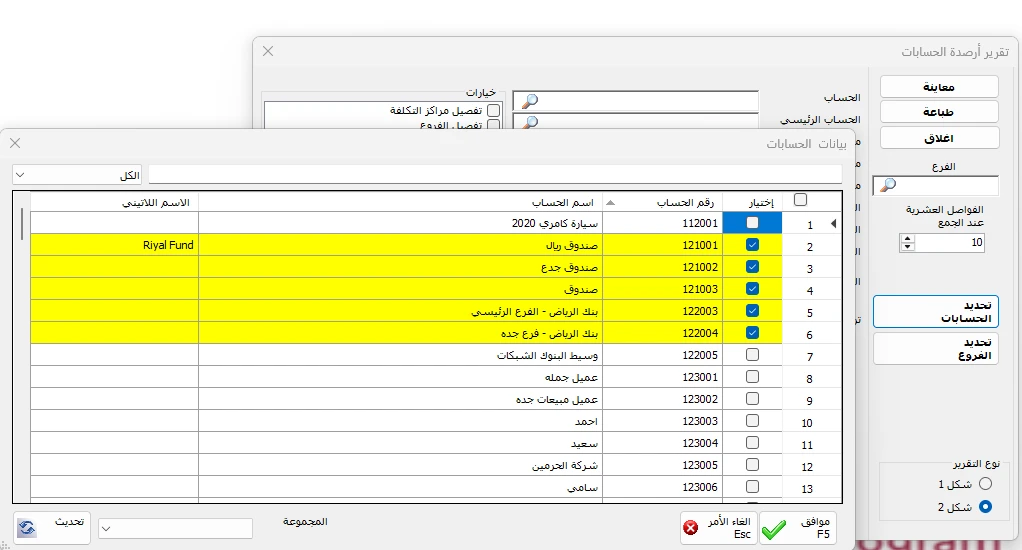
شاشة اختيار الحسابات المراد إظهارها في تقرير أرصدة الحسابات، مع تحديد حسابات الصناديق والبنوك لمتابعة الأرصدة النقدية.
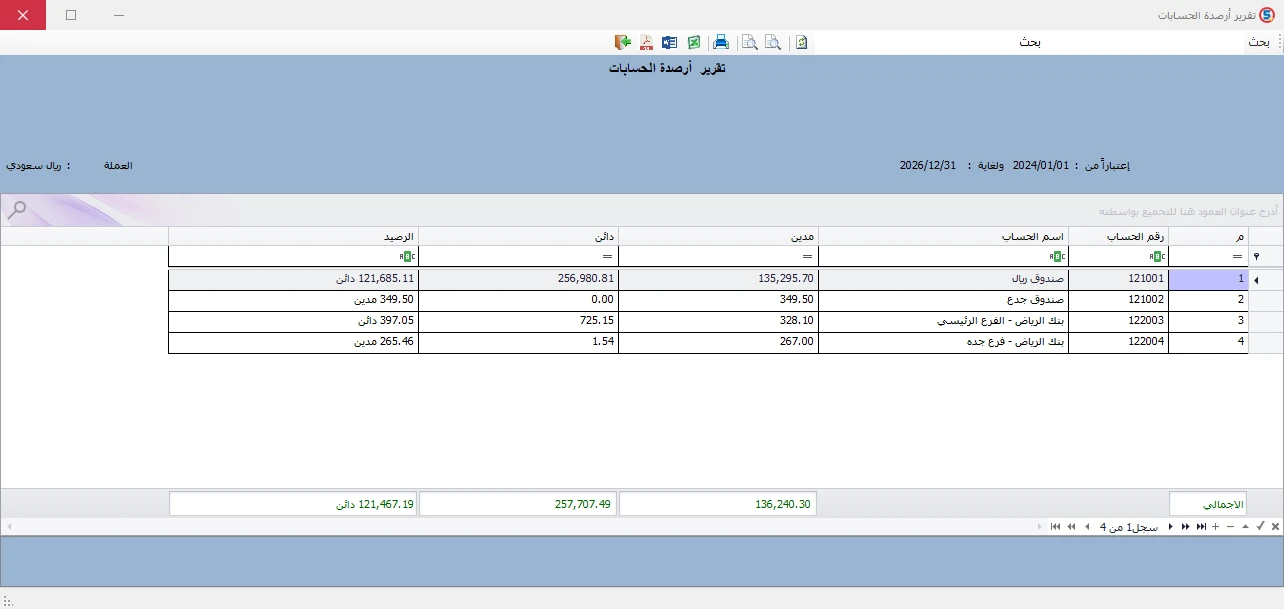
تقرير أرصدة الحسابات في المحاسب الشامل بعد تحديد حسابات الصناديق والبنوك، ويعرض الحركات المدينة والدائنة والرصيد لكل حساب.
مثال عملي: منشأة رابحة لكنها تعاني نقص السيولة
لنفترض أن منشأة باعت خلال الشهر بمبلغ 200,000 ريال، وكانت تكلفة البضاعة المباعة 120,000 ريال ومصروفاتها 40,000 ريال. بالتبسيط يكون الربح 40,000 ريال.لكن من المبيعات تم تحصيل 90,000 ريال فقط وبقي 110,000 ريال على العملاء. وفي الوقت نفسه دفعت المنشأة 70,000 ريال لموردين و40,000 ريال مصروفات و30,000 ريال لشراء أصل وتجهيزات.هنا تظهر المنشأة رابحة محاسبيًا في المثال، لكن النقد يتأثر بتوقيت التحصيل والمدفوعات والاستثمارات. فإذا لم تكن هناك أرصدة نقدية سابقة أو تمويل كافٍ، يمكن أن تواجه المنشأة ضغطًا نقديًا رغم الربح.
| الحالة | أثرها المحتمل على الربح | أثرها على السيولة |
|---|---|---|
| بيع آجل لم يُحصّل | قد يدخل في الإيراد وفق شروط الاعتراف | لا يدخل النقد حتى التحصيل |
| شراء مخزون نقدًا لم يُبع بعد | يبقى المخزون أصلًا إلى أن تتحقق المعالجة المرتبطة بالبيع | يخرج النقد عند الدفع |
| شراء أصل طويل الأجل نقدًا | لا يُعد كامل المبلغ عادة مصروف فترة بمجرد الشراء | يخفض النقد عند الدفع |
| سداد أصل التزام أو تمويل | ليس مصروفًا تشغيليًا بمجرد سداد أصل الالتزام | يخفض النقد |
| الحصول على تمويل | ليس إيراد مبيعات أو ربحًا | يزيد النقد |
ما علاقة رأس المال العامل بالسيولة؟
من المؤشرات الأساسية لفهم الوضع قصير الأجل رأس المال العامل، ويُحسب بصورة مبسطة بطرح الالتزامات المتداولة من الأصول المتداولة. لكنه ليس بديلًا عن تحليل مكونات هذه الأصول والالتزامات.فقد يكون رأس المال العامل موجبًا، لكن جزءًا كبيرًا من الأصول المتداولة عبارة عن مخزون بطيء الحركة أو ذمم عملاء متأخرة. لذلك يجب قراءة جودة الأصول المتداولة وتوقيت استحقاق الالتزامات، لا الاكتفاء بالنتيجة الحسابية.
رأس المال العامل = الأصول المتداولة − الالتزامات المتداولة. لكن جودة العملاء والمخزون وتوقيت السداد تحدد مدى فائدة هذا الرقم عمليًا.
كيف تكتشف مشكلة السيولة قبل أن تتحول إلى أزمة؟
توضح «منشآت» في أداة التدفقات النقدية أن متابعة التدفقات تساعد على فهم الوضع المالي وتحديد الأوقات التي قد تحتاج فيها المنشأة إلى تمويل إضافي أو الاستعداد لتكاليف غير متوقعة ومراقبة الالتزامات مثل الديون والرواتب.عمليًا، اجمع بين تقارير النقد والعملاء وأعمار الديون والموردين والمخزون، ثم راقب ما سيدخل وما سيخرج خلال الأسابيع المقبلة.
- راجع أرصدة الصناديق والبنوك بصورة دورية.
- تابع أرصدة العملاء ثم افصل الديون الحديثة عن المتأخرة باستخدام أعمار الديون.
- ضع أولوية للتحصيل من الديون القديمة والكبيرة وفق سياسة المنشأة.
- راجع أرصدة الموردين ومواعيد السداد قبل الالتزام بمشتريات جديدة.
- راقب الأصناف الراكدة وبطيئة الحركة قبل زيادة المخزون.
- قارن مواعيد التحصيل المتوقعة بمواعيد المدفوعات والرواتب والالتزامات.
- ضع توقعًا نقديًا قصير الأجل بدل الاعتماد على رصيد البنك الحالي فقط.
- راقب نمو المبيعات الآجلة؛ فارتفاع المبيعات دون تحصيل مناسب قد يزيد الضغط على النقد.
خمسة أرقام لا تراجع السيولة بدونها
يمكن لصاحب المنشأة أن يبدأ بلوحة متابعة بسيطة تجمع الأرقام التي تكشف العلاقة بين الربح والنقد.
| المؤشر | لماذا تراجعه؟ |
|---|---|
| النقد في الصناديق والبنوك | يعرفك بما هو متاح الآن |
| إجمالي العملاء المستحقين | يعرفك بحجم الأموال التي لم تُحصّل |
| الديون المتأخرة حسب العمر | يكشف سرعة وجودة التحصيل |
| أرصدة الموردين والالتزامات القريبة | تكشف المدفوعات التي تحتاج إلى نقد |
| قيمة وحركة المخزون | تكشف مقدار الأموال المرتبطة بالبضاعة وسرعة تحولها إلى مبيعات |
كيف تساعد تقارير المحاسب الشامل في متابعة السيولة؟
الصور الفعلية التي تمت مراجعتها من المحاسب الشامل تظهر تقرير أرصدة العملاء، وتقرير أعمار الذمم للعملاء، وتقرير أرصدة الموردين، وتقرير أرصدة الحسابات مع إمكانية تحديد حسابات الصناديق والبنوك، إضافة إلى خيارات تحديد الفترة والحسابات والفروع ومراكز التكلفة ومصادر الحركات.تساعد هذه التقارير الإدارة على قراءة مكونات المشكلة: النقد المتاح، الأموال لدى العملاء، عمر الديون، والالتزامات للموردين. وعند ربطها بتقارير المخزون وقائمة الدخل يصبح من الأسهل فهم سبب وجود الربح مع ضعف النقد.التقرير يقدم المعلومة، أما قرارات الائتمان والتحصيل والسداد والشراء فتحتاج إلى سياسة المنشأة وقراءة متكاملة للبيانات.
الخلاصة
المنشأة لا تدفع التزاماتها بالأرباح المحاسبية، بل بالنقد المتاح. لذلك يمكن أن تحقق ربحًا وتواجه في الوقت نفسه ضغطًا في السيولة.من الأسباب المهمة: تأخر تحصيل المبيعات الآجلة، وتراكم الأموال في المخزون، وعدم التوافق بين مواعيد تحصيل العملاء وسداد الموردين، واستخدام النقد في شراء الأصول أو سداد الالتزامات.ابدأ بربط خمسة عناصر معًا: الربح، النقد والبنوك، أرصدة العملاء وأعمار ديونهم، أرصدة الموردين، والمخزون. عندها يصبح السؤال ليس فقط «هل نربح؟»، بل «هل يتحول هذا الربح إلى نقد في الوقت المناسب؟»
مصادر سعودية للاستزادة
الهيئة السعودية للمراجعين والمحاسبين — IAS 1 «عرض القوائم المالية»: معلومات المركز المالي والأداء المالي والتدفقات النقدية.وزارة التجارة — أهمية القوائم المالية في تقييم الربحية والقدرة على السداد ومستويات السيولة ودعم القرارات المالية.منشآت — أداة التدفقات النقدية: متابعة التدفقات وفهم الوضع المالي والاستعداد للالتزامات والتكاليف والاحتياجات التمويلية.
أسئلة شائعة
01هل الربح يعني أن المنشأة لديها سيولة؟
لا. الربح يقيس نتيجة النشاط محاسبيًا خلال فترة، بينما السيولة تتعلق بقدرة المنشأة على توفير النقد والوفاء بالتزاماتها. قد تكون الأرباح موجودة بينما الأموال لم تُحصّل من العملاء أو تحولت إلى مخزون أو أصول.
02كيف تكون المنشأة رابحة ولا تستطيع دفع الموردين؟
قد يحدث ذلك عندما تكون المبيعات آجلة والتحصيل بطيئًا، أو عندما يكون جزء كبير من الأموال مرتبطًا بالمخزون، أو عندما تسبق مواعيد سداد الموردين مواعيد تحصيل العملاء.
03ما فائدة تقرير أعمار الديون؟
يقسم أرصدة العملاء بحسب مدة بقائها مستحقة، مما يساعد على التمييز بين الديون الحديثة والمتأخرة وتحديد أولويات التحصيل ومتابعة أثرها على السيولة.
04هل ارتفاع رصيد البنك يعني أن المنشأة رابحة؟
ليس بالضرورة. قد يرتفع النقد بسبب تحصيل العملاء أو تمويل جديد أو مساهمة من الملاك، وليس بسبب الربح وحده.
05ما هو رأس المال العامل؟
يُحسب بصورة مبسطة بطرح الالتزامات المتداولة من الأصول المتداولة، ويستخدم لفهم الوضع المالي قصير الأجل، مع ضرورة تحليل مكوناته مثل العملاء والمخزون.
06ما التقارير التي تساعد على متابعة السيولة في المحاسب الشامل؟
تظهر الشاشات الفعلية تقارير لأرصدة العملاء وأعمار الذمم للعملاء وأرصدة الموردين وأرصدة الحسابات بما فيها الصناديق والبنوك، ويمكن قراءتها مع تقارير المخزون وقائمة الدخل.