
ليست المشكلة دائمًا في انخفاض المبيعات؛ فقد تبيع المنشأة جيدًا ثم تواجه صعوبة في سداد التزاماتها لأن مبالغ المبيعات الآجلة لم تتحول إلى نقد. إدارة الحسابات المدينة تبدأ بمعرفة ما الذي يدين به العملاء للمنشأة، ثم تحديد ما حل موعد سداده، وما تأخر فعلًا، وما قد يتعذر تحصيله. يشرح هذا الدليل تلك الفروق بأرقام عملية، ويربطها بتقارير أرصدة العملاء وأعمار الذمم في المحاسب الشامل دون الخلط بين وظيفة التقرير والقرار الإداري.
ما الحسابات المدينة؟ وما الفرق بينها وبين إيرادات المبيعات؟
الحسابات المدينة، أو الذمم التجارية المدينة، تمثل حقوق المنشأة في مبالغ مستحقة من عملائها مقابل بيع سلع أو تقديم خدمات بالأجل، متى استوفت العملية شروط إثبات الإيراد والحق في المقابل. أما الإيراد فيرتبط بالبيع أو أداء الخدمة وفق السياسة المحاسبية المطبقة؛ والتحصيل النقدي هو استلام المبلغ. لذلك قد يرتفع الإيراد والرصيد المستحق دون أن يرتفع رصيد البنك في اللحظة نفسها.
| المفهوم | ماذا يقيس؟ | مثال |
|---|---|---|
| المبيعات الآجلة | قيمة معاملات البيع التي لم تُحصّل فورًا | فاتورة بيع بقيمة 10,000 ريال على الحساب |
| الذمم المدينة | الرصيد المستحق من العملاء في تاريخ معين | بقاء 7,000 ريال بعد تحصيل 3,000 ريال |
| التحصيل | مبالغ استلمتها المنشأة من العملاء | إيداع 3,000 ريال في البنك |
من المهم التمييز بين رصيد العميل الصافي ورصيد الفواتير المفتوحة؛ فقد توجد دفعات مقدمة أو أرصدة دائنة أو تسويات تستلزم مطابقة حركة الحساب بالمستندات. الأرقام أعلاه مبسطة وتفترض عدم وجود ضريبة أو خصومات أو مرتجعات.
لماذا لا يكفي إجمالي رصيد العملاء؟
قد يكون رصيد عميلين متماثلًا، لكن مخاطر التأخر وأولوية المتابعة مختلفة تمامًا. لذلك يجب النظر إلى الفواتير المفتوحة، وتواريخ إصدارها واستحقاقها، والمبالغ المحصلة جزئيًا، وشروط الائتمان، والمنازعات التجارية إن وجدت. لا ينبغي اتخاذ قرار إيقاف الائتمان أو تصنيف الدين باعتباره متعثرًا اعتمادًا على إجمالي الرصيد فقط.
- الرصيد الإجمالي يحدد حجم المبالغ التي تنتظر التحصيل.
- عمر الفاتورة يوضح المدة التي مضت منذ إصدارها.
- تاريخ الاستحقاق يوضح متى يصبح المبلغ واجب السداد تعاقديًا.
- سجل التحصيل والسلوك السابق يساعدان في تحديد أولوية المتابعة.
عمر الفاتورة ليس مدة التأخر في السداد
عمر الفاتورة هو الزمن المنقضي منذ إصدارها حتى تاريخ إعداد التقرير؛ أما مدة التأخر فتبدأ بعد حلول تاريخ الاستحقاق وفق شروط البيع. قد يبلغ عمر فاتورة 90 يومًا ولا تكون متأخرة إذا اتفق الطرفان على السداد بعد 120 يومًا. وبالمقابل قد تكون فاتورة عمرها 20 يومًا متأخرة إذا كان أجل السداد 10 أيام.
| تاريخ الفاتورة | تاريخ الاستحقاق | العمر التقريبي | الحالة في 30 سبتمبر |
|---|---|---|---|
| 20 سبتمبر 2026 | 20 أكتوبر 2026 | 10 أيام | غير مستحقة بعد |
| 16 أغسطس 2026 | 15 سبتمبر 2026 | 45 يومًا | متأخرة 15 يومًا |
| 17 يوليو 2026 | 15 أكتوبر 2026 | 75 يومًا | غير مستحقة بعد |
| 12 يونيو 2026 | 10 أكتوبر 2026 | 110 أيام | غير مستحقة بعد |
الأيام في المثال تُحسب على أساس الفرق بين التواريخ التقويمية دون احتساب يوم الإصدار. ولدى المنشأة حرية تحديد سياسة التقارير الخاصة بشمول حدود الشرائح الزمنية، مع توحيدها للمقارنات.
كيف تقرأ جدول أعمار الذمم المدينة؟
جدول الأعمار يقسم الأرصدة غير المحصلة إلى مجموعات زمنية تسهّل رؤية تركز الأموال عند العملاء. وتختلف دلالته حسب نقطة البداية: فقد يقسم أعمار الفواتير منذ الإصدار، أو يقسم التأخر منذ تاريخ الاستحقاق. لا يصح تسمية الشرائح «ديونًا متأخرة» تلقائيًا إذا كانت محسوبة من تاريخ الفاتورة.
| الشريحة بحسب عمر الفاتورة | المبلغ (ريال) | نسبة إجمالي الذمم |
|---|---|---|
| 0–30 يومًا | 20,000 | 40% |
| 31–60 يومًا | 15,000 | 30% |
| 61–90 يومًا | 10,000 | 20% |
| أكثر من 90 يومًا | 5,000 | 10% |
| الإجمالي | 50,000 | 100% |
وفق هذا المثال، تبلغ الأرصدة التي مضى على إصدار فواتيرها أكثر من 60 يومًا 15,000 ريال، أي 30% من إجمالي 50,000 ريال. لكنها ليست بالضرورة أرصدة متأخرة؛ ولتحديد المتأخرات يجب الرجوع إلى تاريخ استحقاق كل فاتورة.
تطبيق عملي: كيف ترتب المنشأة متابعة أربعة عملاء؟
لنفترض أن الأرصدة الأربعة في الجدول السابق موزعة على أربع فواتير، مع شروط استحقاق مختلفة. إذا كان تاريخ التقرير 30 سبتمبر 2026، يمكن إدارة المتابعة وفق تاريخ الاستحقاق الفعلي لا وفق العمر وحده.
| الفاتورة | الرصيد | تاريخ الاستحقاق | القرار العملي الأول |
|---|---|---|---|
| 1001 | 20,000 ريال | 20 أكتوبر 2026 | تذكير استباقي قبل الاستحقاق |
| 1002 | 15,000 ريال | 15 سبتمبر 2026 | متابعة فورية لأنها متأخرة 15 يومًا |
| 1003 | 10,000 ريال | 15 أكتوبر 2026 | تأكيد صحة المستندات وموعد السداد |
| 1004 | 5,000 ريال | 10 أكتوبر 2026 | تواصل قبل الاستحقاق رغم قدم الفاتورة |
هذه الأولويات أمثلة لإدارة التحصيل وليست أحكامًا بملاءة العملاء. وقد تتغير إذا وجد اعتراض على الفاتورة، أو سداد لم يطابق بعد، أو اتفاق جديد موثق على موعد الدفع.
كيف تحسب نسبة المتأخرات دون التضليل بالأعمار؟
لنفرض أن جميع الفواتير في المثال غير محصلة، وأن موعد استحقاق الفاتورة 1002 كان 15 سبتمبر، بينما لم تحل بقية مواعيد الاستحقاق حتى 30 سبتمبر. عندها تبلغ المتأخرات 15,000 ريال، ونسبة المتأخرات = 15,000 ÷ 50,000 × 100 = 30%. توافق هذه النسبة مصادفةً نسبة الفواتير التي عمرها أكثر من 60 يومًا في المثال، لكنهما مقياسان مختلفان ولا يلزم تساويهما في الواقع.
عند قياس نسبة المتأخرات، يجب تحديد المقام بوضوح: هل هو إجمالي الذمم التجارية القائمة أم إجمالي المبالغ التي حل استحقاقها؟ في هذا المقال نستخدم إجمالي الرصيد القائم للمقارنة، ويجب الالتزام بالتعريف نفسه عبر الفترات.
متوسط فترة التحصيل DSO: ماذا يخبرك؟
متوسط فترة التحصيل مؤشر تقديري لعدد الأيام التي يستغرقها تحويل المبيعات الآجلة إلى مبالغ محصلة. ومن الصيغ الإدارية المبسطة: متوسط الذمم التجارية المدينة ÷ صافي المبيعات الآجلة خلال الفترة × عدد أيام الفترة. هذه الصيغة مفيدة لمراقبة الاتجاه لكنها تتأثر بالموسمية وتفاوت آجال العملاء والتغيرات الكبيرة في المبيعات، ولا تعطي تاريخ استحقاق كل فاتورة.
| المتغير | المبلغ أو المدة |
|---|---|
| رصيد الذمم أول الفترة | 40,000 ريال |
| رصيد الذمم آخر الفترة | 60,000 ريال |
| متوسط الذمم | 50,000 ريال |
| صافي المبيعات الآجلة خلال الفترة | 150,000 ريال |
| عدد أيام الفترة | 90 يومًا |
| DSO = 50,000 ÷ 150,000 × 90 | 30 يومًا |
هذه 30 يومًا مؤشر متوسط تقريبي، وليست ضمانًا بأن كل فاتورة تُسدد خلال 30 يومًا. ويُفضل مقارنتها بتاريخ المنشأة وطبيعة القطاع وشروط الائتمان لا برقم مثالي موحد لكل الأنشطة.
كيف تختلف المتابعة الإدارية عن الخسائر الائتمانية المتوقعة؟
تحديد الأولوية للتحصيل قرار إداري يدرس وقت السداد وسلوك العميل والمبلغ القائم. أما مخصص الخسائر الائتمانية المتوقعة فهو تقدير محاسبي وفق إطار التقرير المالي المطبق، ويحتاج بيانات ملائمة عن مخاطر عدم التحصيل، وليس مجرد اختيار جميع الفواتير التي تجاوز عمرها عددًا معينًا من الأيام.
- الفاتورة المتأخرة ليست بالضرورة غير قابلة للتحصيل.
- الفاتورة غير المتأخرة قد تنطوي على مخاطر ائتمانية تستدعي تقييمًا.
- لا يجوز افتراض أن تقرير أعمار الذمم وحده يحسب مخصص خسائر ائتمانية صحيحًا.
- يجب معالجة الديون المعدومة والشطب والتسويات وفق السياسات المحاسبية والصلاحيات المعتمدة، وليس بإزالة الرصيد لمجرد تقادمه.
ماذا يقرر IFRS 9 بشأن خسائر الذمم التجارية؟
في المنشآت التي تطبق المعايير الدولية الكاملة المعتمدة في السعودية، ينص IFRS 9 في الفقرة 5.5.15 على قياس مخصص الخسارة بالخسائر الائتمانية المتوقعة طوال العمر للذمم التجارية الناشئة عن معاملات ضمن نطاق IFRS 15، إذا لم تتضمن مكونًا تمويليًا مهمًا، أو عند تطبيق الإعفاء العملي المنصوص عليه في IFRS 15. أما الذمم ذات المكون التمويلي المهم، فتسمح متطلبات المعيار باختيار سياسة محاسبية لقياس الخسائر المتوقعة طوال العمر وفق الشروط المحددة. ويمكن استخدام مصفوفة مخصصات تستند إلى خبرة الخسائر السابقة بعد تعديلها للمعلومات الحالية والتوقعات المستقبلية المعقولة والقابلة للدعم.
هذا الشرح يخص IFRS 9 في نسخته الكاملة. إذا كانت المنشأة تطبق المعيار الدولي للتقرير المالي للمنشآت الصغيرة والمتوسطة المعتمد في المملكة، فيجب الرجوع إلى متطلباته ذات الصلة وعدم نقل أحكام IFRS 9 إليه تلقائيًا.
IFRS 9 — النص الرسمي للمعيار (الفقرة 5.5.15)؛ مؤسسة IFRS — مراجعة منهج الخسائر الائتمانية ومصفوفة المخصصات؛ مؤسسة IFRS — معايير التقارير المالية في السعودية.
مثال توضيحي لمصفوفة مخصصات: لماذا لا نستخدم عمر الفاتورة وحده؟
قد تجمع المنشأة ذممًا متشابهة في المخاطر، ثم تستخدم معدلات خسائر مبنية على خبرتها التاريخية وتعدلها بمعلومات حالية وتوقعات مستقبلية. الأرقام التالية مفترضة بالكامل لتوضيح الفكرة الحسابية فقط، وليست نسبًا معيارية أو توصية بمخصص محدد.
| فئة المخاطر الافتراضية | الرصيد | معدل خسارة مفترض | الخسارة المتوقعة حسابيًا |
|---|---|---|---|
| فئة (أ) | 30,000 ريال | 1% | 300 ريال |
| فئة (ب) | 15,000 ريال | 4% | 600 ريال |
| فئة (ج) | 5,000 ريال | 10% | 500 ريال |
| الإجمالي | 50,000 ريال | — | 1,400 ريال |
المعدلات المختارة لمجرد شرح الضرب والجمع؛ لا يجوز اعتمادها في القوائم المالية دون بيانات وأسس تقييم مناسبة. وتختلف طريقة تجميع العملاء ومدخلات القياس باختلاف الخصائص الائتمانية والظروف الاقتصادية. كما أن الفئات هنا ليست شرائح تاريخ إصدار الفواتير بالضرورة.
كيف تساعد تقارير المحاسب الشامل في مراجعة الذمم؟
يساعد تقرير أرصدة العملاء في المحاسب الشامل على مراجعة حركات الحسابات وأرصدة العملاء في نطاق التقرير المحدد، بينما يعرض تقرير أعمار الذمم توزيع الأرصدة إلى شرائح زمنية محسوبة من تاريخ الفاتورة. يوضح المثال المصور أدناه الفرق بين التقريرين، ثم يبين كيف تُستكمل قراءة البيانات بمراجعة تواريخ الاستحقاق والتحصيلات.
يعرض تقرير أرصدة العملاء حركة كل عميل ورصيده، وهو نقطة البداية لمطابقة المستحقات مع الفواتير وسندات القبض.
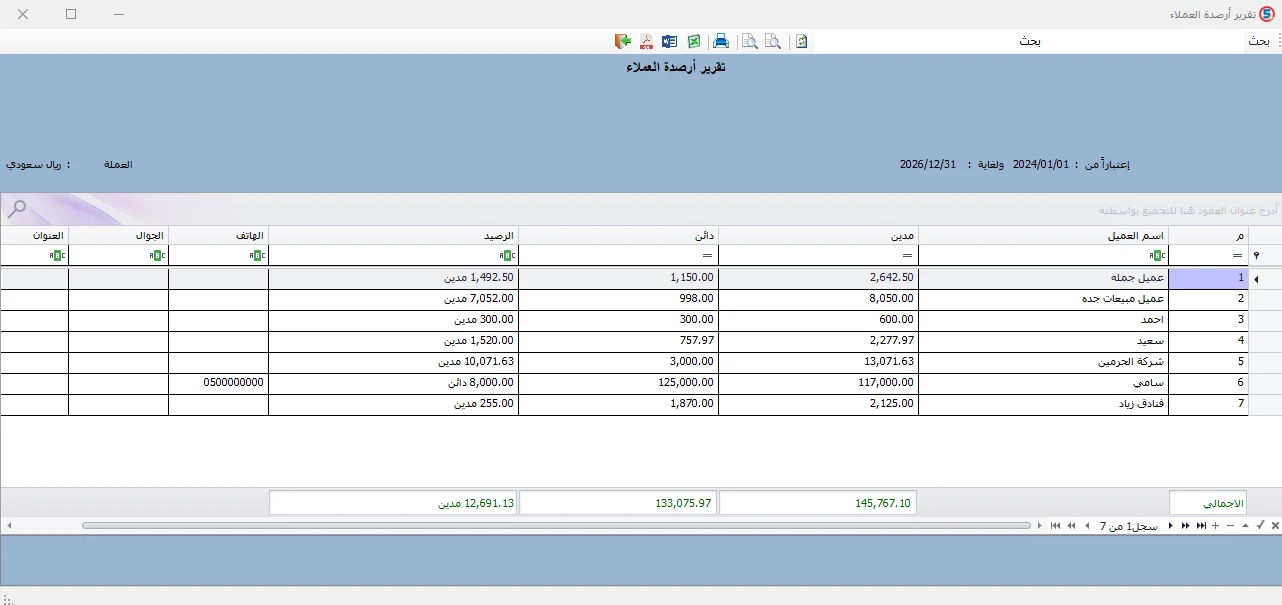
تقرير أرصدة العملاء في المحاسب الشامل: الحركات المدينة والدائنة والرصيد لكل عميل.
يقسّم تقرير أعمار الذمم المستحقات إلى شرائح زمنية قابلة للتحديد وفق عمر الفاتورة. هذه الشرائح تساعد في اكتشاف الأرصدة القديمة، لكنها لا تكفي وحدها لمعرفة المتأخر عن السداد.
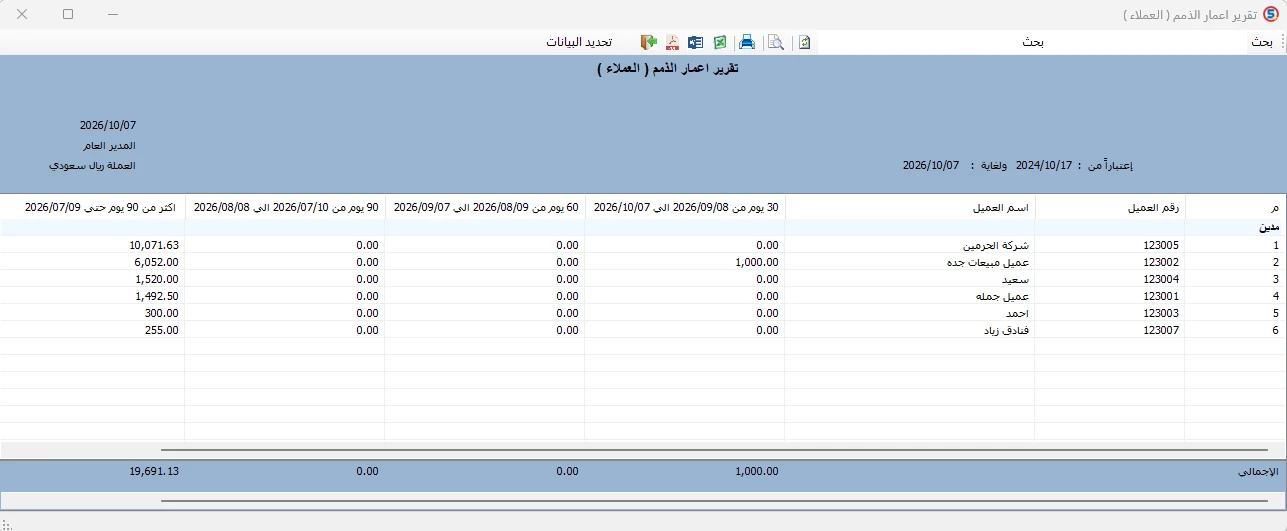
تقرير أعمار الذمم في المحاسب الشامل: تصنيف الأرصدة بحسب المدة المنقضية منذ تاريخ الفاتورة، وليس بحسب أيام التأخر عن تاريخ الاستحقاق.
- وحّد نطاق الفرع والفترة ومصادر الحركات عند مقارنة التقارير.
- راجع أرصدة العملاء مع الفواتير والتحصيلات والتسويات المثبتة.
- قارن تاريخ كل فاتورة بتاريخ استحقاقها المتفق عليه لتحديد المتأخرات الفعلية.
- استخدم نتائج المتابعة لتحديد أولويات التواصل، مع فصل القرار الإداري عن تقدير الخسائر الائتمانية.
لمعرفة أثر هذه الأرصدة في السيولة، اقرأ الفرق بين الربح والسيولة.
أخطاء شائعة عند تقييم الذمم المدينة
أكثر الأخطاء تأثيرًا ليست في عملية جمع الأرصدة، بل في تفسيرها واتخاذ قرارات غير مناسبة بناءً عليها.
| الخطأ | التصحيح |
|---|---|
| اعتبار كل فاتورة قديمة متأخرة | قارن تاريخ التقرير بتاريخ الاستحقاق الموثق. |
| احتساب المتأخرات من عمر الفاتورة فقط | استخدم تاريخ الاستحقاق وشروط السداد لتحديد التأخر. |
| حساب DSO من إجمالي المبيعات النقدية والآجلة بلا توضيح | استخدم صافي المبيعات الآجلة للفترة المتسقة مع متوسط الذمم، واذكر الصيغة. |
| اعتبار نسبة الأعمار هي نسبة الديون المعدومة | افصل تحليل الأعمار عن تقييم مخاطر الخسائر الائتمانية. |
| الاعتماد على صورة تقرير دون ضبط الفترة والفرع | وحّد نطاق التقارير وطابقها مع الحسابات والمستندات. |
| اعتبار المخصص وظيفة تلقائية بمجرد استخراج الأعمار | تحقق من السياسة المحاسبية ومدخلات القياس ولا تفترض وجود احتساب آلي. |
خطة متابعة شهرية مختصرة للذمم
في نهاية كل شهر، يمكن للمنشأة إنشاء دورة متابعة واضحة لا تخلط بين المبيعات والتحصيل والمخصصات.
- استخرج أرصدة العملاء في تاريخ موحد وطابق الحركات المهمة مع المستندات.
- قسّم الفواتير حسب عمرها، ثم حدد المتأخرات حسب تواريخ الاستحقاق الموثقة.
- رتّب التواصل بحسب المبلغ ومدة التأخر والسلوك الائتماني مع مراعاة الخلافات القائمة.
- راقب نسبة المتأخرات واتجاه متوسط فترة التحصيل باستخدام تعريفات ثابتة.
- أحِل الأرصدة عالية المخاطر إلى تقييم محاسبي مناسب وفق إطار التقرير المالي المعتمد.
- وثّق نتائج المتابعة وتواريخ الوعود بالسداد والمسؤول عن كل حالة.
الخلاصة: الرصيد، والعمر، والاستحقاق ثلاثة أشياء مختلفة
إجمالي الذمم يبين الأموال المستحقة من العملاء، وعمر الفاتورة يبين المدة منذ إصدارها، أما التأخر فيتحدد بشروط الاستحقاق. يبدأ التحصيل الجيد بمطابقة المستندات ثم تحليل الأرصدة بحسب الآجال، بينما يحتاج تقدير الخسائر الائتمانية إلى معالجة محاسبية مستقلة. اجعل التقارير وسيلة لتحديد الأسئلة الصحيحة واتخاذ قرار موثق، لا بديلًا عن قراءة شروط البيع أو تقييم المخاطر.
للاطلاع على أثر التحصيل في النقد، راجع الفرق بين الربح والسيولة، وللتوسع في مراجعة الحسابات قبل القوائم المالية راجع ميزان المراجعة.
المراجع المحاسبية
توضح المراجع التالية متطلبات الخسائر الائتمانية المتوقعة وإطار تطبيق المعايير في المملكة العربية السعودية. ويختلف الإطار المحاسبي الواجب تطبيقه بحسب طبيعة المنشأة.
- IFRS 9 — الأدوات المالية، الفقرة 5.5.15، الخاصة بالمنهج المبسط للذمم التجارية.
- مؤسسة IFRS — مراجعة ما بعد التطبيق لمتطلبات انخفاض القيمة في IFRS 9، وشرح مصفوفة المخصصات.
- مؤسسة IFRS — الملف التعريفي لتطبيق المعايير الدولية في المملكة العربية السعودية.
IFRS 9 — النص الرسمي | مراجعة المنهج المبسط ومصفوفة المخصصات | ملف المعايير في السعودية
أسئلة شائعة
01هل كل فاتورة مضى عليها أكثر من 90 يومًا تعد متأخرة؟
لا. التأخر يُحدد مقارنة بتاريخ الاستحقاق المتفق عليه، بينما 90 يومًا منذ إصدار الفاتورة يمثل عمرها فقط.
02ما الفرق بين تقرير أعمار الذمم وأرصدة العملاء؟
تقرير الأرصدة يركز على الرصيد والحركات لكل عميل، بينما تقرير الأعمار يصنف الأرصدة إلى شرائح زمنية وفق أساس احتساب العمر في التقرير.
03من أي تاريخ يحتسب المحاسب الشامل عمر الفاتورة؟
تقرير أعمار الذمم للعملاء في المحاسب الشامل يحسب العمر من تاريخ الفاتورة، مع إمكانية تحديد الشرائح الزمنية في إعدادات التقرير.
04هل يمكن اعتبار كل رصيد متأخر دينًا معدومًا؟
لا. التأخر مؤشر يحتاج متابعة، أما تعذر التحصيل والخسائر الائتمانية فيحتاجان تقييمًا محاسبيًا وفق الأدلة وإطار التقرير المالي المناسب.
05كيف يُحسب متوسط فترة التحصيل DSO؟
من الصيغ الإدارية المبسطة: متوسط الذمم التجارية المدينة مقسومًا على صافي المبيعات الآجلة خلال الفترة، ثم مضروبًا في عدد أيام الفترة.
06هل يُحسب مخصص الخسائر الائتمانية من تقرير الأعمار مباشرة؟
لا يكفي تقرير الأعمار وحده. وفق IFRS 9، يمكن استخدام مصفوفة مخصصات تراعي الخسائر التاريخية والظروف الحالية والتوقعات المعقولة، إذا كانت المنشأة تطبق هذا الإطار وتنطبق عليها المتطلبات ذات الصلة.