
قد يتساوى إجمالي المدين والدائن في ميزان المراجعة، ومع ذلك توجد أخطاء في الحسابات. في هذا الدليل نفهم كيف يُقرأ الميزان، وكيف تتكون أرصدته من الأستاذ العام، وما الذي يثبته التوازن وما الذي لا يثبته، مع مثال رقمي وصور فعلية من برنامج المحاسب الشامل.
ما هو ميزان المراجعة؟
ميزان المراجعة تقرير يجمع الحسابات وأرصدة كل حساب أو مجاميع حركاته المدينة والدائنة خلال فترة معينة، بهدف مراجعة التوازن الحسابي ومساعدة المحاسب على اكتشاف بعض الأخطاء قبل إعداد القوائم المالية.
- يستمد بياناته من الحسابات المسجلة في الأستاذ العام.
- يعرض الحسابات ومبالغها المدينة والدائنة وفق نوع التقرير والفترة المختارة.
- يُستخدم للمراجعة والتحليل، ولا يُعد بديلًا عن قائمة المركز المالي أو قائمة الدخل.
كيف نصل من القيود اليومية إلى ميزان المراجعة؟
تبدأ العملية بتسجيل المستند المحاسبي، ثم إثبات أثره في القيود، وترحيل الحركات إلى حسابات الأستاذ العام، ثم تجميع حركات الحسابات وأرصدتها في ميزان المراجعة.
| المرحلة | ما يحدث فيها |
|---|---|
| المستند | تسجيل عملية مثل سند قبض أو فاتورة |
| قيد اليومية | تحديد الحسابات المدينة والدائنة |
| الأستاذ العام | تجميع حركة كل حساب على حدة |
| ميزان المراجعة | عرض مجاميع الحركات والأرصدة ومقارنة الطرفين |
للتوسع في هذه المراحل، راجع مقال «القيود اليومية: من المستند المحاسبي إلى القيد ثم الأستاذ العام» ضمن مركز التعلّم.
ما الفرق بين ميزان المراجعة بالمجاميع وبالأرصدة؟
يمكن قراءة ميزان المراجعة من زاويتين: مجاميع الحركات خلال الفترة، أو الأرصدة الناتجة بعد المقاصة بين الطرفين لكل حساب.
| النوع | ماذا يعرض؟ | فائدته |
|---|---|---|
| ميزان المراجعة بالمجاميع | إجمالي الحركات المدينة والدائنة لكل حساب | فحص تساوي إجمالي حركات القيد المزدوج |
| ميزان المراجعة بالأرصدة | الرصيد الصافي المدين أو الدائن لكل حساب | فهم أرصدة الحسابات قبل التسويات والقوائم |
قد يتضمن التقرير نفسه أعمدة للأرصدة الافتتاحية والحركات والأرصدة النهائية؛ لذا لا يلزم أن تكون المجاميع والأرصدة تقريرين منفصلين داخل كل نظام.
مثال مبسط على ميزان مراجعة متوازن
لنفترض منشأة بدأت برأس مال نقدي قدره 20,000 ريال، واشترت معدات نقدًا بـ5,000 ريال، ثم حققت إيراد خدمات نقدي قدره 3,000 ريال. بعد ترحيل القيود، تصبح أرصدة الحسابات كما يلي:
| الحساب | مدين (ريال) | دائن (ريال) |
|---|---|---|
| الصندوق | 18,000 | — |
| المعدات | 5,000 | — |
| رأس المال | — | 20,000 |
| إيرادات الخدمات | — | 3,000 |
| الإجمالي | 23,000 | 23,000 |
الصندوق = 20,000 − 5,000 + 3,000 = 18,000 ريال. وإجمالي الأرصدة المدينة = 18,000 + 5,000 = 23,000 ريال، يساوي إجمالي الأرصدة الدائنة 20,000 + 3,000.
قراءة تقرير ميزان المراجعة في المحاسب الشامل
تُظهر الصورة تقريرًا يشمل أسماء الحسابات، والأرصدة الافتتاحية والسابقة، وحركة الفترة، ورصيد آخر الفترة، مع فصل كل مبلغ إلى مدين ودائن.
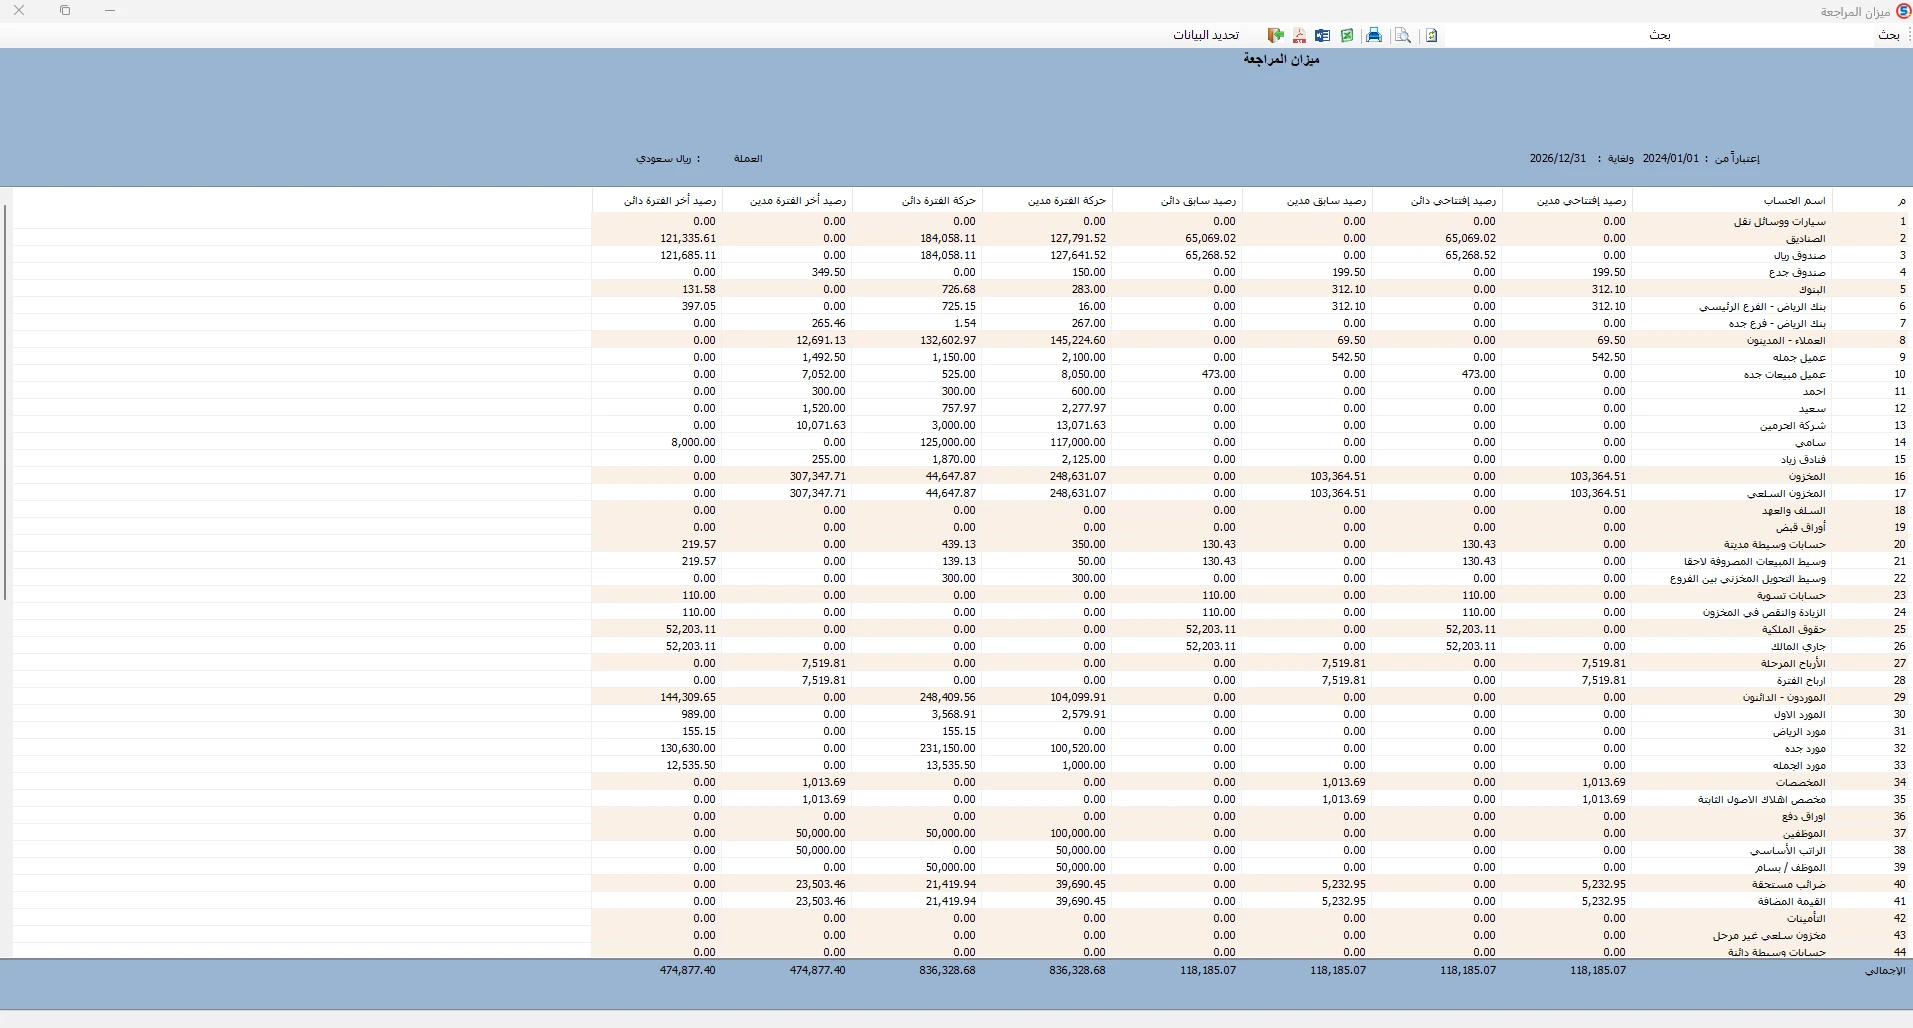
تقرير ميزان المراجعة في برنامج المحاسب الشامل، يوضح الحسابات والأرصدة الافتتاحية والحركات المدينة والدائنة وأرصدة نهاية الفترة، مع تساوي إجمالي الطرفين.
| البند | مدين (ريال) | دائن (ريال) |
|---|---|---|
| الأرصدة الافتتاحية | 118,185.07 | 118,185.07 |
| حركة الفترة | 796,328.68 | 796,328.68 |
| أرصدة آخر الفترة | 479,877.40 | 479,877.40 |
لربط الإجماليات بالحسابات، راجع تفاصيل كل حساب في الأستاذ العام مع توحيد الفترة ومصادر الحركات.
كيف تقرأ أعمدة التقرير؟
عند قراءة ميزان المراجعة، انتبه إلى الفترة ونوع الرصيد قبل مقارنة الأرقام.
| العمود | المعنى |
|---|---|
| الرصيد الافتتاحي | الأرصدة المسجلة في القيد الافتتاحي، والمدورة من السنة المالية السابقة |
| الرصيد السابق | الحركات المدينة والدائنة منذ بداية السنة المالية حتى ما قبل الفترة المختارة |
| حركة الفترة | الحركات المدينة والدائنة خلال الفترة المختارة |
| رصيد آخر الفترة | الرصيد الناتج عن الافتتاحي وصافي السابق وصافي الحركة |
الختامي = الافتتاحي + صافي الحركات السابقة + صافي حركة الفترة، مع مراعاة الجانب المدين والدائن. إذا بدأت الفترة المختارة داخل السنة، فالافتتاحي يظل رصيد القيد الافتتاحي المدور من السنة السابقة، وليس رصيد بداية الفترة المختارة.
إعداد تقرير ميزان المراجعة في المحاسب الشامل
تتيح شاشة إعداد التقرير تحديد الفترة والحسابات والفرع والعملة ومصادر القيود وخيارات عرض الأرصدة. يجب تحديد القيد الافتتاحي؛ فعدم تحديده يؤدي إلى عدم ظهور بيانات التقرير.
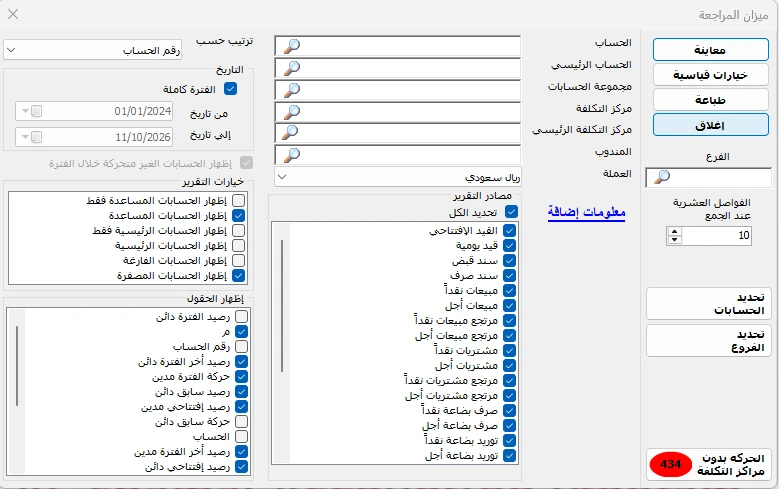
شاشة إعدادات تقرير ميزان المراجعة في برنامج المحاسب الشامل، تتيح تحديد الفترة الزمنية والحسابات والفرع والعملة ومركز التكلفة، مع خيارات لتحديد أنواع الحسابات ومصادر الحركات المحاسبية والأعمدة المطلوب عرضها، مما يساعد على تخصيص التقرير ومراجعة الأرصدة والحركات المدينة والدائنة.
- حدد الفترة التي تريد مراجعتها وتأكد من تاريخ البداية والنهاية.
- اختر الحسابات والفرع والعملة بما يتفق مع غرض المراجعة.
- حدد القيد الافتتاحي لتظهر بيانات التقرير، وراجع بقية مصادر المستندات حتى لا تستبعد حركات مهمة.
- عند مقارنة تقريرين، وحّد الفترة والفروع والعملات وأنواع المستندات؛ اختلاف نتائج التقريرين لا يعني بالضرورة عدم توازن أي منهما.
ماذا يعني أن ميزان المراجعة متوازن؟
يعني أن مجموع المبالغ المدينة يساوي مجموع المبالغ الدائنة في الأعمدة التي تتم مقارنتها. وهو اختبار مهم للاتساق الحسابي، لكنه ليس شهادة بأن الدفاتر خالية من الأخطاء.
قاعدة مهمة: ميزان مراجعة متوازن ≠ جميع القيود صحيحة.
ما الأخطاء التي قد يكشفها عدم التوازن؟
قد يشير اختلاف الإجماليين إلى مشكلة في تسجيل أو تجميع أو ترحيل أحد الطرفين، أو إلى اختلاف نطاق التقرير وإعداداته.
- تسجيل مبلغ في جانب دون مقابله عند إدخال أو ترحيل عملية.
- خطأ حسابي في تجميع أو نقل مبالغ الحركات.
- وجود حركات غير مكتملة أو مستبعدة من نطاق التقرير.
- استبعاد حساب أو طرف من قيد بسبب نطاق العرض أو التصفية.
هذه أمثلة محتملة، ويجب تشخيص السبب من القيود والحسابات وإعدادات التقرير، لا من فرق الإجمالي وحده.
أخطاء لا يكشفها ميزان المراجعة المتوازن
قد يبقى الميزان متوازنًا رغم وجود خطأ يؤثر في دقة النتائج.
| الخطأ | لماذا قد يبقى الميزان متوازنًا؟ |
|---|---|
| إغفال عملية بالكامل | لم يسجل أي من طرفيها |
| تسجيل العملية في حساب غير صحيح | سُجل مدين ودائن متساويان لكن بتصنيف خاطئ |
| تسجيل مبلغ خاطئ بالتساوي في الطرفين | بقي مجموع المدين مساويًا للدائن |
| تسجيل العملية مرتين | تكرر القيد بطرفيه المتساويين |
| تسجيل عملية في فترة غير صحيحة | قد تتوازن الفترة رغم خطأ التوقيت |
إذا لم يتوازن الميزان، فمن أين تبدأ؟
ابدأ بمراجعة نطاق التقرير؛ فقد يؤدي استبعاد حساب أو أحد طرفي قيد إلى عدم توازن الإجماليين المعروضين. بعد توحيد النطاق، افحص التسجيل والتجميع والترحيل لتحديد مصدر الفرق.
- تحقق من تاريخ البداية والنهاية والعملة والفرع.
- تأكد من اختيار مصادر المستندات وحالات الترحيل الملائمة.
- قارن إجمالي الحركات المدينة والدائنة وحدد مقدار الفرق.
- راجع القيود الحديثة أو المعدلة، ثم حركات الأستاذ العام للحسابات المرتبطة.
- صحح السبب في المستند أو القيد وفق صلاحيات المنشأة وإجراءاتها، ثم أعد استخراج التقرير.
ما الفرق بين ميزان المراجعة والميزانية العمومية؟
ميزان المراجعة تقرير رقابي يعرض الحسابات وأرصدتها أو حركاتها، أما قائمة المركز المالي (الميزانية العمومية) فهي قائمة مالية تعرض الأصول والالتزامات وحقوق الملكية في تاريخ معين.
| المعيار | ميزان المراجعة | قائمة المركز المالي |
|---|---|---|
| الهدف | فحص الحسابات ومراجعتها | عرض المركز المالي |
| المحتوى | حسابات متنوعة قد تشمل الإيرادات والمصروفات | الأصول والالتزامات وحقوق الملكية |
| التوقيت | خلال المراجعة وفي نهاية الفترات | في تاريخ محدد بعد المعالجات اللازمة |
ما الفحوص اللازمة قبل إعداد القوائم المالية؟
حتى مع توازن الميزان، ينبغي مراجعة الأرصدة من حيث صحتها واكتمالها وارتباطها بالفترة.
- مطابقة أرصدة البنوك والصناديق مع المستندات والتسويات.
- مراجعة أرصدة العملاء والموردين والذمم.
- فحص المخزون والأصول الثابتة والإهلاك عند انطباقه.
- إثبات المصروفات المستحقة والمدفوعة مقدمًا والإيرادات المستحقة أو المقدمة بحسب الحالة.
- مراجعة الحسابات غير المعتادة والأرصدة السالبة أو غير المتوقعة.
- إعداد قيود التسوية اللازمة ثم استخراج ميزان مراجعة معدل عند الحاجة.
كيف يساعدك المحاسب الشامل في المراجعة؟
توضح الشاشات المتاحة إمكانية استعراض ميزان المراجعة بأعمدة تفصيلية، وتحديد نطاق الحسابات والتواريخ ومصادر المستندات، وهو ما يساعد المحاسب على الانتقال من الأرقام الإجمالية إلى مراجعة الحسابات ذات الصلة.
عند وجود فرق أو رصيد غير معتاد، انتقل إلى حركة الحساب ثم إلى المستند المؤيد لتحديد سبب المبلغ وتاريخ تسجيله.
خلاصة: خطوات مراجعة ميزان المراجعة
وحّد نطاق التقرير، وطابق الأرصدة مع الأستاذ العام والمستندات، ثم راجع التسويات وتوقيتها. وثّق الفروق وأسبابها وأعد استخراج الميزان بعد التصحيح قبل إعداد القوائم المالية.
للمتابعة، اقرأ القيود اليومية والأستاذ العام، ثم الفرق بين الربح والسيولة لفهم متابعة ذمم العملاء وأثر التحصيل.
أسئلة شائعة
01هل توازن ميزان المراجعة يعني عدم وجود أخطاء؟
لا. التوازن يثبت تساوي إجمالي المدين والدائن فقط، وقد توجد عمليات محذوفة أو مكررة أو مسجلة في حسابات أو فترات غير صحيحة.
02ما الفرق بين ميزان المراجعة بالمجاميع وبالأرصدة؟
بالمجاميع يعرض إجمالي الحركات المدينة والدائنة، وبالأرصدة يعرض صافي الرصيد المدين أو الدائن لكل حساب.
03هل ميزان المراجعة هو الميزانية العمومية؟
لا. ميزان المراجعة تقرير للحسابات والأرصدة، أما الميزانية العمومية فهي قائمة المركز المالي للأصول والالتزامات وحقوق الملكية.
04من أين تأتي بيانات ميزان المراجعة؟
من حركات وأرصدة الأستاذ العام: الافتتاحي أرصدة القيد الافتتاحي المدورة من السنة السابقة، والسابق حركات السنة قبل الفترة، والحركة حركات الفترة المختارة. الختامي ناتج الافتتاحي وصافي السابق وصافي الحركة. يجب تحديد القيد الافتتاحي لتظهر بيانات التقرير.
05ماذا أفعل إذا لم يتوازن ميزان المراجعة؟
راجع الفترة والعملة والفرع ومصادر المستندات، ثم افحص القيود والحركات والعمليات غير المكتملة لتحديد سبب الفرق.
06هل أستطيع الاعتماد على ميزان المراجعة لإعداد القوائم مباشرة؟
يجب مراجعة الحسابات وإجراء التسويات اللازمة قبل إعداد القوائم المالية، حتى لو كان ميزان المراجعة متوازنًا.