
تبدأ الدورة المحاسبية بمستند يثبت العملية، ثم يُسجل أثرها في الحسابات ويُرحّل إلى الأستاذ العام. يساعد تتبع مستند واحد عبر هذه المراحل على فهم الرصيد ومراجعة مصدره.
ما هو قيد اليومية؟
قيد اليومية هو تسجيل محاسبي يحدد الحسابات المتأثرة بالعملية ومبالغها في الجانب المدين والدائن وتاريخها وبيانها ومرجعها. وفي نظام القيد المزدوج يجب أن يتساوى مجموع المدين مع مجموع الدائن.تسجيل قيد متوازن لا يكفي وحده لإثبات صحته؛ إذ يجب أيضًا التأكد من الحسابات والتوقيت والمستند المؤيد.
ما الفرق بين المستند المحاسبي وقيد اليومية؟
المستند دليل العملية أو أداة تسجيلها التشغيلية، مثل سند القبض أو فاتورة البيع. أما القيد فهو التعبير المحاسبي عن أثر العملية على الحسابات. قد ينشأ القيد من مستند داخل النظام أو يُدخل مباشرةً حسب نوع العملية وإعدادات المنشأة.
| العنصر | المستند المحاسبي | قيد اليومية |
|---|---|---|
| الهدف | إثبات العملية وبياناتها | تسجيل أثرها على الحسابات |
| أمثلة | سند قبض، سند صرف، فاتورة | حساب مدين وحساب دائن أو أكثر |
| ما الذي تراجعه؟ | الطرف والمبلغ والتاريخ والمرجع | الحسابات والمبالغ والتوازن والفترة |
مثال من النظام: سند قبض بقيمة 300 ريال
في صورة سند القبض يظهر مبلغ 300 ريال من العميل أحمد إلى صندوق ريال. وتوضح صورة القيد الناتج أن صندوق ريال مدين بـ300 ريال وحساب أحمد دائن بـ300 ريال، والفرق صفر.هذا المثال يفترض أن المبلغ تحصيل لرصيد مستحق على العميل؛ لذلك يزيد النقد ويقل رصيد العميل.
| الحساب | مدين (ريال) | دائن (ريال) |
|---|---|---|
| صندوق ريال | 300 | — |
| العميل أحمد | — | 300 |
| الإجمالي | 300 | 300 |
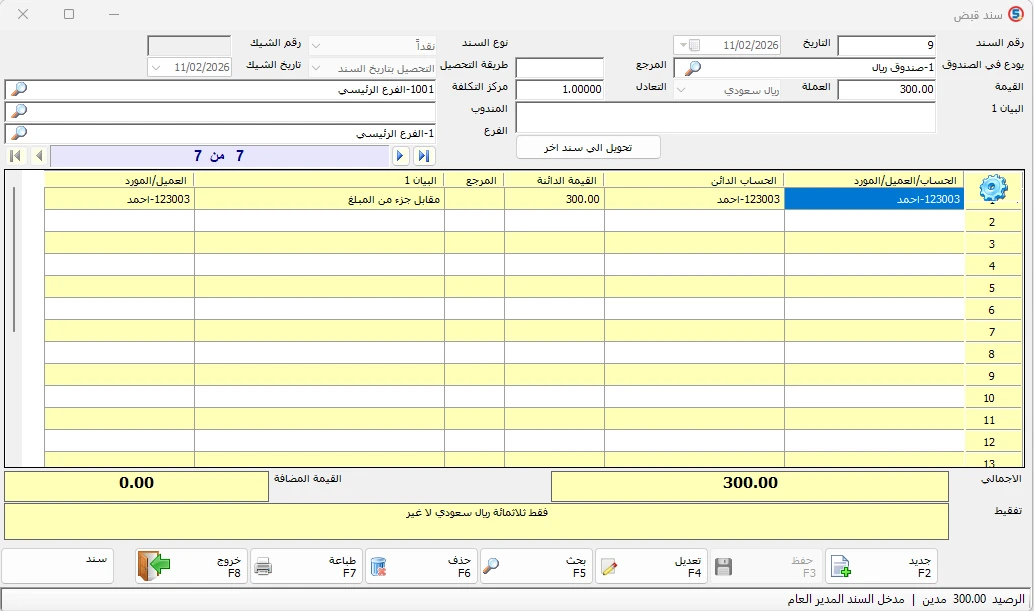
شاشة سند قبض في المحاسب الشامل توضح تسجيل تحصيل مبلغ 300 ريال من أحد العملاء، مع تحديد الصندوق والعميل والفرع والعملة وبيان العملية.
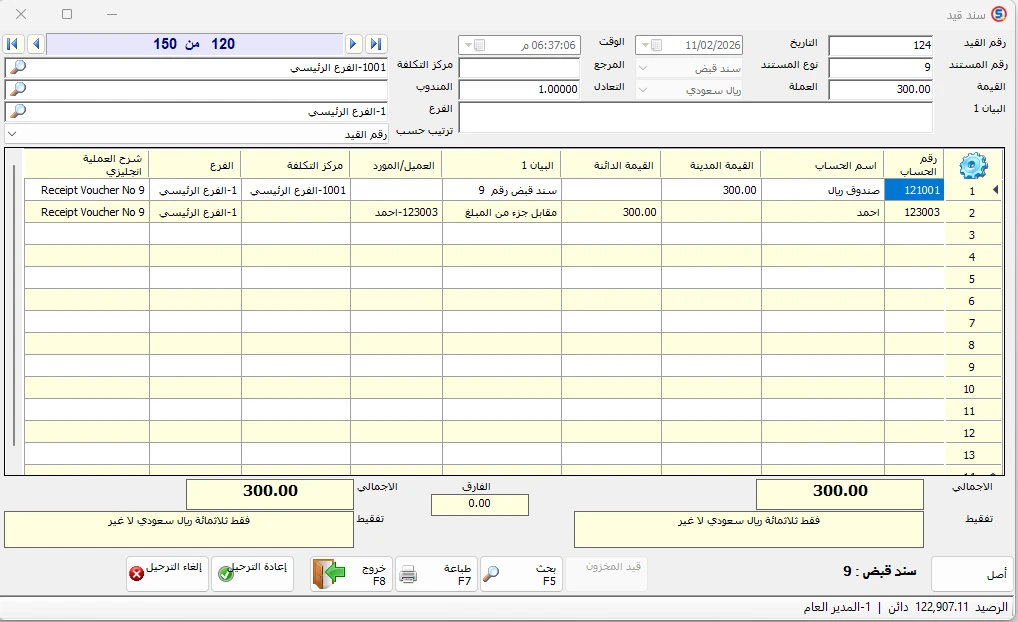
شاشة القيد المحاسبي المرتبط بسند القبض، وتوضح إثبات مبلغ 300 ريال في الجانب المدين لحساب الصندوق، وفي الجانب الدائن لحساب العميل، مع تساوي طرفي القيد.
ما الفرق بين القيد البسيط والقيد المركب؟
القيد البسيط يتكون من حساب مدين واحد وحساب دائن واحد. أما القيد المركب فيتضمن أكثر من حساب في أحد الجانبين أو كليهما، مع استمرار تساوي إجمالي المدين والدائن.في شاشة قيد اليومية المرفقة يظهر إثبات استحقاق رواتب بقيمة 10,000 ريال، مقابل مبلغين مستحقين للموظفين بسام وأنس. هذا قيد استحقاق، ولا يدل بمفرده على دفع الرواتب نقدًا.
| الحساب | مدين (ريال) | دائن (ريال) |
|---|---|---|
| مصروف الرواتب (الراتب الأساسي في المثال) | 10,000 | — |
| رواتب مستحقة للموظف بسام | — | 5,000 |
| رواتب مستحقة للموظف أنس | — | 5,000 |
| الإجمالي | 10,000 | 10,000 |
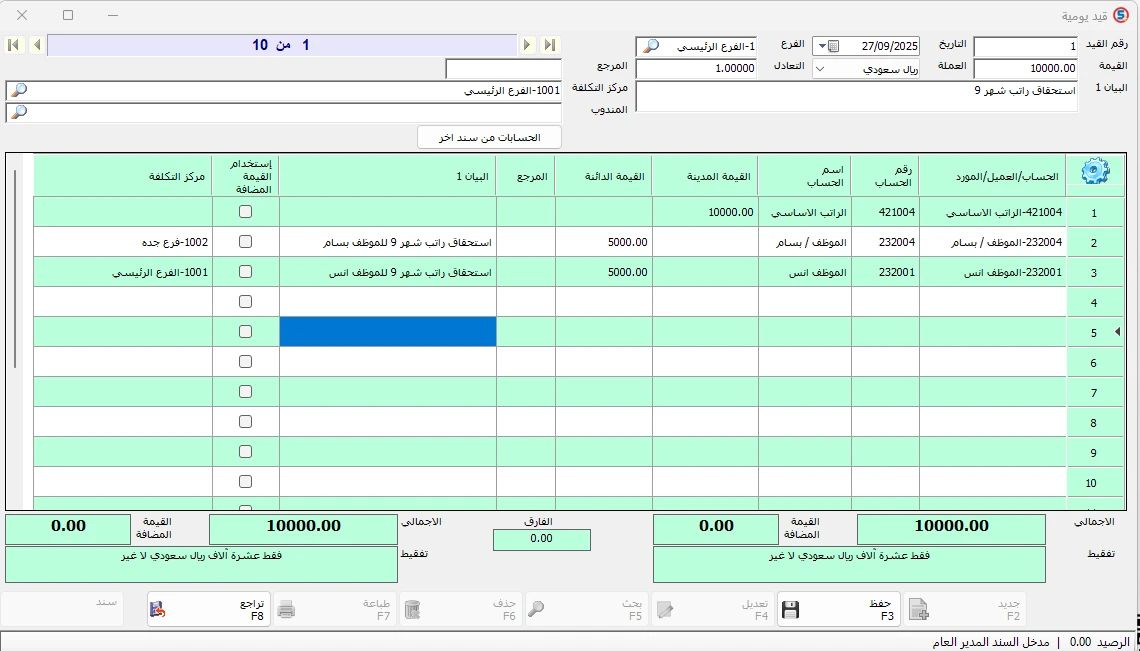
شاشة قيد يومية مركب لإثبات استحقاق رواتب بقيمة 10,000 ريال، موزعة بين موظفين بواقع 5,000 ريال لكل موظف، مع إظهار الحسابات المدينة والدائنة وتوازن القيد.
كيف تنتقل العمليات من المستند إلى الحسابات؟
التسلسل التعليمي هو: مستند العملية ← تحديد الحسابات المتأثرة ← قيد محاسبي متوازن ← ترحيل الحركات وفق إعدادات النظام ← مراجعة حركة الحساب في الأستاذ العام ← مراجعة الأرصدة والحركات في ميزان المراجعة.قد ينفذ النظام أجزاء من هذه الدورة تلقائيًا، ولا يعني هذا أن كل خطوة تتطلب إدخالًا يدويًا مستقلًا.
ما المقصود بترحيل القيود؟
الترحيل في المفهوم المحاسبي هو نقل أثر قيود اليومية إلى حساباتها في الأستاذ العام بحيث تتجمع حركات كل حساب ورصيده. وتوجد في المحاسب الشامل شاشة مستقلة باسم «ترحيل المستندات» تتيح التعامل مع أنواع متعددة من المستندات.إلغاء ترحيل المستند يجعله دون ترحيل ودون تأثير محاسبي أو مخزني حتى يُرحّل مرة أخرى.
هل الترحيل في المحاسب الشامل آلي أم يدوي؟
تدعم جميع أنظمة أمان وإصداراتها الترحيل الآلي واليدوي، والترحيل الآلي هو الوضع الافتراضي. وتوضح شاشة الإعدادات خيارَي الترحيل مع تحديد الخيار الآلي في الصورة.تتيح شاشة ترحيل المستندات التعامل مع حالة الترحيل. إلغاء الاعتماد مقيد بمدير النظام أو المستخدم الذي يمتلك الصلاحية، ويُمنع الإلغاء بعد إقفال الفترة.
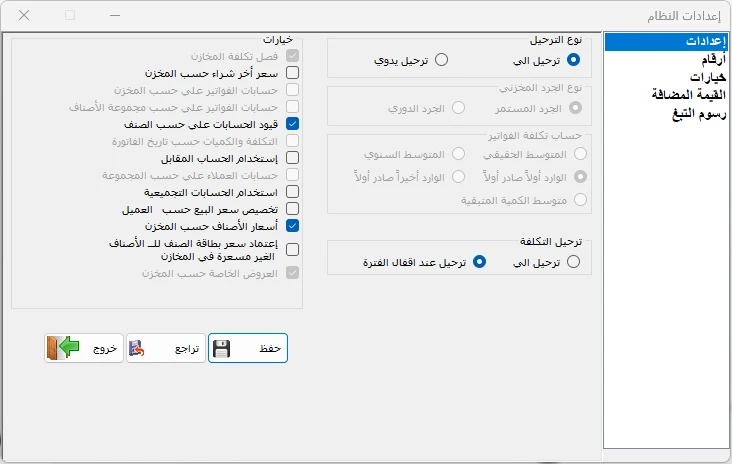
شاشة إعدادات النظام في المحاسب الشامل، وتوضح إمكانية اختيار الترحيل الآلي أو الترحيل اليدوي، مع ظهور خيار الترحيل الآلي محددًا.
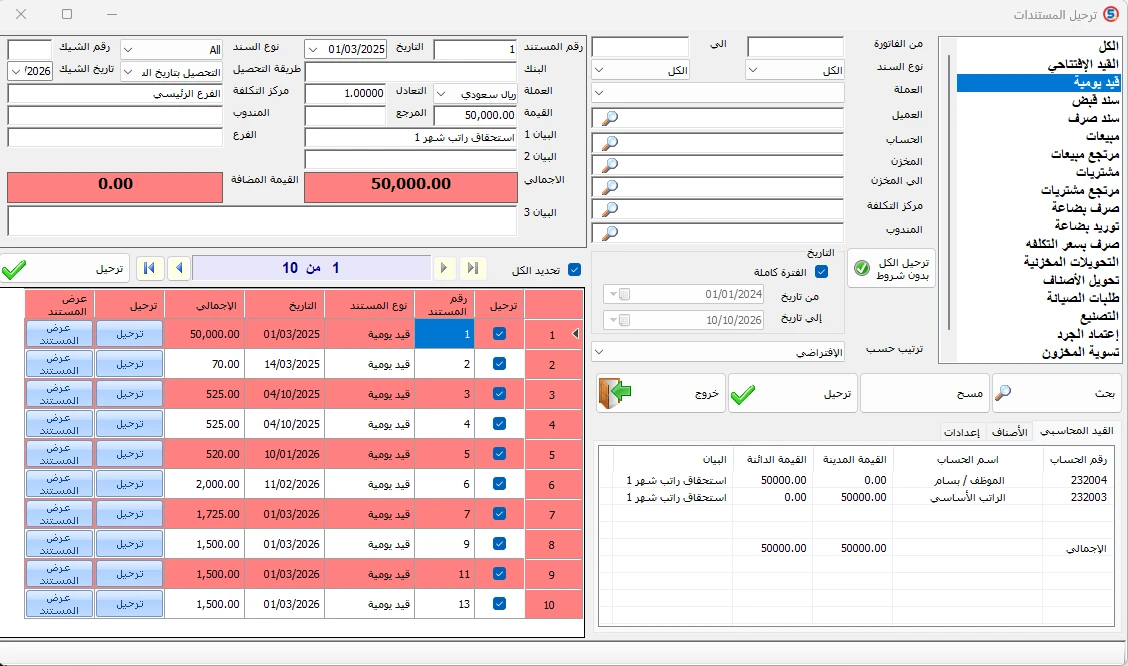
شاشة ترحيل المستندات ومراجعة القيود المحاسبية في المحاسب الشامل
كيف تراجع القيود المسجلة؟
يعرض «تقرير حركة قيد يومية» الحركات حسب المستند والحساب والتاريخ والبيان والمبلغ المدين والدائن، وهو مفيد لتتبع مصدر العملية واكتشاف أخطاء الحساب أو المبلغ أو التكرار.يمكن مقارنة القيد مع المستند الأصلي، والتحقق من توازن طرفيه، ثم مراجعة الحساب الذي استقبل الحركة.
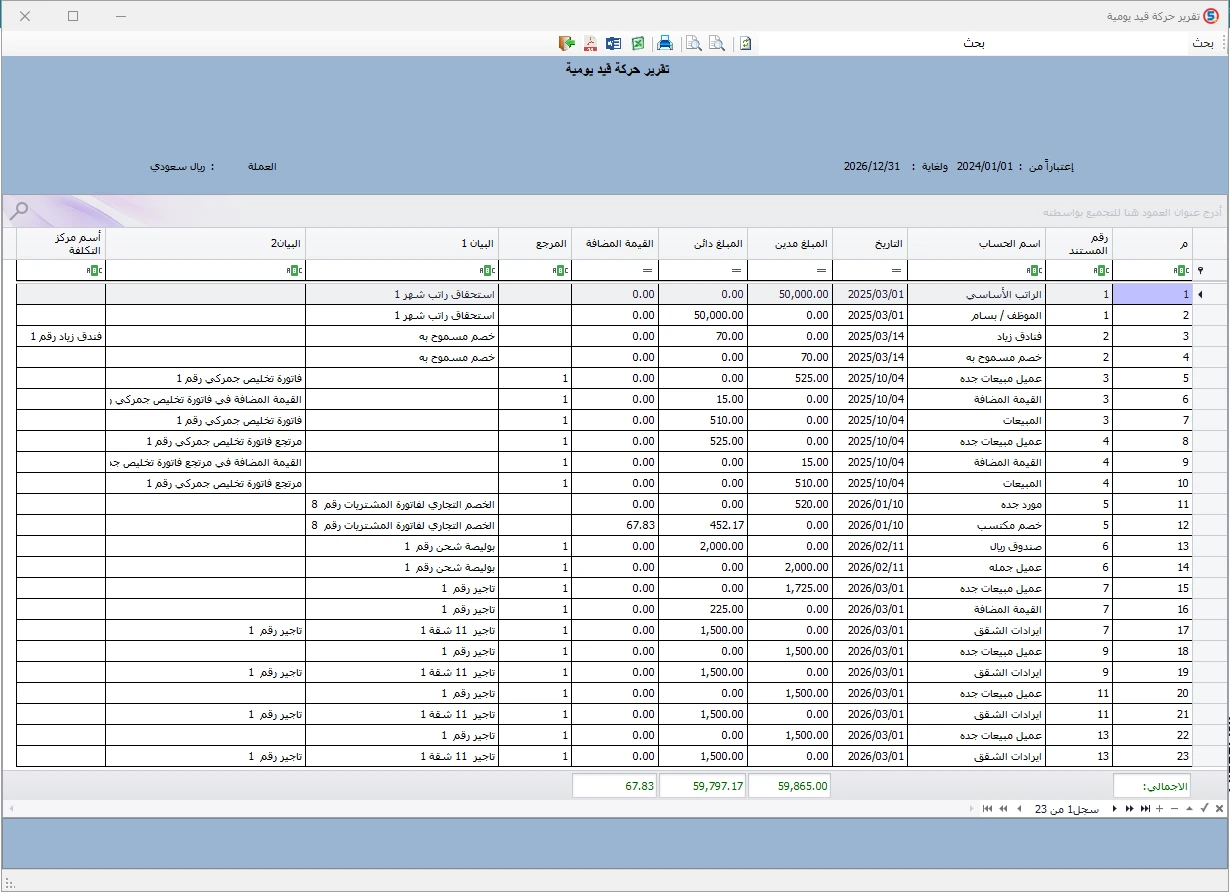
تقرير حركة قيود اليومية في المحاسب الشامل، ويعرض الحسابات وأرقام المستندات والتواريخ والمبالغ المدينة والدائنة والبيانات المرتبطة بالحركات، مما يساعد على مراجعة القيود المسجلة.
ما هو الأستاذ العام؟
الأستاذ العام هو سجل يجمع حركات كل حساب على حدة، مع المبالغ المدينة والدائنة والرصيد. وتظهر صورة «الأستاذ العام» في المحاسب الشامل تقريرًا لحساب «صندوق ريال» برقم 121001، يتضمن المستندات والحركات والرصيد المتتابع.يساعد التقرير في معرفة كيف وصل حساب معين إلى رصيده، بدل الاكتفاء بالنظر إلى إجمالي القيود.
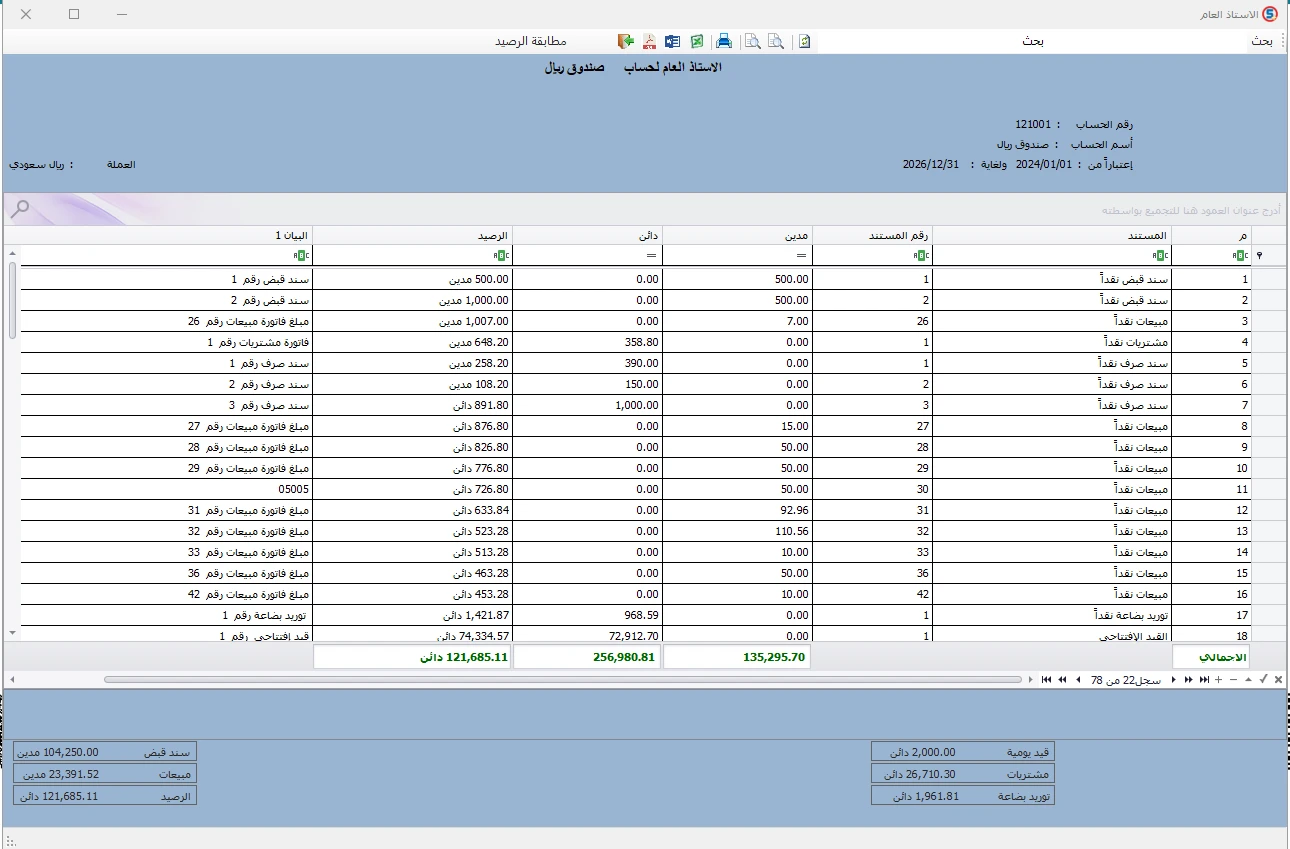
تقرير الأستاذ العام لحساب صندوق ريال في المحاسب الشامل، ويعرض المستندات والحركات المدينة والدائنة والرصيد المتتابع للحساب خلال الفترة المحددة.
ما الفرق بين دفتر اليومية والأستاذ العام؟
اليومية تنظم التسجيل حول العمليات والقيود، بينما الأستاذ العام يجمع الحركات بحسب الحساب. فعملية تحصيل واحدة تظهر ضمن القيود، ويظهر أثرها أيضًا في حساب الصندوق وحساب العميل عند مراجعة حركة كل منهما.
| المعيار | اليومية | الأستاذ العام |
|---|---|---|
| طريقة العرض | بحسب القيود والمستندات | بحسب الحساب |
| السؤال الذي يجيب عنه | ما القيد الذي سُجل لهذه العملية؟ | كيف تغير رصيد هذا الحساب؟ |
| استخدام شائع | مراجعة أطراف القيد | تتبع حركة حساب ورصيده |
ما هو ميزان المراجعة، ومتى نستخدمه؟
ميزان المراجعة يلخص الحسابات وحركاتها. في المحاسب الشامل، الافتتاحي أرصدة القيد الافتتاحي المدورة من السنة السابقة، والسابق حركات السنة حتى ما قبل الفترة المختارة، والحركة حركات الفترة، والختامي ناتج الافتتاحي وصافي السابق وصافي الحركة. يجب تحديد القيد الافتتاحي لتظهر بيانات التقرير.توازن ميزان المراجعة يساعد على اكتشاف بعض الأخطاء الحسابية، لكنه لا يكشف بالضرورة كل خطأ؛ فقد تكون هناك عملية أغفلت بالكامل أو سُجلت في حساب غير مناسب مع بقاء التوازن.
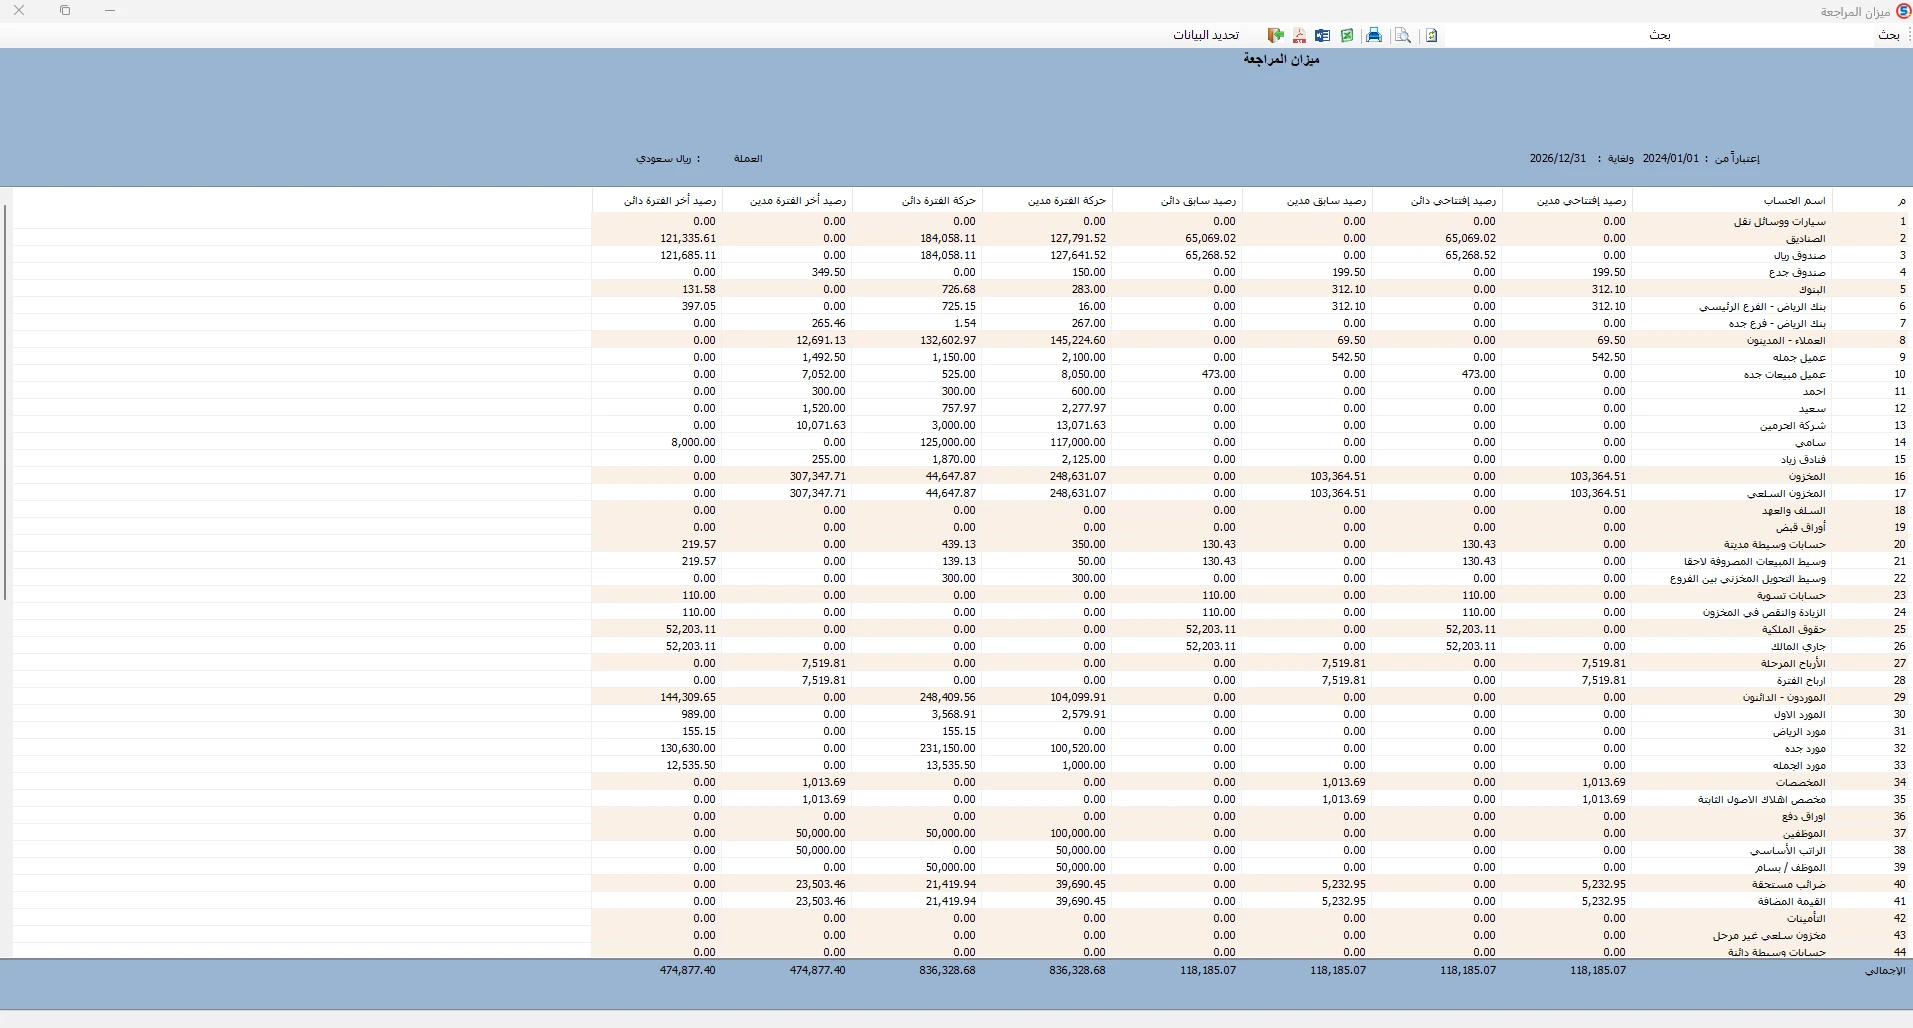
تقرير ميزان المراجعة في المحاسب الشامل، ويعرض الحسابات مع الأرصدة الافتتاحية والحركات المدينة والدائنة وأرصدة نهاية الفترة، بما يساعد على مراجعة التوازن الحسابي.
كيف تساعد إعدادات التقارير في المراجعة؟
توضح صور إعداد الأستاذ العام وميزان المراجعة إمكانية تحديد الفترة والحساب والفرع والعملة ومصادر الحركات وخيارات عرض الأرصدة. تساعد هذه المرشحات على تضييق نطاق الفحص عند البحث عن اختلاف أو حركة معينة.قد تختلف النتائج حسب نطاق الفترة والمرشحات ومصادر المستندات المختارة؛ لذا ينبغي توحيد إعدادات التقارير عند المقارنة.
خطوات عملية لمراجعة دورة مستند واحد
- افتح المستند الأصلي وتحقق من تاريخه ومبلغه والطرف المرتبط به.
- اعرض القيد الناتج وتحقق من الحسابات والمبالغ وتساوي طرفيه.
- راجع حالة الترحيل من الشاشة المخصصة وفق إعدادات المنشأة.
- افتح الأستاذ العام للحساب المعني وتحقق من ظهور الحركة وأثرها على الرصيد.
- راجع ميزان المراجعة للفترة المناسبة، مع التأكد من المرشحات ومصادر الحركات.
أخطاء شائعة ينبغي تجنبها
- الخلط بين إنشاء المستند وتسجيل القيد وترحيله؛ فهي مفاهيم مترابطة وليست متطابقة دائمًا.
- الاعتقاد أن القيد المتوازن صحيح بالضرورة.
- تفسير قيد استحقاق الرواتب على أنه دليل على سدادها.
- مقارنة تقارير تستخدم فترات أو مرشحات مختلفة.
- اعتبار الترحيل اليدوي الوضع الافتراضي؛ فالترحيل الآلي هو الوضع الافتراضي في جميع الأنظمة والإصدارات.
- الخلط بين المستند الملغى ترحيله والمستند المرحّل؛ فالأول بلا أثر محاسبي أو مخزني حتى إعادة ترحيله.
كيف يساعد المحاسب الشامل في هذه الدورة؟
راجع مستندًا وقيده وحركته في الأستاذ العام، ثم وحّد الفترة والمرشحات عند استخراج ميزان المراجعة.اضبط دليل الحسابات وربط المستندات لتصل الحركات إلى الحسابات المناسبة.
الخلاصة
المستند يثبت العملية، والقيد يسجل أثرها على الحسابات، والترحيل يجمع هذا الأثر في حسابات الأستاذ العام، وميزان المراجعة يعرض ملخص الأرصدة والحركات. فهم العلاقة بين هذه المراحل يجعل اكتشاف الأخطاء ومراجعة الحسابات أكثر وضوحًا.إذا أردت التعرف على تفاصيل طرفي القيد قبل متابعة هذه الدورة، ابدأ بمقال «المدين والدائن بطريقة مبسطة»، ثم انتقل إلى دليل الحسابات لتفهم تنظيم الحسابات التي تستقبل الحركات.
مصادر للتوسع
إطار مفاهيم التقرير المالي — مؤسسة IFRS؛ الأمثلة التطبيقية موضحة في لقطات المحاسب الشامل المرفقة بالمقال. تسلسل الدورة المحاسبية شرح تعليمي عام، وتُراجع إجراءات التشغيل في دليل الإصدار.
أسئلة شائعة
01ما الفرق بين المستند وقيد اليومية؟
المستند يثبت العملية وبياناتها، بينما يسجل القيد أثرها على الحسابات المدينة والدائنة.
02هل كل قيد يومية يتكون من حسابين فقط؟
لا. قد يكون بسيطًا من حسابين أو مركبًا من أكثر من حساب، بشرط تساوي مجموع المدين والدائن.
03هل قيد استحقاق الرواتب يعني دفعها؟
لا. قيد الاستحقاق يثبت المصروف والمبالغ المستحقة، أما السداد فيحتاج إلى تسجيل أثر الدفع عند حدوثه.
04هل يدعم المحاسب الشامل الترحيل الآلي؟
تدعم جميع أنظمة أمان وإصداراتها الترحيل الآلي واليدوي، والترحيل الآلي هو الوضع الافتراضي.
05ما الفرق بين اليومية والأستاذ العام؟
اليومية تعرض العمليات وقيودها، والأستاذ العام يجمع الحركات بحسب كل حساب ويعرض أثرها على رصيده.
06هل توازن ميزان المراجعة يعني عدم وجود أخطاء؟
لا. التوازن لا يكشف كل الأخطاء، مثل إغفال عملية كاملة أو تسجيلها في حساب غير صحيح مع تساوي الأطراف.