
إذا قبضت المنشأة 300 ريال من عميل، فمن المدين ومن الدائن؟ في المثال الظاهر من المحاسب الشامل أصبح الصندوق مدينًا بـ300 ريال وحساب العميل دائنًا بـ300 ريال. السبب ليس أن الصندوق «عليه دين»، بل لأن المدين والدائن هما جانبا القيد المحاسبي، ويتحدد كل جانب بحسب نوع الحساب وما إذا كان يزيد أو ينقص.
ما معنى مدين ودائن في المحاسبة؟
المدين (Debit) والدائن (Credit) هما جانبا تسجيل الأثر المحاسبي للعمليات. لا يصح اختزالهما دائمًا في المعنى اللغوي «من عليه المال» و«من له المال».لفهم القيد بصورة صحيحة، ابدأ بنوع الحساب ثم حدد هل العملية تزيده أم تنقصه.
القاعدة الأهم: حدّد نوع الحساب أولًا، ثم اسأل هل زاد أم نقص؛ بعدها تستطيع تحديد المدين والدائن.
ما القاعدة المبسطة للمدين والدائن؟
هذه خريطة تعليمية أولية للحسابات المعتادة، وهي أدق من قاعدة «ما يدخل مدين وما يخرج دائن» التي لا تصلح لجميع أنواع الحسابات.
| نوع الحساب | عند الزيادة | عند النقص | أمثلة |
|---|---|---|---|
| الأصول | مدين | دائن | الصندوق، البنك، العملاء، المخزون، الأصول الثابتة |
| الالتزامات | دائن | مدين | الموردون، القروض والالتزامات المستحقة |
| حقوق الملكية | دائن | مدين | رأس المال وحقوق الملكية |
| الإيرادات | دائن | مدين | إيرادات المبيعات أو الخدمات |
| المصروفات | مدين | دائن | الإيجار والرواتب والمصروفات التشغيلية |
لماذا لا يعني «مدين» أن الحساب عليه دين؟
عندما تستلم المنشأة نقدًا يزداد أصل الصندوق، وزيادة الأصل تسجل في الجانب المدين. لذلك رؤية كلمة «مدين» بجانب الصندوق أو البنك لا تعني أن الصندوق مديون لأحد؛ بل تصف جانب القيد الذي سجلت فيه الحركة.
مثال حقيقي: تحصيل 300 ريال من عميل
تظهر شاشة سند القبض في المحاسب الشامل سندًا بقيمة 300 ريال وحساب العميل «أحمد» في الطرف المقابل. وفي القيد الناتج تظهر 300 ريال مدينة في حساب «صندوق ريال» و300 ريال دائنة في حساب «أحمد»، والفرق صفر.النقد في الصندوق زاد، والصندوق أصل، وزيادة الأصل مدينة. وفي الوقت نفسه ينخفض الرصيد المستحق على العميل عند التحصيل، لذلك يسجل حساب العميل دائنًا في هذا المثال.
| الحساب | مدين | دائن | السبب |
|---|---|---|---|
| صندوق ريال | 300 | — | زيادة أصل نقدي |
| العميل أحمد | — | 300 | انخفاض الرصيد المستحق على العميل |
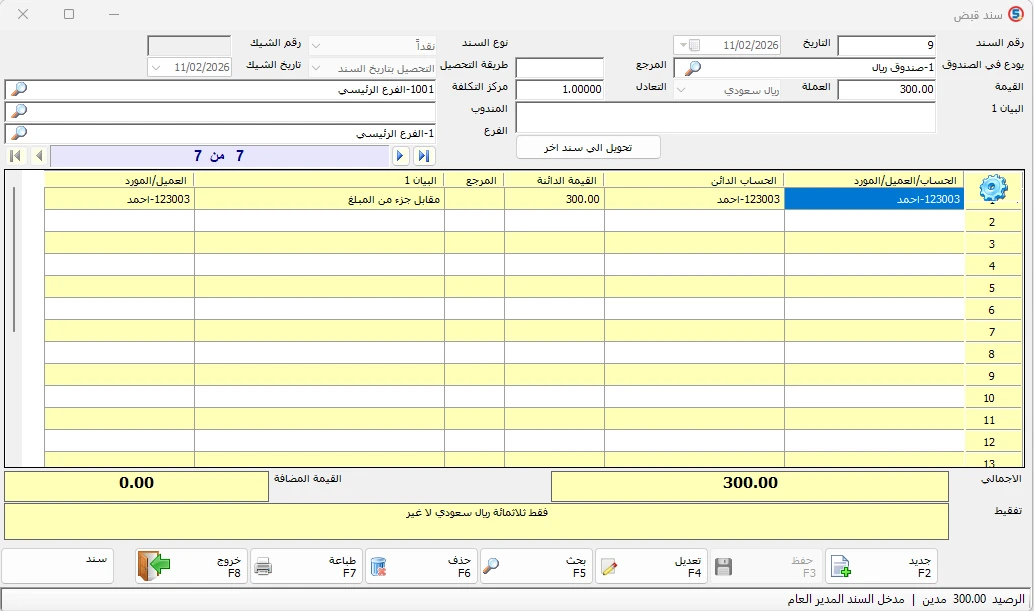
شاشة سند قبض في المحاسب الشامل لتسجيل تحصيل مبلغ 300 ريال من العميل، مع تحديد الصندوق والحساب الدائن وبيانات السند.
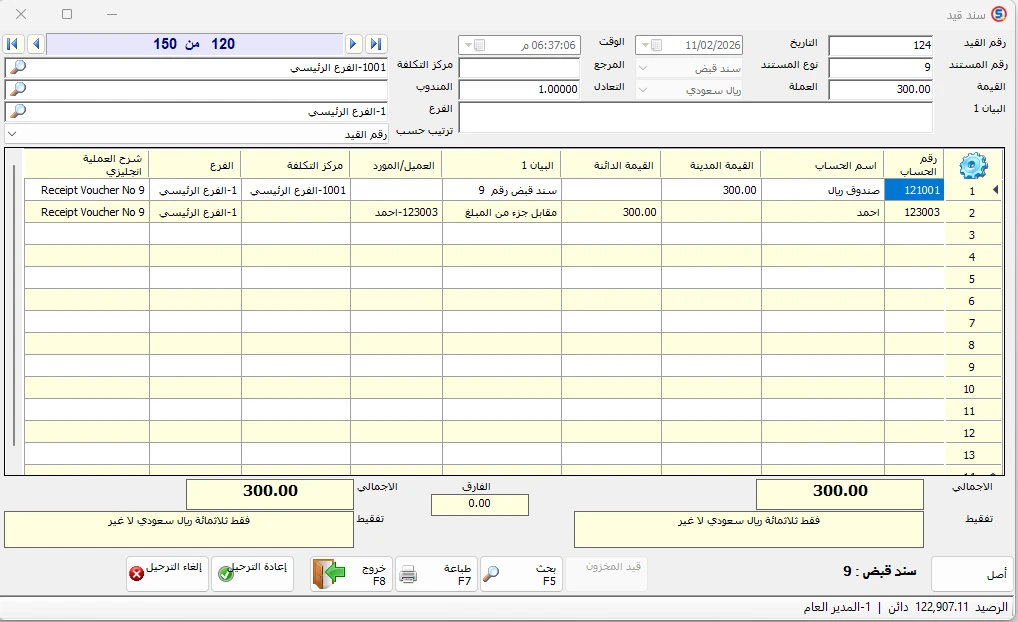
القيد المحاسبي الناتج عن سند قبض في المحاسب الشامل، ويظهر تحصيل 300 ريال بحيث يكون حساب صندوق ريال مدينًا وحساب العميل أحمد دائنًا، مع توازن القيد وظهور الفرق صفرًا.
ماذا تخبرنا بطاقة الحساب عن طبيعة الحساب؟
تظهر بطاقة الحساب المرفقة المجموعات الرئيسية: الأصول، الخصوم وحقوق الملكية، الإيرادات والمصروفات. كما يظهر في مثال الأصول أن «طبيعة الحساب» مدين.طبيعة الحساب لا تعني أن كل حركة عليه ستكون في الجانب نفسه؛ فقد يزيد الأصل فيسجل مدينًا أو ينقص فيسجل دائنًا.
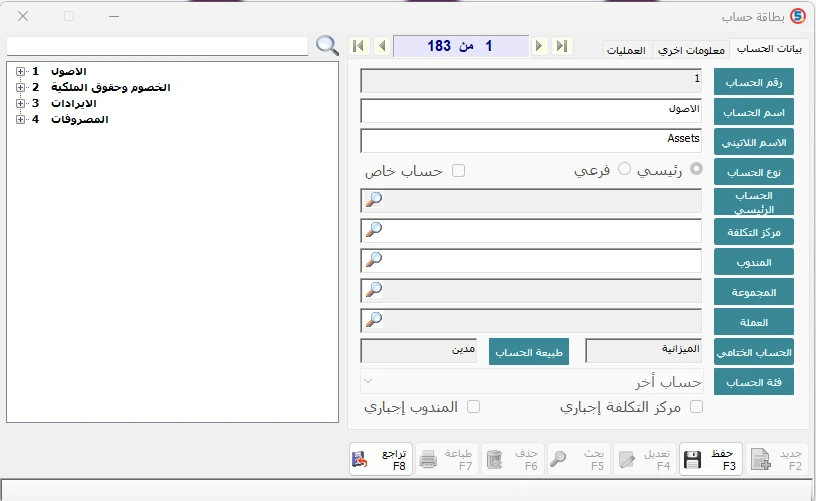
بطاقة الحساب في المحاسب الشامل، وتظهر تصنيفات دليل الحسابات الرئيسية مثل الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات، مع ظهور طبيعة حساب الأصول كحساب مدين.
مثال الإيراد: لماذا يكون الإيراد دائنًا عند زيادته؟
في قيد اليومية المرفق يظهر مبلغ 1,500 ريال: حساب «عميل مبيعات جدة» مدين وحساب «إيرادات الشقق» دائن، والفرق صفر.زيادة المبلغ المستحق على العميل تسجل مدينة، بينما زيادة الإيراد تسجل دائنة.
| الحساب | مدين | دائن | السبب |
|---|---|---|---|
| عميل مبيعات جدة | 1,500 | — | زيادة مبلغ مستحق التحصيل |
| إيرادات الشقق | — | 1,500 | زيادة الإيراد |
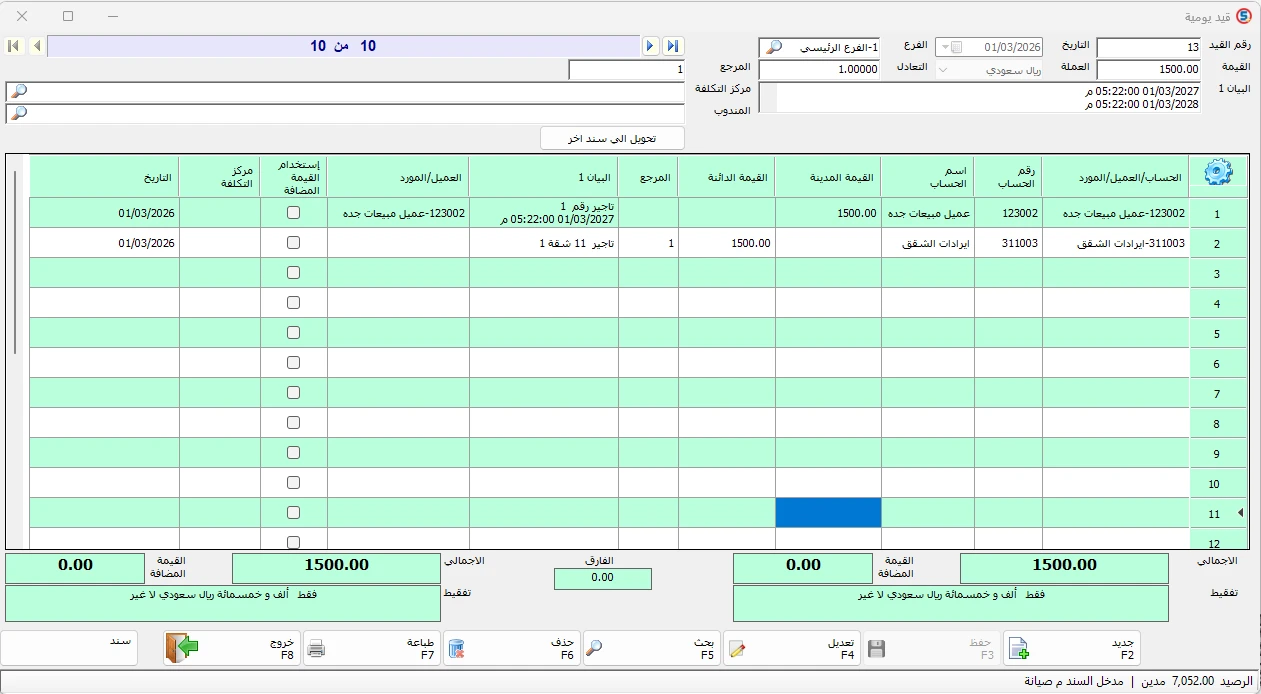
قيد يومية في المحاسب الشامل يوضح تسجيل 1,500 ريال على حساب العميل في الجانب المدين وإيرادات الشقق في الجانب الدائن، مع تساوي طرفي القيد.
هل يجب أن يكون إجمالي المدين مساويًا لإجمالي الدائن؟
في القيد المزدوج تتوازن مبالغ جانبي القيد؛ أي إن مجموع المبالغ المدينة يساوي مجموع المبالغ الدائنة. وفي المثالين الظاهرين من النظام يظهر الفرق 0.00.لكن توازن القيد لا يثبت وحده صحة المعالجة؛ فقد تتساوى مبالغ حسابات مختارة بطريقة خاطئة. لذلك يجب التحقق من الحسابات والتصنيف والفترة والمبلغ وطبيعة العملية.
قيد متوازن ≠ قيد صحيح بالضرورة. التوازن شرط أساسي، لكنه لا يغني عن صحة الحسابات والمعالجة المحاسبية.
كيف تتغير القاعدة مع العمليات اليومية؟
الأمثلة التالية مبسطة ولا تتضمن ضرائب أو خصومات أو أطرافًا إضافية قد تنشأ في العملية الفعلية.
| العملية | المدين | الدائن | الفكرة |
|---|---|---|---|
| إيداع رأس مال نقدًا | الصندوق/البنك | رأس المال | الأصل يزيد وحقوق الملكية تزيد |
| شراء أصل ثابت نقدًا | الأصل الثابت | الصندوق/البنك | أصل يزيد وأصل آخر ينقص |
| دفع إيجار يخص الفترة | مصروف الإيجار | الصندوق/البنك | المصروف يزيد والنقد ينقص |
| شراء بضاعة آجلًا | المخزون/الحساب المناسب وفق النظام المحاسبي المطبق | المورد | الأصل أو التكلفة ذات الصلة تزيد والالتزام يزيد |
| بيع خدمة آجلًا | العميل | الإيراد | المبلغ المستحق يزيد والإيراد يزيد |
| تحصيل مبلغ من عميل | الصندوق/البنك | العميل | النقد يزيد والمبلغ المستحق ينخفض |
| سداد مبلغ لمورد | المورد | الصندوق/البنك | الالتزام ينخفض والنقد ينخفض |
كيف تقرأ تقرير حركة قيد اليومية؟
يعرض تقرير حركة قيد يومية في المحاسب الشامل رقم المستند واسم الحساب والتاريخ والمبلغ المدين والمبلغ الدائن والمرجع والبيان وغيرها من البيانات. وتظهر في الشاشة حركات متنوعة مثل الرواتب والمبيعات والموردين والصندوق والعملاء والإيرادات.يساعد التقرير على مراجعة مجموعة كبيرة من الحركات وتتبع مصدر كل حركة بدل فحص قيد واحد فقط.
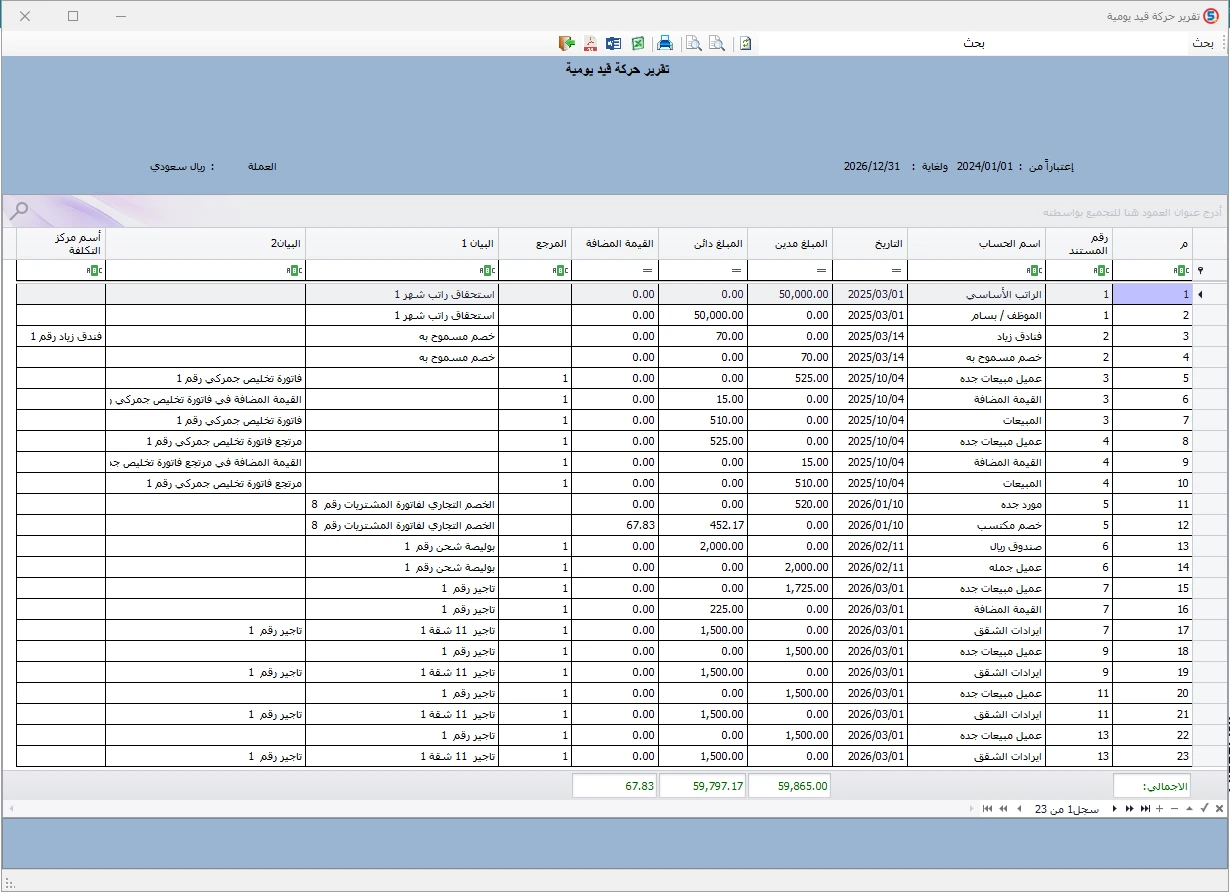
تقرير حركة قيد يومية في المحاسب الشامل، ويعرض الحركات المحاسبية مع اسم الحساب والتاريخ والمبالغ المدينة والدائنة والمرجع والبيان.
كيف يمكن تصفية تقرير القيود؟
تظهر شاشة إعداد التقرير إمكانية اختيار الحساب ومركز التكلفة والمندوب والمستخدم والعملة والفرع والفترة ورقم الترحيل وتحديد الحقول المعروضة، مما يساعد على مراجعة حساب أو فرع أو فترة محددة.
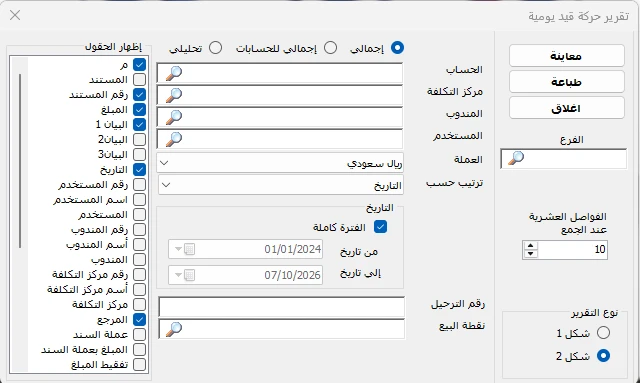
شاشة إعداد تقرير حركة قيد يومية، وتتيح تصفية التقرير حسب الحساب ومركز التكلفة والمستخدم والفرع والعملة والفترة وغيرها من خيارات التقرير.
طريقة من 4 خطوات لتحديد المدين والدائن
- حدد الحسابات التي تأثرت بالعملية.
- صنّف كل حساب: أصل، التزام، حقوق ملكية، إيراد أو مصروف.
- حدد هل كل حساب زاد أم نقص.
- طبق قاعدة الزيادة والنقص، ثم تأكد أن إجمالي المدين يساوي إجمالي الدائن.
مثال تطبيقي سريع
دفعت المنشأة إيجار المكتب 2,000 ريال من البنك. مصروف الإيجار زاد، وزيادة المصروف مدينة؛ والبنك أصل انخفض، ونقص الأصل دائن. فيكون القيد المبسط: 2,000 مدين على مصروف الإيجار و2,000 دائن على البنك.
أخطاء شائعة عند تعلم المدين والدائن
- الاعتقاد أن المدين يعني دائمًا شخصًا عليه مال والدائن شخصًا له مال.
- استخدام قاعدة «ما يدخل مدين وما يخرج دائن» لكل العمليات.
- حفظ القيود دون فهم نوع الحساب وما إذا كان يزيد أو ينقص.
- الاعتقاد أن تساوي المدين والدائن يكفي لإثبات صحة القيد.
- الخلط بين العميل أو المورد كشخص وبين طبيعة الرصيد المحاسبي للحساب.
- تجاهل الضرائب والخصومات والأطراف الإضافية عندما تكون جزءًا من العملية الفعلية.
ما علاقة المدين والدائن بالقوائم المالية؟
إطار مفاهيم التقرير المالي المعتمد في المملكة يصنف عناصر القوائم المالية إلى الأصول والالتزامات وحقوق الملكية المرتبطة بالمركز المالي، والدخل والمصروفات المرتبطة بالأداء المالي. فهم هذه العناصر يجعل قواعد المدين والدائن منطقية بدل أن تكون مجرد حفظ.كما يؤكد الإطار أهمية التعبير الصادق عن جوهر الظواهر الاقتصادية؛ فالهدف ليس إنتاج قيد متوازن فقط، بل تسجيل العملية بطريقة تعكس حقيقتها الاقتصادية.
كيف يساعد المحاسب الشامل؟
الشاشات التي تمت مراجعتها توضح بطاقة الحساب وطبيعته، وسند القبض، والقيد الناتج عنه، وقيد اليومية، وتقرير حركة القيود وخيارات تصفيته. وهذا يسمح بمتابعة العملية من المستند إلى أثرها المحاسبي ثم مراجعتها ضمن التقارير.لكن إعداد الحسابات وطبيعتها وربط العمليات بها يجب أن يعكس المعالجة المحاسبية المناسبة للمنشأة.
الخلاصة
المدين والدائن جانبان في تسجيل العمليات المحاسبية. ابدأ بتحديد نوع الحساب ثم حدد هل زاد أم نقص: الأصول والمصروفات تزيد عادة في المدين، بينما الالتزامات وحقوق الملكية والإيرادات تزيد عادة في الدائن، والعكس عند النقص.بعد ذلك تأكد من توازن القيد، لكن راجع أيضًا الحسابات والمبالغ وطبيعة العملية. بهذه الطريقة يصبح فهم القيود اليومية أسهل من حفظها عمليةً بعد أخرى.
مصادر سعودية للاستزادة
الهيئة السعودية للمراجعين والمحاسبين — إطار مفاهيم التقرير المالي المعتمد في المملكة، وبخاصة تعريف وتصنيف عناصر القوائم المالية.الهيئة السعودية للمراجعين والمحاسبين — المواد والاستفسارات المهنية المتعلقة بالتعبير الصادق عن جوهر الظواهر الاقتصادية.
أسئلة شائعة
01ما معنى مدين ودائن في المحاسبة؟
هما جانبا تسجيل الحركة المحاسبية. تحديد الجانب يعتمد على نوع الحساب وهل زاد أم نقص، وليس على المعنى اللغوي فقط.
02ما الحسابات التي تزيد في الجانب المدين؟
في القاعدة المبسطة، الأصول والمصروفات تزيد عادة في الجانب المدين، بينما تنقص في الجانب الدائن.
03ما الحسابات التي تزيد في الجانب الدائن؟
في القاعدة المبسطة، الالتزامات وحقوق الملكية والإيرادات تزيد عادة في الجانب الدائن، بينما تنقص في الجانب المدين.
04لماذا الصندوق مدين عند استلام النقد؟
لأن الصندوق أصل، واستلام النقد يزيد الأصل، وزيادة الأصل تسجل في الجانب المدين.
05هل يجب أن يتساوى المدين والدائن؟
نعم، في القيد المزدوج يتساوى إجمالي المبالغ المدينة والدائنة، لكن التوازن وحده لا يضمن صحة الحسابات والمعالجة.
06عند تحصيل مبلغ من عميل من يكون مدينًا ومن يكون دائنًا؟
في الحالة المعتادة التي يكون فيها على العميل رصيد مستحق، يكون الصندوق أو البنك مدينًا لأنه زاد، وحساب العميل دائنًا لأن الرصيد المستحق عليه انخفض.