
دليل الحسابات هو الهيكل الذي تُنظَّم فيه حسابات المنشأة، مثل الصندوق والبنوك والعملاء والموردين والمبيعات والمصروفات. عندما تكون شجرة الحسابات واضحة، يسهل تسجيل العمليات ومراجعتها واستخراج التقارير. ولا توجد شجرة واحدة مناسبة لكل المنشآت؛ بل يُبنى الدليل بحسب طبيعة النشاط وحجم العمليات واحتياجات التقارير.
ما هو دليل الحسابات؟
دليل الحسابات (Chart of Accounts) قائمة منظمة بالحسابات التي تستخدمها المنشأة في نظامها المحاسبي، ولكل حساب اسم ورقم وتصنيف وموقع ضمن هيكل الحسابات. يساعد الدليل على تسجيل العمليات في حساباتها المناسبة وتجميع الأرصدة وإعداد التقارير المالية.
يُستخدم مصطلح «شجرة الحسابات» غالبًا للدلالة على العرض الهرمي للدليل: مجموعات رئيسية تتفرع منها مجموعات وحسابات أكثر تفصيلًا. وفي الاستخدام العملي قد يُستخدم المصطلحان بالتبادل.
ما المجموعات الرئيسية في شجرة الحسابات؟
تبدأ الشجرة عادة بمجموعات تتصل بعناصر القوائم المالية: الأصول، الالتزامات، حقوق الملكية، الإيرادات والمصروفات. وقد يجمع النظام بعض هذه المجموعات تحت عنوان واحد في واجهته؛ ففي الصور المرفقة من المحاسب الشامل تظهر «الخصوم وحقوق الملكية» مجموعةً رئيسية مشتركة.
| المجموعة | أمثلة حسابات | ما الذي تعبّر عنه؟ |
|---|---|---|
| الأصول | الصناديق، البنوك، العملاء، المخزون، المعدات | موارد تسيطر عليها المنشأة نتيجة أحداث سابقة |
| الالتزامات | الموردون، القروض، المصروفات المستحقة | التزامات حالية على المنشأة |
| حقوق الملكية | رأس المال، الأرباح المبقاة | الحصة المتبقية في الأصول بعد خصم الالتزامات |
| الإيرادات | إيرادات المبيعات والخدمات | الدخل المتحقق من النشاط وفق المعالجة المناسبة |
| المصروفات | الرواتب، الإيجارات، الخدمات | تكاليف أو استهلاكات مرتبطة بالنشاط وفق المعالجة المناسبة |
كيف تعمل مستويات شجرة الحسابات؟
توضح صورة الدليل المحاسبي في المحاسب الشامل تسلسلًا فعليًا لحساب «صندوق ريال»: الأصول (1) ← الأصول المتداولة (12) ← الصناديق (121) ← صندوق ريال (121001). كل مستوى يضيف تفصيلًا داخل المجموعة التي تسبقه.
| رقم الحساب | اسم الحساب | دوره في المثال |
|---|---|---|
| 1 | الأصول | المجموعة العليا |
| 12 | الأصول المتداولة | مجموعة داخل الأصول |
| 121 | الصناديق | مجموعة الصناديق |
| 121001 | صندوق ريال | حساب تفصيلي ضمن الصناديق |
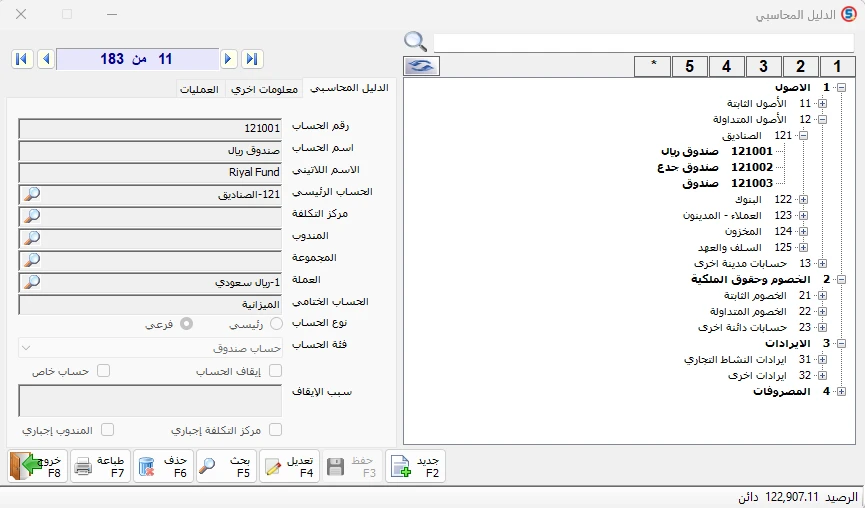
شجرة الحسابات في المحاسب الشامل: الأصول ← الأصول المتداولة ← الصناديق ← صندوق ريال.
ما الفرق بين الحساب الرئيسي والحساب الفرعي؟
الحساب الرئيسي يُستخدم لتنظيم مجموعة حسابات تحت عنوان مشترك، بينما الحساب الفرعي يقدّم مستوى أكثر تفصيلًا. في الصورة يظهر «الصناديق» حسابًا رئيسيًا، وتحته «صندوق ريال» و«صندوق جدة» وغيرهما من الحسابات الفرعية.
من المهم عدم الخلط بين «رئيسي/فرعي» وبين «الترحيل الآلي/اليدوي»: الأول وصف لموقع الحساب في الدليل، والثاني طريقة معالجة ترحيل العمليات في النظام. أما ضوابط قبول القيود على كل مستوى فتُحدد بحسب إعدادات النظام وسياسات المنشأة.
كيف تختار أرقام الحسابات؟
ترقيم الحسابات يسهّل البحث والتجميع، لكنه ليس قالبًا إلزاميًا موحدًا لجميع المنشآت. يمكن اعتماد نطاقات للأصول والالتزامات والإيرادات والمصروفات، ثم تفريع الأرقام بصورة تسمح بإضافة حسابات جديدة دون تغيير أرقام الحسابات المستخدمة بالفعل.
- اختر نمط ترقيم واضحًا وثابتًا يوافق إمكانات النظام.
- اجعل أرقام المجموعات معبرة عن مكانها في الشجرة.
- اترك مجالًا للتوسع وإضافة حسابات مستقبلية.
- تجنب إعادة استخدام رقم حساب قديم لحساب بمعنى مختلف.
- وثّق سياسة إنشاء الحسابات وتعديلها وإيقافها.
مثال عملي لشجرة حسابات مؤسسة تجارية صغيرة
الهيكل التالي نموذج تعليمي قابل للتعديل، وليس نسخة مطابقة من دليل حسابات منشأة بعينها. أرقام الحسابات فيه توضيحية ما عدا تسلسل الصندوق الذي ظهر في صور النظام.
| المجموعة | أمثلة مستويات فرعية مقترحة |
|---|---|
| الأصول | صناديق، بنوك، عملاء، مخزون، أصول ثابتة |
| الالتزامات | موردون، ضريبة قيمة مضافة مستحقة عند انطباقها، التزامات أخرى |
| حقوق الملكية | رأس المال، أرباح مبقاة، مسحوبات/توزيعات بحسب الشكل القانوني |
| الإيرادات | مبيعات وإيرادات خدمات؛ ومردودات المبيعات وخصوماتها حسابات مقابلة تخفض الإيراد وفق السياسة المطبقة |
| المصروفات | رواتب، إيجار، كهرباء، تسويق، إهلاك |
إذا كان النشاط يتضمن فروعًا أو مراكز تكلفة أو مخازن متعددة، فلا يلزم دائمًا إنشاء حساب مستقل لكل تفصيل تشغيلي؛ فقد تُستخدم الأبعاد والتقارير المتاحة في النظام بدل تضخيم الشجرة. القرار يعتمد على احتياجات التقارير والإعداد المحاسبي.
كيف تنشئ حسابًا وتحدد خصائصه في المحاسب الشامل؟
تظهر بطاقة حساب «صندوق ريال» في الصور المرفقة حقول رقم الحساب، اسمه العربي والإنجليزي، الحساب الرئيسي، العملة، نوع الحساب «رئيسي/فرعي»، طبيعة الحساب، والحساب الختامي، مع حقول أخرى مثل مركز التكلفة والمندوب. هذه الحقول تساعد على تعريف الحساب وربطه بالهيكل الصحيح.
- حدد المجموعة والحساب الرئيسي المناسبين.
- اختر رقمًا فريدًا ومتسقًا مع الترقيم المعتمد.
- اكتب اسمًا واضحًا يميز الحساب عن الحسابات المشابهة.
- اختر النوع والطبيعة والحساب الختامي والإعدادات الأخرى وفق وظيفة الحساب.
- راجع الربط والإعدادات قبل استخدام الحساب في العمليات.
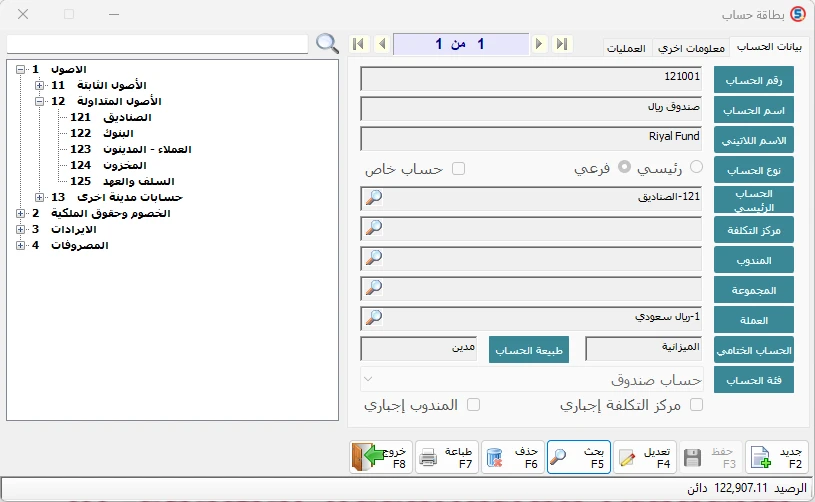
بطاقة حساب صندوق ريال في المحاسب الشامل، وتظهر رقم الحساب واسم الحساب والحساب الرئيسي والعملة ونوع الحساب وطبيعته المحاسبية.
كيف تصنّف الالتزامات والإيرادات والمصروفات؟
تُظهر صورة أخرى من الدليل المحاسبي مجموعات الخصوم وحقوق الملكية، والإيرادات، والمصروفات، وتفرعات مثل إيرادات النشاط التجاري ومصروفات النشاط التجاري والمصروفات الإدارية. هذا التقسيم يوضح كيف يمكن أن تنتقل الشجرة من مجموعة واسعة إلى حسابات أكثر تخصصًا.
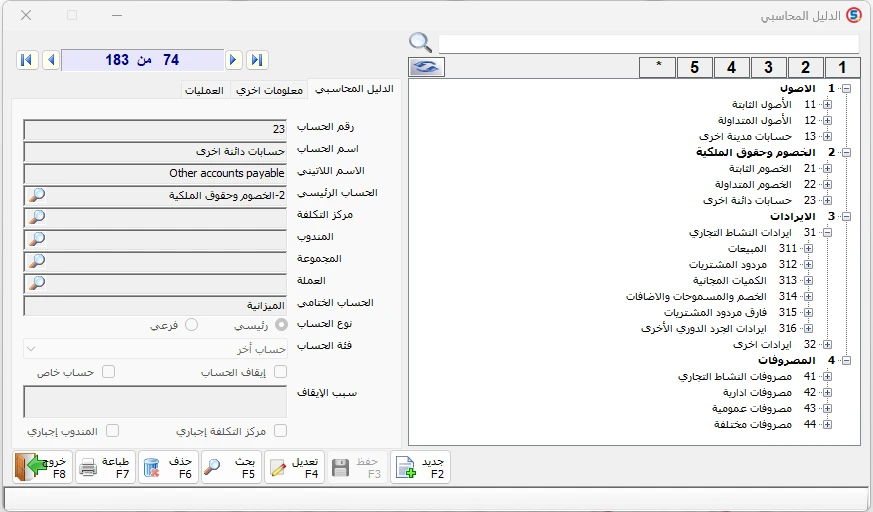
الدليل المحاسبي في المحاسب الشامل، ويعرض مجموعات الالتزامات والإيرادات والمصروفات وتفرعاتها، مع بيانات أحد الحسابات الرئيسية.
ما الذي يوضحه تقرير بيانات الحسابات؟
تُظهر صورة «تقرير بيانات الحسابات» أعمدة تشمل رقم الحساب، اسم الحساب بالعربية والإنجليزية، نوع الحساب، حالة الحساب، والحساب الختامي. ويمكن استخدام هذا التقرير لمراجعة اتساق أسماء الحسابات وأرقامها وتصنيفها واكتشاف الحسابات التي تحتاج إلى تدقيق.
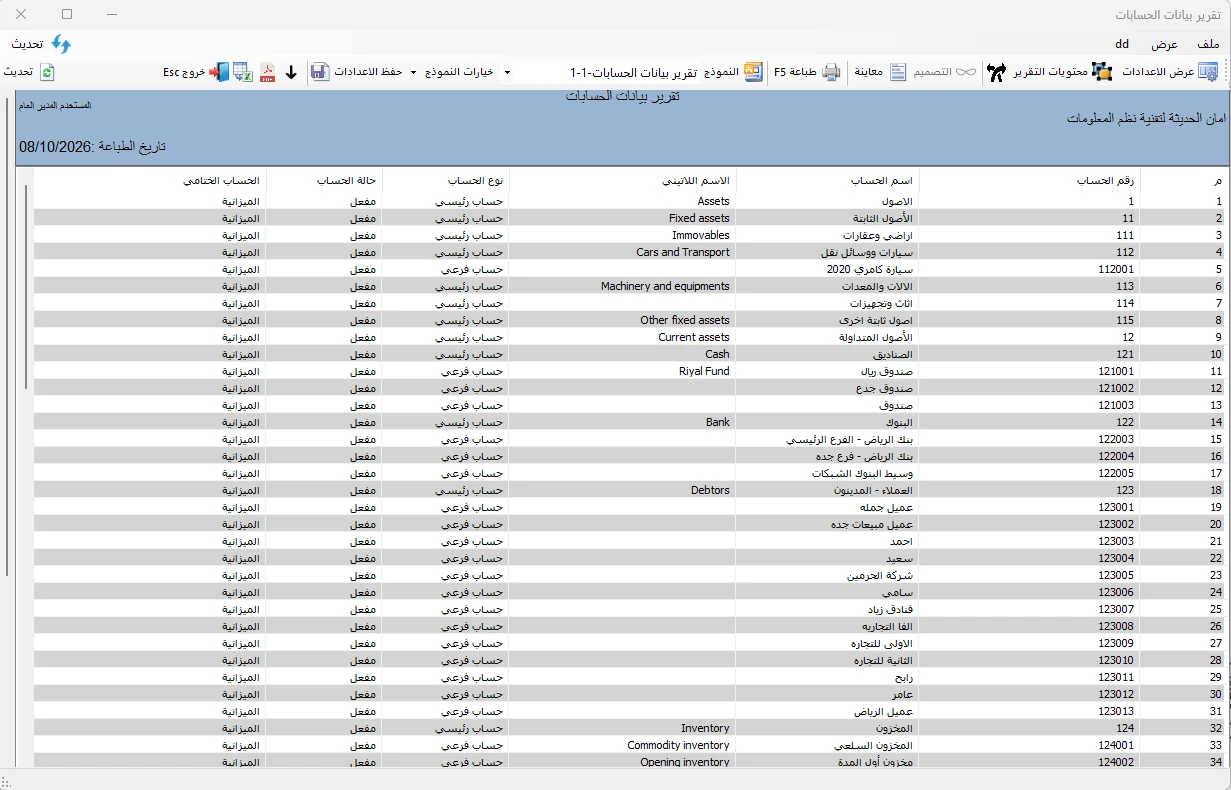
تقرير بيانات الحسابات في المحاسب الشامل، يعرض أرقام الحسابات وأسماءها ونوع كل حساب وحالته والحساب الختامي المرتبط به.
كيف يرتبط دليل الحسابات بالترحيل الآلي للعمليات؟
تدعم جميع أنظمة أمان وإصداراتها الترحيل الآلي واليدوي، والترحيل الآلي هو الوضع الافتراضي. يُوجّه الربط المحاسبي العمليات إلى الحسابات المحددة لها، لذلك راجع الحسابات ونتائج الترحيل عند إعداد دليل الحسابات.
وجود دليل حسابات منظم يساعد على توجيه الحركات إلى الحسابات الصحيحة ومراجعة نتائجها، لكنه لا يغني عن ضبط الربط ومراجعة المعالجة. والترحيل الآلي لا يعني أن كل اختيار محاسبي صحيح تلقائيًا.
| المفهوم | وظيفته |
|---|---|
| الحساب الرئيسي والفرعي | تنظيم الحسابات ضمن مستويات الشجرة |
| الترحيل الآلي | ترحيل العمليات تلقائيًا؛ وهو الوضع الافتراضي في جميع الأنظمة والإصدارات |
| الترحيل اليدوي | إتاحة تنفيذ الترحيل يدويًا وفق سير العمل المستخدم |
| شاشة التحكم بالترحيلات | التحكم في عمليات الترحيل ومتابعتها |
ما الأخطاء الشائعة عند بناء شجرة الحسابات؟
- إنشاء حساب جديد لكل عملية أو لكل وصف بسيط دون حاجة فعلية.
- تكرار حسابات تؤدي الوظيفة نفسها بأسماء مختلفة.
- وضع حساب تحت مجموعة لا تعبر عن طبيعته.
- عدم الاتفاق على قواعد الترقيم والتسمية بين المستخدمين.
- تعديل أو إيقاف حساب مستخدم دون مراجعة أثر ذلك على التقارير والربط.
- استخدام حسابات عامة مبهمة تجعل تحليل الإيرادات والمصروفات أصعب.
كيف تراجع دليل الحسابات قبل اعتماده؟
- راجع المجموعات الرئيسية وتأكد من ملاءمتها للنشاط.
- تأكد من عدم تكرار الأرقام والأسماء المتشابهة دون مبرر.
- اختبر العمليات الشائعة مثل البيع والشراء والقبض والصرف.
- راجع الربط المحاسبي ونتائج الترحيل الآلي أو اليدوي بحسب الإعدادات.
- استخرج تقرير بيانات الحسابات وراجع نوع الحساب وحالته والحساب الختامي.
- اعتمد صلاحيات وإجراءات واضحة لإضافة الحسابات وتعديلها.
الخلاصة: دليل الحسابات الجيد قابل للفهم والتوسع
شجرة الحسابات الجيدة ليست الأطول، بل التي تجعل تسجيل العمليات وتصنيفها ومراجعة التقارير واضحًا. ابدأ بالمجموعات الأساسية، وأنشئ مستويات فرعية بقدر الحاجة، وحافظ على ترقيم وأسماء منضبطة. وفي المحاسب الشامل يمكن الاستفادة من الدليل المحاسبي وبطاقة الحساب وتقرير بيانات الحسابات، مع خيارات الترحيل الآلي واليدوي، لبناء سير عمل محاسبي منظم.
مراجع للاستزادة
إطار مفاهيم التقرير المالي (2018) — النسخة العربية المنشورة لدى الهيئة السعودية للمراجعين والمحاسبين؛ إطار مفاهيم التقرير المالي — مؤسسة IFRS — الفصل الرابع: عناصر القوائم المالية. وللنص التفصيلي المقابل لدى جهة معايير رسمية، راجع إطار المفاهيم المنشور لدى AASB، الفقرات 4.3–4.5 للأصل، و4.26–4.27 للالتزام، و4.63 لحقوق الملكية، و4.68–4.69 للدخل والمصروفات.
أسئلة شائعة
01ما هو دليل الحسابات؟
قائمة منظمة بالحسابات المستخدمة في المنشأة، تتضمن أرقامها وأسماءها وتصنيفاتها وموقعها في الهيكل المحاسبي.
02هل دليل الحسابات هو نفسه شجرة الحسابات؟
يستخدم المصطلحان أحيانًا بالتبادل؛ ويشير تعبير شجرة الحسابات خصوصًا إلى العرض الهرمي للعلاقات بين المجموعات والحسابات.
03ما الفرق بين الحساب الرئيسي والحساب الفرعي؟
الحساب الرئيسي يجمع حسابات ضمن مجموعة، بينما الحساب الفرعي يمثل مستوى أكثر تفصيلًا تحتها.
04كيف أرقّم الحسابات؟
اعتمد نمطًا واضحًا ومتسقًا يراعي مجموعات الحسابات ويتيح التوسع، ولا توجد أرقام موحدة إلزامية لكل منشأة.
05هل يدعم المحاسب الشامل الترحيل الآلي؟
تدعم جميع أنظمة أمان وإصداراتها الترحيل الآلي واليدوي، والترحيل الآلي هو الوضع الافتراضي.
06هل يجب إنشاء حساب مستقل لكل فرع أو مخزن؟
ليس بالضرورة؛ يعتمد ذلك على حاجة المنشأة وطريقة الاستفادة من الفروع ومراكز التكلفة والتقارير المتاحة في النظام.