
ارتفاع المبيعات لا يعني بالضرورة ارتفاع الأرباح. فقد تحقق منشأتان إيرادات متساوية، لكن تختلف نتائجهما بسبب تكلفة البضاعة المباعة والمصروفات التشغيلية والتمويلية. لفهم ذلك لا يكفي النظر إلى إجمالي الربح بالريال؛ بل ينبغي قياس نسبة ما تحتفظ به المنشأة من كل ريال مبيعات عند مستويات مختلفة من الربحية.
ما هامش الربح؟ ولماذا نقيسه كنسبة؟
هامش الربح نسبة تقارن مستوى معينًا من الربح بالإيرادات التي حققته خلال الفترة. وهو يساعد على مقارنة نتائج فترات متفاوتة الحجم، بشرط ثبات أسس الحساب والمعالجة.
| المؤشر | ما الذي يقيسه؟ | معادلته |
|---|---|---|
| هامش مجمل الربح | المتبقي بعد تكلفة المبيعات | مجمل الربح ÷ صافي الإيرادات × 100 |
| هامش الربح التشغيلي | نتيجة النشاط التشغيلي وفق تعريف القوائم المطبق | الربح التشغيلي ÷ صافي الإيرادات × 100 |
| هامش صافي الربح | النتيجة النهائية بعد المصروفات والبنود الأخرى والضريبة المطبقة | صافي الربح ÷ صافي الإيرادات × 100 |
التعبير عن الربح بالريال لا يعني أنه نقد متاح في البنك؛ فقد تكون المبيعات آجلة. وهوامش الربحية مؤشرات محاسبية وليست قياسًا مباشرًا للتدفقات النقدية.
قبل الحساب: ما المقصود بصافي الإيرادات وتكلفة المبيعات؟
نستخدم في المثال إيرادات النشاط بعد المرتجعات والخصومات التي تخفض الإيراد، ودون إدخال ضريبة القيمة المضافة المحصلة لحساب الهيئة ضمن الإيراد عند انطباق المعالجة المعتادة. وتمثل تكلفة المبيعات التكاليف المعترف بها للأصناف أو الخدمات المباعة، وليست إجمالي المشتريات المسددة خلال الفترة.
- قد تتغير تكلفة البضاعة المباعة بحسب تقييم المخزون والمعالجة المحاسبية.
- لا يصح خصم كامل مشتريات الفترة باعتبارها تكلفة مبيعات عندما يبقى جزء منها مخزونًا.
- عند مقارنة فترات أو منشآت، تحقق من توحيد تعريف صافي الإيرادات وتكلفة المبيعات.
هامش مجمل الربح: كم يبقى بعد تكلفة المبيعات؟
مجمل الربح = صافي الإيرادات − تكلفة المبيعات. وهامش مجمل الربح = مجمل الربح ÷ صافي الإيرادات × 100. يعكس هذا المستوى العلاقة بين أسعار البيع وتكلفة تقديم السلعة أو الخدمة، لكنه لا يشمل جميع مصروفات المنشأة.
إذا كانت المبيعات الصافية 500,000 ريال وتكلفة المبيعات 320,000 ريال، يكون مجمل الربح 180,000 ريال، والهامش 36%. أي يتبقى 36 هللة من كل ريال إيراد قبل خصم المصروفات اللاحقة في المثال.
هامش الربح التشغيلي: ماذا يبقى بعد مصروفات النشاط؟
في المثال التعليمي، نطرح من مجمل الربح المصروفات التشغيلية البالغة 110,000 ريال لنصل إلى ربح تشغيلي قدره 70,000 ريال. هامش الربح التشغيلي = 70,000 ÷ 500,000 × 100 = 14%. تشمل المصروفات التشغيلية في هذا المثال الرواتب والإيجارات والتسويق والإهلاك التشغيلي بحسب تصنيفها المناسب.
مصطلح «الربح التشغيلي» يجب قراءته وفق سياسة العرض والمعيار المستخدم. ففي IFRS 18، الذي يسري للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده مع السماح بالتطبيق المبكر، أصبح الربح التشغيلي مجموعًا فرعيًا ذا تعريف محدد. لذلك لا يجوز تعميم تجميع المثال المبسط على كل قائمة دخل منشورة دون فحص طريقة تصنيف بنودها.
هامش صافي الربح: كم تحقق المنشأة في نهاية الفترة؟
بعد نتيجة التشغيل قد توجد تكاليف تمويل، ومكاسب أو خسائر أخرى، ومصروفات ضريبية حيث تنطبق. في مثالنا نفترض تكاليف تمويل 15,000 ريال، وإيرادات أخرى غير تشغيلية 5,000 ريال، ومصروف ضريبة دخل افتراضي 12,000 ريال لمنشأة ينطبق عليها ذلك؛ هذه الأرقام لا تمثل التزامًا ضريبيًا سعوديًا مفترضًا على كل منشأة.
صافي الربح = 70,000 − 15,000 + 5,000 − 12,000 = 48,000 ريال. وهامش صافي الربح = 48,000 ÷ 500,000 × 100 = 9.6%. لا ينبغي الخلط بين ضريبة الدخل المفترضة هنا وضريبة القيمة المضافة أو تعميم هذه المعالجة على الزكاة السعودية.
مثال متكامل: من المبيعات إلى صافي الربح
يوضح الجدول قائمة نتائج مبسطة لمنشأة تجارية خلال فترة واحدة. جميع الأرقام افتراضية بالريال السعودي وتستبعد التفاصيل المحاسبية التي لا تؤثر في الهدف التعليمي.
| البند | المبلغ (ريال) | النسبة من الإيرادات |
|---|---|---|
| صافي الإيرادات | 500,000 | 100% |
| تكلفة المبيعات | (320,000) | 64% |
| مجمل الربح | 180,000 | 36% |
| المصروفات التشغيلية | (110,000) | 22% |
| الربح التشغيلي | 70,000 | 14% |
| تكاليف التمويل | (15,000) | 3% |
| إيرادات أخرى مفترضة | 5,000 | 1% |
| مصروف ضريبة دخل افتراضي عند انطباقه | (12,000) | 2.4% |
| صافي الربح | 48,000 | 9.6% |
تتناقص الهوامش في المثال من 36% لمجمل الربح إلى 14% للتشغيل ثم 9.6% للصافي، لكن هذا الترتيب ليس قاعدة ثابتة في كل الحالات؛ فقد تؤثر أرباح غير تشغيلية كبيرة أو خسائر أو ضرائب أو اختلافات عرض في العلاقة بينها.
منشأتان بالمبيعات نفسها: أيهما أكثر ربحية؟
لنفترض منشأتين تجاريتين حققت كل منهما إيرادات 500,000 ريال. تختلف تكلفة المبيعات والمصروفات والتكاليف الأخرى، لذلك تختلف هوامش الربحية.
| المؤشر | المنشأة أ | المنشأة ب |
|---|---|---|
| صافي الإيرادات | 500,000 | 500,000 |
| تكلفة المبيعات | 320,000 | 350,000 |
| مجمل الربح | 180,000 | 150,000 |
| هامش مجمل الربح | 36% | 30% |
| المصروفات التشغيلية | 110,000 | 90,000 |
| الربح التشغيلي | 70,000 | 60,000 |
| هامش الربح التشغيلي | 14% | 12% |
| صافي تكاليف التمويل | 15,000 | 5,000 |
| إيرادات أخرى | 5,000 | 0 |
| مصروف ضريبة دخل افتراضي | 12,000 | 10,000 |
| صافي الربح | 48,000 | 45,000 |
| هامش صافي الربح | 9.6% | 9% |
رغم أن المنشأة ب تنفق أقل على تشغيلها، فإن تكلفة مبيعاتها الأعلى خفضت هامش مجمل الربح لديها. ولا يمكن الحكم على كفاءة منشأة بالهامش وحده من دون مراعاة القطاع وطبيعة النشاط والمخاطر ومستوى الاستثمار.
لماذا قد ترتفع المبيعات وتنخفض الربحية؟
تزيد المبيعات من حجم الإيراد، لكنها لا تضمن تحسن نسبة الربح، خصوصًا عند الخصومات أو صعود أسعار التوريد أو ارتفاع التكلفة المتغيرة أو المصروفات الثابتة.
| البند | الفترة الأولى | الفترة الثانية |
|---|---|---|
| الإيرادات | 500,000 | 550,000 |
| تكلفة المبيعات | 320,000 | 380,000 |
| مجمل الربح | 180,000 | 170,000 |
| هامش مجمل الربح | 36% | 30.91% تقريبًا |
نمت الإيرادات بنسبة 10%، لكن مجمل الربح انخفض 10,000 ريال. لا يكفي أن نلاحظ زيادة المبيعات؛ بل يجب التحقيق فيما إذا كانت زيادة تكلفة الأصناف أو تغير مزيج البيع أو الخصومات هي السبب.
هل نسبة الربح على التكلفة هي نفسها هامش الربح على البيع؟
لا. «نسبة الزيادة على التكلفة» أو Markup تستخدم التكلفة مقامًا، بينما هامش مجمل الربح يستخدم سعر البيع مقامًا. عند تكلفة 80 ريالًا وسعر بيع 100 ريال، الربح 20 ريالًا؛ الزيادة على التكلفة 25%، وهامش مجمل الربح 20%.
| المؤشر | المعادلة | النتيجة |
|---|---|---|
| الزيادة على التكلفة | 20 ÷ 80 × 100 | 25% |
| هامش مجمل الربح | 20 ÷ 100 × 100 | 20% |
هذه المقارنة على صنف مفرد تفترض أن مبلغ 80 ريالًا يمثل تكلفة المبيعات لهذا الصنف، ولا تتضمن مصروفات التشغيل والتمويل؛ لذلك لا تساوي نسبة صافي الربح.
تحليل الربحية حسب الصنف أو العميل أو الفرع: ما الذي يتغير؟
يمكن تحليل نتائج المبيعات حسب بُعد إداري مناسب، لكن توزيع المصروفات المشتركة يحتاج أساس تحميل مبررًا. وقد يكون صنف مرتفع الربح الإجمالي قليل المساهمة في تغطية التكاليف المشتركة بعد إضافة مصروفات تتصل به، والعكس صحيح.
- حسب الصنف: راجع الإيراد وتكلفة الصنف والمرتجعات والخصومات لفهم مجمل الربح.
- حسب العميل: انتبه إلى الخصومات وتكلفة خدمته والتحصيل، ولا تساوِ بين قيمة مبيعات العميل وصافي مساهمته في الربح.
- حسب الفرع أو الفترة: وحّد نطاق التاريخ والمستندات والتكاليف وطريقة توزيع المصروفات عند المقارنة.
المقارنات الإدارية لا تتحول تلقائيًا إلى أرقام قوائم مالية معتمدة؛ يجب الفصل بين ما تعرضه تقارير النظام وما يتطلب حسابات تحميل إضافية خارج التقرير.
كيف تستفيد من تقرير حركة المبيعات التحليلي في المحاسب الشامل؟
يوضح التقرير الفعلي المنشور من المحاسب الشامل أعمدة مثل نوع الفاتورة ورقمها والتاريخ والمبلغ والخصومات والتكلفة والربح وضريبة القيمة المضافة والإجمالي النهائي. وهو نقطة انطلاق لفحص نتائج المبيعات ومستوى تكلفة العمليات، وليس بديلًا عن قائمة دخل مكتملة.
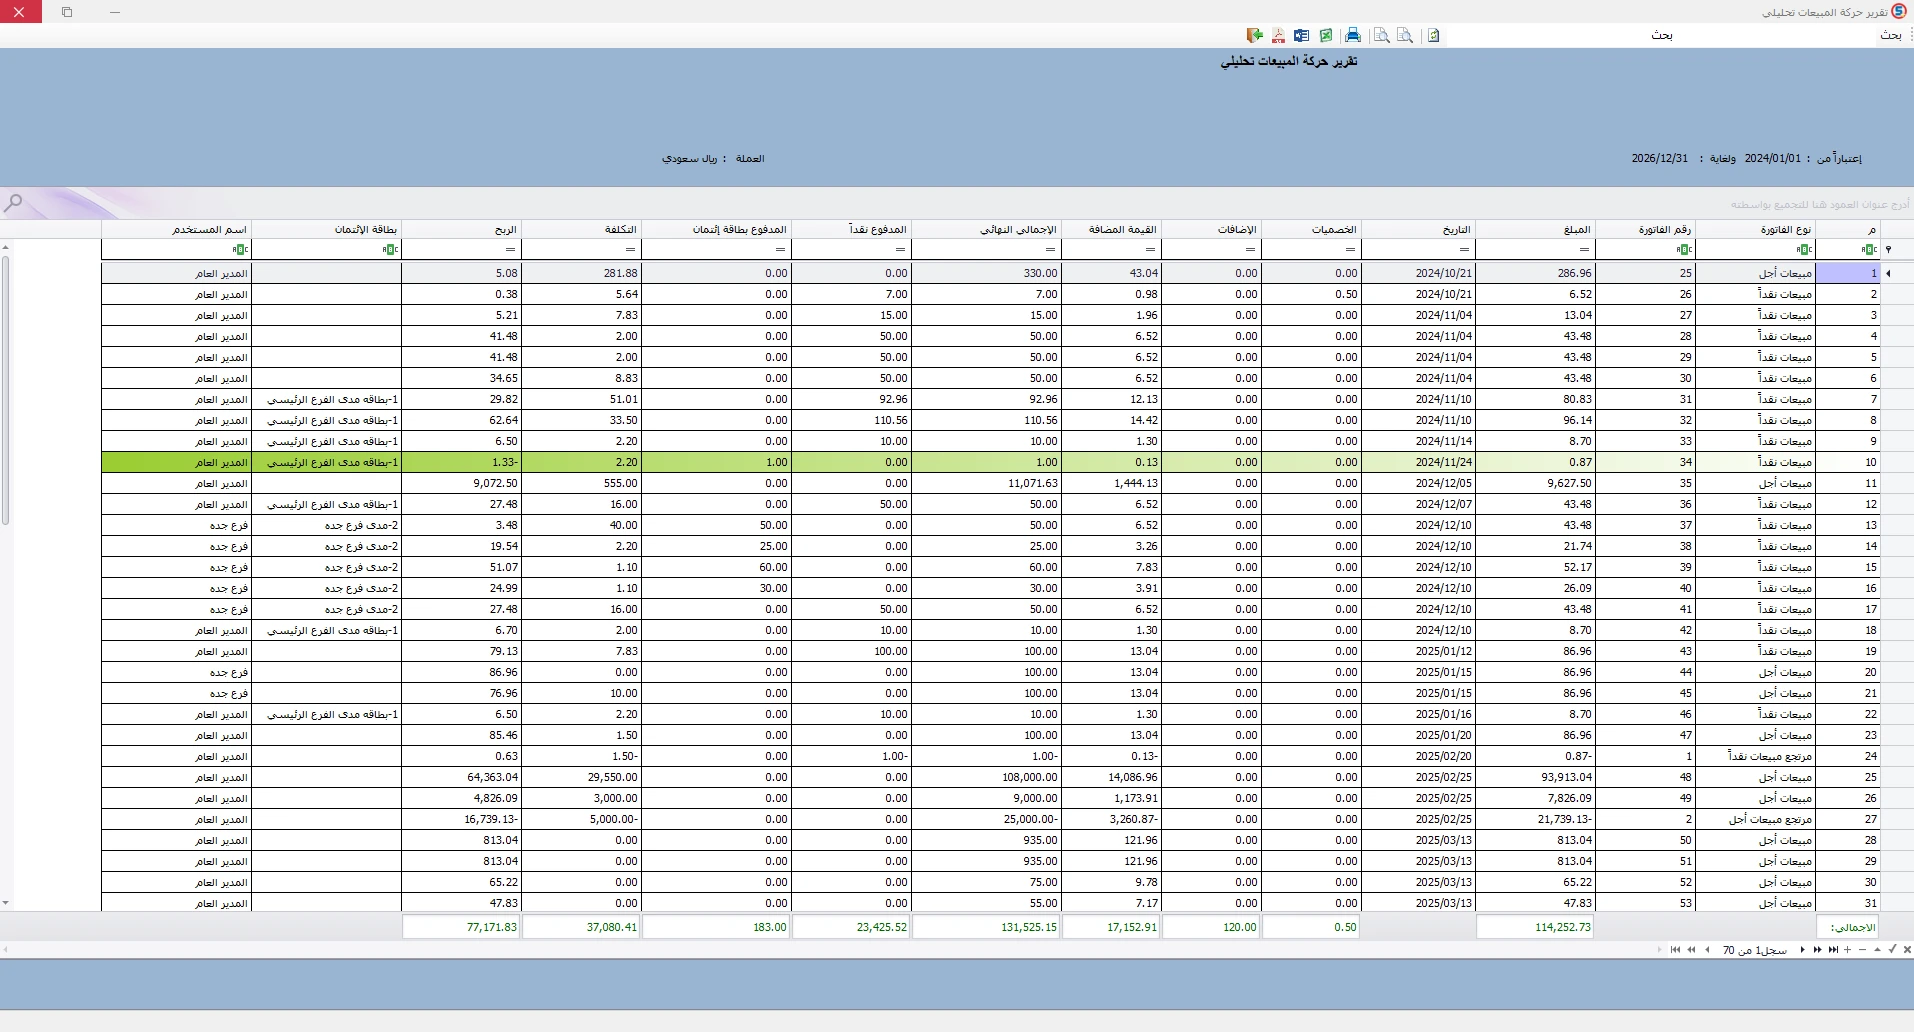
تقرير حركة المبيعات التحليلي في المحاسب الشامل: تظهر به قيم المبيعات والتكلفة والربح على مستوى الفواتير، لكنها لا تكفي وحدها لتحديد هامش الربح التشغيلي أو هامش صافي الربح.
لفهم الربحية الكاملة، يُراجع صافي الإيرادات وتكلفة المبيعات مع المصروفات التشغيلية وبقية البنود الملائمة للفترة. ولا يُنسب عمود «الربح» تلقائيًا إلى مجمل الربح المعتمد في القوائم، أو إلى هامش المساهمة أو صافي ربح المنشأة، دون التحقق من تعريفه ومدى شمول التكاليف.
الصورة المعروضة مرجع حقيقي لشكل التقرير ووظائف العرض المؤكدة. الأرقام الواردة في الأمثلة والجداول التعليمية هنا مستقلة عن الأرقام الموجودة في الصورة.
كيف تقرأ قائمة الدخل الفعلية في المحاسب الشامل؟
تُظهر لقطة قائمة الدخل (المتاجرة والأرباح والخسائر) في المحاسب الشامل حسابات الإيرادات وتكاليف المبيعات والمصروفات والمرتجعات والخصومات، مع عمود للمبالغ المدينة وآخر للدائنة. ويظهر في أسفل التقرير صافي الربح. تساعد هذه البيانات على الانتقال من تتبع حركة البيع إلى قراءة نتيجة المنشأة خلال الفترة، لكن طريقة عرض التقرير لا تعني أن جميع الهوامش المالية الثلاثة محسوبة أو ظاهرة بصورة مستقلة.
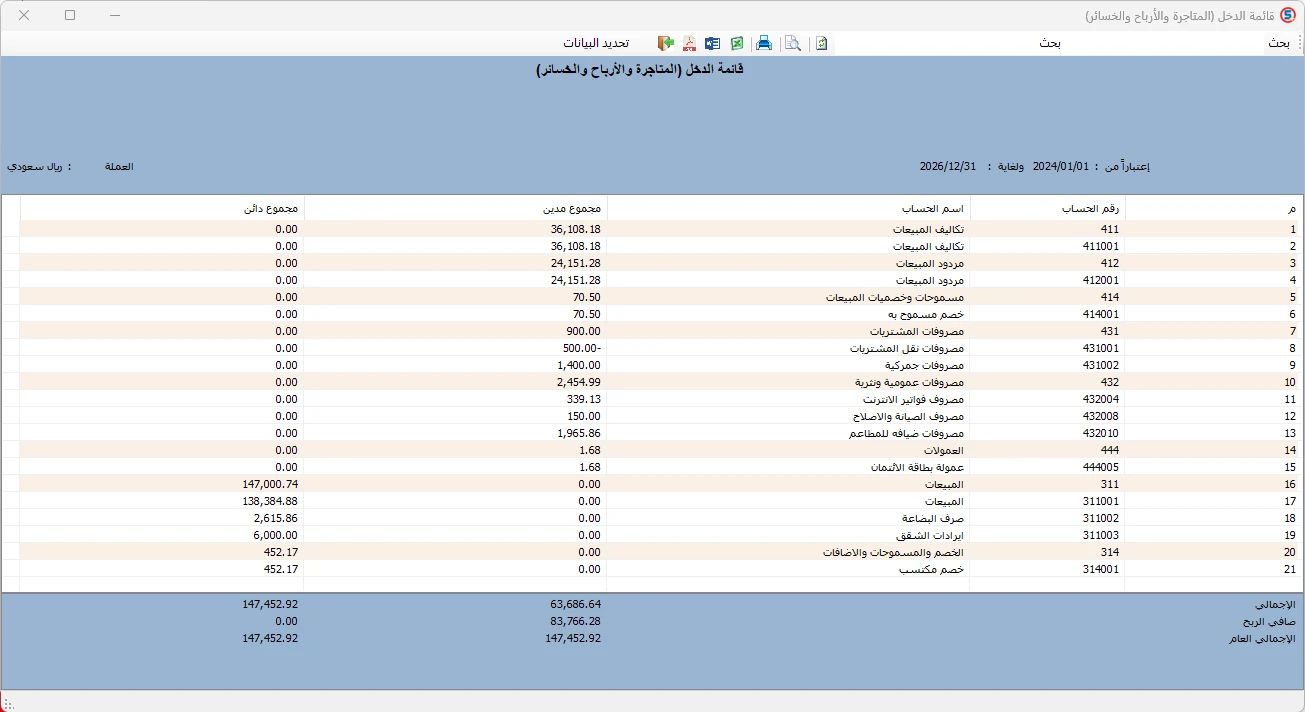
قائمة الدخل الفعلية في المحاسب الشامل. يظهر في أسفل النموذج صافي ربح قدره 83,766.28 ريال في نطاق التقرير المعروض. هذا المبلغ ناتج عن بيانات الشاشة، وليس المثال التعليمي المستخدم لحساب هوامش الربحية.
يتضمن التقرير حسابات رئيسية وفرعية، ولذلك لا يصح جمع جميع السطور الظاهرة مرة واحدة؛ فقد يؤدي ذلك إلى تكرار أرصدة الحسابات المجمعة وتفصيلاتها. كما لا تظهر في هذه اللقطة نسبة هامش مجمل الربح أو هامش الربح التشغيلي، فلا ننسب حساب هاتين النسبتين تلقائيًا إلى البرنامج.
يمتد نطاق التاريخ الظاهر في لقطة التقرير من 1 يناير 2024 حتى 31 ديسمبر 2026؛ لذلك تُستخدم الصورة لتوضيح شكل التقرير وبنوده، ولا تُقدَّم أرقامها باعتبارها نتيجة نهائية لفترة اكتملت بالفعل وقت إعداد المقال.
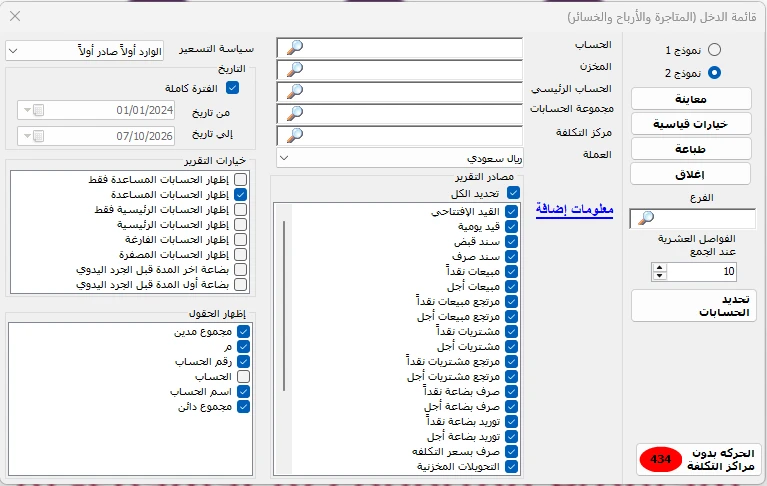
إعدادات تقرير قائمة الدخل في المحاسب الشامل تتيح تحديد نطاق التقرير والحساب الرئيسي أو مجموعة الحسابات والفرع ومركز التكلفة والعملة ومصادر الحركات، مع اختيار نموذج العرض والحقول الظاهرة.
قبل مقارنة الربحية بين فترتين، استخدم نطاقًا متجانسًا من الحسابات والفروع والعملات ومصادر المستندات، وتأكد من تسويات نهاية الفترة. ويمكن إجراء حسابات الهوامش باستخدام الإيرادات وبنود المصروفات المصنفة بصورة صحيحة دون افتراض أن شاشة التقرير تحسب كل هامش على حدة.
ما الفرق بين هامش الربح وهامش المساهمة؟
هامش المساهمة المستخدم في تحليل نقطة التعادل يساوي الإيرادات ناقص التكاليف المتغيرة المرتبطة بها، بينما مجمل الربح يساوي الإيرادات ناقص تكلفة المبيعات المعترف بها. ويمكن أن تتضمن تكلفة المبيعات تكاليف ثابتة، في حين قد تقع بعض التكاليف المتغيرة ضمن المصروفات البيعية. لذلك لا يجوز استعمال المؤشرين بالتبادل.
لشرح المعادلات العملية لنقطة التعادل وهامش المساهمة، اقرأ المقال المتخصص، ثم قارنها بمعادلات الربحية الموضحة هنا.
كيف تتابع هوامش الربح بصورة شهرية؟
تظهر قيمة التحليل عندما تراجع اتجاه المؤشرات وأسباب تغيرها في فترات متجانسة، وليس عندما تقرأ النسبة بمعزل عن نشاط المنشأة.
- حدد الفترة والفروع ومصادر المستندات نفسها عند المقارنة.
- طابق صافي المبيعات مع المرتجعات والخصومات والإيرادات المعترف بها.
- راجع تغير تكلفة المبيعات وتقييم المخزون ومزيج المنتجات.
- حلل المصروفات التشغيلية وميّز البنود غير المتكررة.
- قارن هوامش مجمل الربح والتشغيل والصافي، ووثّق تفسير التغيرات.
- اربط الأرباح بسيولة المنشأة ومستحقات العملاء قبل اتخاذ قرارات التمويل أو التوسع.
أخطاء شائعة في حساب وتحليل الربحية
الهوامش قد تكون مضللة إذا خلطنا بنود القوائم أو اعتمدنا تعريفات مختلفة في المقارنة.
- استخدام إجمالي الفواتير شاملًا ضريبة القيمة المضافة إيرادًا من دون مراعاة معالجتها.
- احتساب المشتريات كلها تكلفة مبيعات رغم بقاء جزء منها مخزونًا.
- الخلط بين هامش مجمل الربح ونسبة الزيادة على التكلفة أو هامش المساهمة.
- اعتبار ربح الفاتورة مساويًا للربح التشغيلي أو الصافي للمنشأة.
- استخدام هوامش فترات غير متجانسة أو خلط نتائج فروع مختلفة.
- تجاهل التكاليف المشتركة أو المصروفات غير المتكررة أو أثر التمويل والضرائب عند المقارنة.
الخلاصة: من رقم الربح إلى قرار الإدارة
إذا أردت معرفة كفاءة التسعير والتوريد، ابدأ بهامش مجمل الربح. وإذا أردت قياس نتيجة النشاط بعد مصروفاته التشغيلية، راجع هامش التشغيل. أما هامش الصافي فيعطي نظرة إلى النتيجة النهائية بعد بقية البنود. استخدم الهوامش الثلاثة معًا مع تحليل التغيرات، بدل اتخاذ القرار من مبلغ المبيعات أو رقم الربح وحده.
مراجع محاسبية للاستزادة
هذه المراجع توضح الإطار العام لعرض الربح والخسارة، والتغيرات المستقبلية في تعريف الربح التشغيلي، وتوفر أساسًا للتحليل لا بديلًا عن السياسات والمعايير المطبقة على المنشأة.
IFRS 18 — Presentation and Disclosure in Financial Statements؛ IFRS 18 — Key terms؛ IFRS — بيان الإصدار والفروق الرئيسية
أسئلة شائعة
01ما الفرق بين هامش مجمل الربح وهامش صافي الربح؟
هامش مجمل الربح يقارن الإيراد بعد تكلفة المبيعات بالإيرادات؛ أما هامش صافي الربح فيقارن صافي النتيجة بعد بقية المصروفات والبنود ذات الصلة بالإيرادات.
02كيف أحسب هامش مجمل الربح؟
اطرح تكلفة المبيعات من صافي الإيرادات، ثم اقسم الناتج على صافي الإيرادات واضرب في 100.
03ما معادلة هامش الربح التشغيلي؟
الربح التشغيلي وفق تعريف التقرير أو المعيار المطبق مقسومًا على صافي الإيرادات ومضروبًا في 100.
04هل هامش مجمل ربح 30% يعني أن الربح الصافي 30%؟
لا. لا تزال هناك مصروفات تشغيلية وتكاليف وبنود أخرى قد تخفض أو تغير نتيجة صافي الربح.
05هل زيادة المبيعات ترفع هامش الربح دائمًا؟
لا. قد تنمو المبيعات بينما تزيد تكلفة المبيعات أو الخصومات بوتيرة أعلى، فينخفض مجمل الربح أو هامشه.
06هل الربح الموجود في تقرير حركة المبيعات التحليلي يساوي صافي ربح المنشأة؟
ليس بالضرورة؛ يعرض التقرير نتيجة مرتبطة بفواتير المبيعات وتكاليفها، ولا يثبت وحده شمول كل مصروفات المنشأة وبقية بنود قائمة الدخل.
07هل نسبة الربح على التكلفة هي هامش الربح؟
لا. نسبة الزيادة على التكلفة تستخدم التكلفة مقامًا، أما هامش الربح على البيع فيستخدم الإيراد أو سعر البيع مقامًا.