
قد يزداد إجمالي المبيعات في متجر أو مشروع خدمي، ومع ذلك لا تتحقق أرباح تشغيلية. فالجزء الذي يبقى من المبيعات بعد تغطية التكاليف المتغيرة يجب أن يغطي التكاليف الثابتة أولًا. تُظهر نقطة التعادل الحد الأدنى من حجم النشاط الذي تتساوى عنده الإيرادات مع التكاليف التشغيلية الداخلة في التحليل، قبل تحقيق ربح تشغيلي. يساعد هذا المقياس في تسعير المنتجات وتقدير المستهدفات، لكنه ليس توقعًا مضمونًا للمبيعات أو النقد.
ما نقطة التعادل في المحاسبة الإدارية؟
نقطة التعادل (Break-even Point) هي حجم مبيعات تتحقق عنده إيرادات مساوية لمجموع التكاليف الثابتة والمتغيرة ضمن نموذج تحليل التكلفة والحجم والربح (CVP). عند هذه النقطة يساوي الربح التشغيلي المحسوب وفق النموذج صفرًا.
يمكن التعبير عن نقطة التعادل بعدد الوحدات أو بقيمة المبيعات. ولا تعني تغطية التكاليف في النموذج أن جميع الفواتير قد حُصِّلت نقدًا أو أن الالتزامات سُددت بالفعل.
التكاليف الثابتة والمتغيرة: أساس الحساب
قبل تطبيق المعادلة، يجب تصنيف التكاليف وفق سلوكها مع تغير حجم النشاط خلال فترة ونطاق مناسبين. فالتصنيف الإداري بحسب سلوك التكلفة يختلف عن تصنيف المصروف أو الأصل في القوائم المالية.
| نوع التكلفة | معناها | مثال محتمل |
|---|---|---|
| ثابتة | لا تتغير إجمالًا مع الحجم ضمن نطاق نشاط محدد | إيجار شهري ثابت للمحل |
| متغيرة | تتغير إجمالًا بحسب الوحدات أو مستوى النشاط | تكلفة شراء الوحدة المباعة وعمولة متغيرة لكل وحدة |
| مختلطة | تتضمن جزءًا ثابتًا وجزءًا يرتبط بالنشاط | فاتورة خدمة باشتراك ثابت ورسوم استخدام |
قد تتغير طبيعة التكلفة بحسب عقد المنشأة، وقد تقفز التكاليف الثابتة عند فتح فرع أو زيادة الطاقة. لذلك لا يجوز اعتبارها ثابتة إلى ما لا نهاية.
ما هامش المساهمة؟ ولماذا لا نستخدم إجمالي الربح بدلًا منه؟
هامش المساهمة هو إيراد المبيعات ناقص التكاليف المتغيرة المرتبطة بها. ويسهم هذا الهامش أولًا في تغطية التكاليف الثابتة، ثم يتحول الفائض إلى ربح تشغيلي في النموذج.
| البند | القيمة (ريال) |
|---|---|
| سعر بيع الوحدة دون ضريبة القيمة المضافة | 200 |
| التكلفة المتغيرة للوحدة | 120 |
| هامش مساهمة الوحدة | 80 |
| نسبة هامش المساهمة | 40% |
هامش المساهمة لا يساوي بالضرورة مجمل الربح في قائمة الدخل؛ فتصنيف تكلفة المبيعات والمصروفات وفق الوظيفة ليس هو نفسه فصل التكاليف إلى ثابتة ومتغيرة. مثالنا يفترض أسعارًا وتكاليف دون ضريبة القيمة المضافة، ولا يدخل الضريبة المحصَّلة ضمن الإيراد.
طريقة حساب نقطة التعادل بالوحدات وبقيمة المبيعات
إذا كان هامش مساهمة الوحدة موجبًا، فإن عدد وحدات التعادل يساوي إجمالي التكاليف الثابتة ÷ هامش مساهمة الوحدة. ويمكن حساب مبيعات التعادل بقسمة التكاليف الثابتة على نسبة هامش المساهمة.
| البيان | القيمة |
|---|---|
| التكاليف الثابتة | 24,000 ريال |
| سعر بيع الوحدة | 200 ريال |
| التكلفة المتغيرة للوحدة | 120 ريال |
| هامش مساهمة الوحدة | 80 ريال |
| نسبة هامش المساهمة | 40% |
نقطة التعادل = 24,000 ÷ 80 = 300 وحدة. وقيمة مبيعات التعادل = 24,000 ÷ 40% = 60,000 ريال. والتحقق: إيراد 300 وحدة × 200 = 60,000، والتكاليف المتغيرة 300 × 120 = 36,000، ومع التكاليف الثابتة 24,000 يصبح إجمالي التكلفة 60,000 ريال، ومن ثم فالنتيجة التشغيلية صفر.
إذا نتج عن المعادلة عدد كسري من الوحدات غير القابلة للتجزئة، يُقرَّب العدد إلى الأعلى للوصول إلى حجم يحقق التعادل أو يتجاوزه، مع مراعاة طبيعة المنتج.
ماذا يحدث قبل نقطة التعادل وبعدها؟
يصبح فهم الرقم 300 أكثر فائدة حين نقارنه بأحجام مبيعات مختلفة دون تغيير الفرضيات.
| الوحدات | الإيراد (ريال) | التكاليف المتغيرة | الثابتة | الربح أو الخسارة |
|---|---|---|---|---|
| 200 | 40,000 | 24,000 | 24,000 | خسارة 8,000 |
| 300 | 60,000 | 36,000 | 24,000 | صفر |
| 400 | 80,000 | 48,000 | 24,000 | ربح 8,000 |
| 450 | 90,000 | 54,000 | 24,000 | ربح 12,000 |
هذه نتائج نموذج إداري مبسط؛ تستبعد التمويل والزكاة أو ضريبة الدخل وبنودًا أخرى قد تؤثر في صافي الربح، ولا تمثل قائمة دخل فعلية لشركة بعينها.
كم وحدة تحتاج لربح تشغيلي مستهدف؟
يمكن إضافة الربح التشغيلي المستهدف إلى التكاليف الثابتة قبل القسمة على هامش مساهمة الوحدة. فإذا أرادت المنشأة تحقيق ربح تشغيلي قدره 12,000 ريال شهريًا، لزم بيع (24,000 + 12,000) ÷ 80 = 450 وحدة، بإيراد 90,000 ريال.
الهدف هنا ربح تشغيلي قبل الضرائب والتمويل وفق المعطيات؛ أما تحديد هدف بعد الزكاة أو الضريبة أو التمويل فيحتاج تحليلًا مختلفًا.
هامش الأمان: كم يمكن أن تنخفض المبيعات قبل الخسارة؟
هامش الأمان هو الفرق بين المبيعات الفعلية أو المخططة ومبيعات التعادل. في مثال بيع 400 وحدة، تبلغ المبيعات 80,000 ريال، ومبيعات التعادل 60,000، فيكون هامش الأمان 20,000 ريال أو 100 وحدة أو 25% من المبيعات المخططة.
كلما ضاق هامش الأمان في نموذج ثابت الفرضيات، قلّ مجال انخفاض المبيعات قبل الانتقال إلى الخسارة التشغيلية. لكنه لا يصف بمفرده جميع مخاطر المنشأة.
كيف تؤثر الخصومات وزيادة التكاليف في نقطة التعادل؟
لا يكفي معرفة نقطة التعادل مرة واحدة؛ فالخصومات وتكاليف التوريد والعمولات قد تغيرها بوضوح.
| السيناريو | هامش مساهمة الوحدة | عدد وحدات التعادل |
|---|---|---|
| الأساس: سعر 200 وتكلفة متغيرة 120 | 80 ريال | 300 |
| خفض السعر إلى 180 مع ثبات التكلفة المتغيرة | 60 ريال | 400 |
| رفع التكلفة المتغيرة إلى 140 مع ثبات السعر | 60 ريال | 400 |
| رفع التكاليف الثابتة إلى 32,000 دون تغيير السعر والتكلفة المتغيرة | 80 ريال | 400 |
تُطبّق كل حالة بمعزل عن غيرها. فالخصم الذي يبدو صغيرًا قد يستلزم زيادة كبيرة في عدد الوحدات لتغطية المصروفات نفسها، ولا يجوز وصف زيادة عدد الوحدات بأنها قابلة للتحقق دون دراسة الطلب والطاقة التشغيلية.
كيف تحسب نقطة التعادل لمتجر يبيع أصنافًا متعددة؟
لا توجد نقطة تعادل موحدة بعدد الوحدات إذا كانت المنتجات مختلفة الهوامش، إلا بعد افتراض مزيج مبيعات محدد. ويمكن استخدام حزمة مركبة تحافظ على نسب البيع المفترضة.
| الصنف | سعر البيع | التكلفة المتغيرة | مساهمة الوحدة |
|---|---|---|---|
| أ | 200 | 120 | 80 |
| ب | 100 | 60 | 40 |
هامش مساهمة الحزمة = 80 + (2 × 40) = 160 ريالًا. وبافتراض تكاليف ثابتة 24,000 ريال، تكون نقطة التعادل = 24,000 ÷ 160 = 150 حزمة، أي 150 وحدة من أ و300 وحدة من ب. وتعادل هذه الكمية مبيعات 60,000 ريال وتكاليف متغيرة 36,000 ريال.
إذا تغيرت نسب بيع الأصناف أو هوامشها، تتغير نقطة التعادل. لذا فإن متوسط هامش جميع الأصناف دون وزن صحيح لمزيج المبيعات قد يؤدي إلى قرار خاطئ.
لماذا تختلف نقطة التعادل بين التجارة والخدمات؟
في المتاجر قد تكون تكلفة اقتناء البضاعة المباعة وعمولات البيع المتغيرة من المكونات المهمة. وفي الخدمات قد ترتبط التكاليف المتغيرة بساعات تقديم الخدمة أو مواد مستهلكة أو رسوم تنفيذ، في حين تشمل التكاليف الثابتة أعباء تشغيل تتكرر ضمن نطاق معين.
إذا كانت ساعات الموظفين ثابتة الأجر ضمن الطاقة الحالية، فقد تكون جزءًا من التكاليف الثابتة في تحليل محدد، لكنها قد تصبح تكلفة إضافية عند الحاجة إلى توظيف أو ساعات إضافية. المهم سلوك التكلفة الفعلي وليس اسم البند.
من أين تجمع بيانات نقطة التعادل في المحاسب الشامل؟
يعرض تقرير حركة المبيعات التحليلي في المحاسب الشامل بيانات الفواتير المسجلة، ومن بينها المبالغ والتكلفة والربح، وفق الأعمدة والخيارات الظاهرة في التقرير. يمكن استخدامه مصدرًا أوليًا لمراجعة حركة المبيعات، لكن الوصول إلى نقطة التعادل يحتاج تحليلًا مستقلًا لسلوك التكاليف الثابتة والمتغيرة.
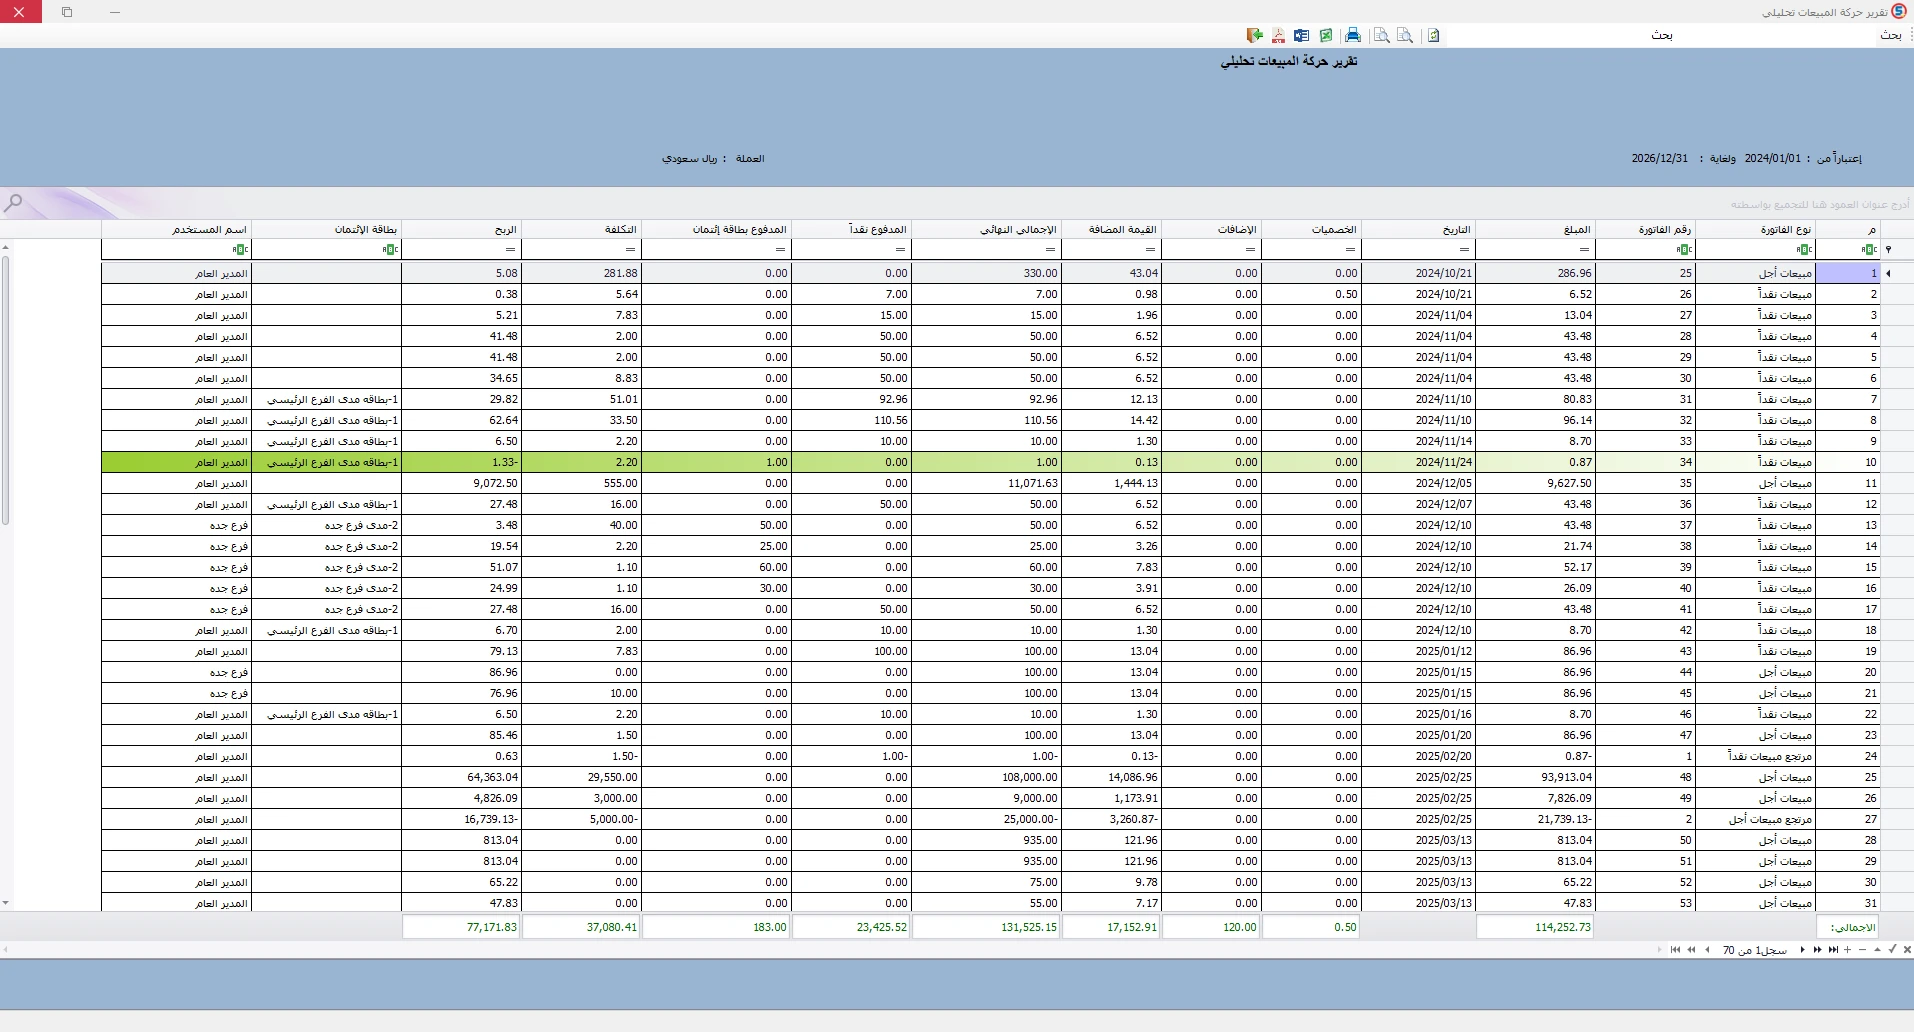
يعرض التقرير تفاصيل حركة المبيعات، بما في ذلك نوع الفاتورة ورقمها وتاريخها، وقيمة المبيعات والتكلفة والربح والخصومات وضريبة القيمة المضافة والإجمالي النهائي. تساعد هذه البيانات على تحليل نتائج المبيعات ومراجعة التكاليف، وتُستخدم مدخلاتٍ لتحليل نقطة التعادل بعد تحديد التكاليف الثابتة والمتغيرة وهامش المساهمة.
ابدأ بتحديد فترة التحليل المناسبة، ثم راجع المبيعات الصافية بعد المرتجعات والخصومات. افصل ضريبة القيمة المضافة التي تُحصّل لحساب الهيئة عن الإيراد، بحسب المعالجة الضريبية والمحاسبية المنطبقة. وبعد ذلك حلّل تكاليف الأصناف والعمولات والمصروفات الأخرى إلى ثابتة ومتغيرة ومختلطة وفق سلوكها الفعلي.
- راجع أعمدة المبيعات والتكلفة والربح، مع ملاحظة أن المبالغ قد تتأثر بالمرتجعات والتسويات.
- استخدم تقارير الأصناف والكميات عند الحاجة لحساب هامش المساهمة للوحدة أو لمزيج المنتجات.
- لا تستنتج من عمود «الربح» وحده هامش مساهمة الصنف؛ فقد لا يعكس جميع التكاليف المتغيرة، وقد يختلف تعريفه عن الربح التشغيلي.
- أضف التكاليف الثابتة المناسبة للفترة ومكوّنات التكاليف المتغيرة التي لا تظهر في التقرير.
- طبّق معادلة نقطة التعادل على بيانات متجانسة، وقارن النتيجة بالقدرة التشغيلية والطلب المتوقع.
عند استخراج التقرير، اختر فترة تحليل مناسبة ومكتملة، وراجع إعدادات التقرير وأثر المرتجعات. أما أرقام المثال التعليمي (300 وحدة و60,000 ريال) فهي افتراضية مستقلة عن بيانات المحاسب الشامل.
أخطاء شائعة تجعل نقطة التعادل مضللة
قد تكون المعادلة الحسابية صحيحة لكن المدخلات أو الافتراضات غير مناسبة.
- إدخال ضريبة القيمة المضافة المحصَّلة ضمن إيراد المنشأة في الحالة المعتادة.
- الخلط بين هامش مجمل الربح وهامش المساهمة.
- اعتبار كامل تكلفة البضاعة أو المصروفات ثابتًا أو متغيرًا دون تحليل.
- تجاهل تغير الأسعار والخصومات والمرتجعات وتكاليف التوصيل والعمولات.
- حساب نقطة واحدة لمتجر متعدد المنتجات مع تجاهل تغير مزيج المبيعات.
- تفسير التعادل المحاسبي بأنه تعادل نقدي أو ضمان لتحقق المبيعات المطلوبة.
- إهمال حدود الطاقة التشغيلية أو تغير التكاليف الثابتة عند تجاوزها.
الخلاصة: حوّل رقم التعادل إلى قرار
ابدأ بحصر التكاليف الثابتة والمتغيرة لفترة متجانسة، واحسب هامش مساهمة المنتج أو المزيج، ثم حدد عدد الوحدات وقيمة المبيعات اللازمة للتعادل. قارِن النتيجة بالطلب والطاقة، واحسب هامش الأمان وأعد الحساب عند تغير الأسعار أو التكاليف. وبهذه الطريقة تصبح نقطة التعادل أداة لاتخاذ القرار، لا مجرد معادلة في جدول.
المراجع التعليمية
تستند تعريفات نقطة التعادل وهامش المساهمة وهامش الأمان وافتراض مزيج المبيعات إلى المراجع التعليمية للمحاسبة الإدارية التالية:
OpenStax — Calculate a Break-Even Point in Units and Dollars؛ OpenStax — Contribution Margin؛ OpenStax — Multi-Product Break-Even Analysis.
أسئلة شائعة
01كيف أحسب نقطة التعادل بالوحدات؟
اقسم التكاليف الثابتة للفترة على هامش مساهمة الوحدة، وهو سعر بيع الوحدة ناقص التكلفة المتغيرة لها. إذا كانت النتيجة كسرية لوحدات غير قابلة للتجزئة، قرّب للأعلى.
02كيف أحسب نقطة التعادل بقيمة المبيعات؟
اقسم التكاليف الثابتة على نسبة هامش المساهمة، بشرط توافق البيانات والافتراضات المستخدمة.
03ما الفرق بين هامش المساهمة ومجمل الربح؟
هامش المساهمة يستبعد التكاليف المتغيرة من الإيراد، بينما مجمل الربح يطرح تكلفة المبيعات وفق عرض قائمة الدخل؛ وقد تشمل تكلفة المبيعات بنودًا ثابتة ومتغيرة.
04هل نقطة التعادل تعني أن المنشأة لديها نقد يكفي للسداد؟
لا. نقطة التعادل في تحليل التكلفة والحجم والربح مقياس للنتيجة التشغيلية وفق الفرضيات، ولا تكشف وحدها توقيت تحصيل العملاء أو دفع الالتزامات.
05كيف تتغير نقطة التعادل مع الخصومات؟
عند ثبات التكاليف الأخرى، يؤدي خفض سعر البيع إلى انخفاض هامش مساهمة الوحدة وارتفاع الوحدات المطلوبة للتعادل.
06هل يمكن حساب نقطة تعادل واحدة لمتجر متعدد الأصناف؟
يمكن تقدير نقطة تعادل إجمالية بافتراض مزيج مبيعات وهوامش مساهمة معروفة ومستقرة نسبيًا، ثم تحديثها عند تغير المزيج.
07هل يحسب المحاسب الشامل نقطة التعادل تلقائيًا؟
لا ننسب إلى البرنامج وظيفة آلية لحساب نقطة التعادل دون توثيقها. يمكن الاستفادة من بيانات المبيعات والتكاليف والمصروفات لإجراء تحليل إداري بعد تصنيف سلوك التكاليف.