
قد ترتفع مبيعات المنشأة وتتحسن أرباحها، ومع ذلك تتراجع قدرتها على سداد الالتزامات أو يتباطأ تحصيل العملاء. لهذا لا يكفي رقم واحد للحكم على الأداء المالي. تساعد النسب المالية على ربط بيانات قائمة المركز المالي وقائمة الدخل ومقارنتها عبر فترات متجانسة، ثم طرح أسئلة أدق حول السيولة والربحية وكفاءة استخدام الموارد والاعتماد على الالتزامات.
ما النسب المالية؟ ولماذا لا تكفي نسبة واحدة؟
النسبة المالية علاقة حسابية بين رقمين ماليين أو أكثر. فائدتها ليست النتيجة العددية وحدها، بل تفسيرها بالنظر إلى نشاط المنشأة والفترة وطريقة القياس والبيانات المقارنة.
- نسب السيولة: قدرة الأصول القابلة للتحول إلى نقد على دعم سداد الالتزامات القريبة.
- نسب الربحية: مقدار العائد الذي ينتج من المبيعات والأصول وحقوق الملكية.
- نسب الكفاءة: سرعة استخدام المخزون والأصول والتحصيل من العملاء.
- نسب المديونية أو الملاءة: مقدار الاعتماد على الالتزامات مقارنة بالأصول وحقوق الملكية.
قد تكون النسبة أعلى من العام السابق، لكن ذلك لا يعني تحسنًا إذا كان السبب زيادة مخزون راكد أو تقلص حقوق الملكية. لذا يجب قراءة أكثر من مؤشر معًا.
قبل الحساب: بيانات مثال موحد لمنشأة تجارية
سنفترض منشأة تجارية سعودية لها بيانات مبسطة عن سنة مالية مقدارها 365 يومًا. جميع المبالغ بالريال السعودي، والبيانات تعليمية افتراضية وليست مأخوذة من صور المحاسب الشامل. نفترض عدم وجود استثمارات مالية قصيرة الأجل، وأن الذمم المدينة أدناه صافية ومؤهلة للتحليل، وأن المبيعات المعروضة صافية من ضريبة القيمة المضافة.
| البند | المبلغ (ريال) |
|---|---|
| نقد وما يعادله | 80,000 |
| ذمم مدينة تجارية | 120,000 |
| مخزون | 170,000 |
| أصول متداولة أخرى (غير سريعة التسييل) | 30,000 |
| إجمالي الأصول المتداولة | 400,000 |
| أصول غير متداولة | 600,000 |
| إجمالي الأصول | 1,000,000 |
| التزامات متداولة | 250,000 |
| التزامات غير متداولة | 350,000 |
| إجمالي الالتزامات | 600,000 |
| حقوق الملكية | 400,000 |
| إجمالي الالتزامات وحقوق الملكية | 1,000,000 |
| البند | المبلغ (ريال) |
|---|---|
| صافي المبيعات | 1,200,000 |
| تكلفة المبيعات | 720,000 |
| مجمل الربح | 480,000 |
| المصروفات التشغيلية | 300,000 |
| الربح التشغيلي | 180,000 |
| تكاليف التمويل | 40,000 |
| مصروف ضريبة الدخل المفترض في المثال | 20,000 |
| صافي الربح | 120,000 |
| البند | المبلغ (ريال) |
|---|---|
| إجمالي الأصول أول السنة | 800,000 |
| حقوق الملكية أول السنة | 300,000 |
| المخزون أول السنة | 130,000 |
| الذمم التجارية المدينة أول السنة | 80,000 |
| المبيعات الآجلة الصافية خلال السنة | 900,000 |
للتبسيط لم تُدرج بنود أخرى في قائمة الدخل. ويُستخدم «مصروف ضريبة الدخل» هنا لأغراض المثال النظري فقط؛ لا يعني أن كل منشأة سعودية تخضع لضريبة دخل على النحو ذاته. وقد تختلف الزكاة أو الضرائب والمعالجة المحاسبية تبعًا لوضع المنشأة.
نسب السيولة: هل تكفي الموارد المتداولة للالتزامات القريبة؟
تعتمد المؤشرات الثلاثة الآتية على أرصدة نهاية السنة؛ وهي تختلف من حيث سرعة تحويل البسط إلى نقد.
| المؤشر | المعادلة في المثال | النتيجة |
|---|---|---|
| النسبة المتداولة | 400,000 ÷ 250,000 | 1.60 مرة |
| النسبة السريعة | (80,000 + 120,000) ÷ 250,000 | 0.80 مرة |
| النسبة النقدية | 80,000 ÷ 250,000 | 0.32 مرة |
استبعدنا المخزون والأصول المتداولة الأخرى من البسط السريع لأنها ليست ضمن المكونات السريعة المحددة لهذا المثال. وتعني النسبة المتداولة 1.60 وجود 1.60 ريال أصول متداولة لكل ريال التزامات متداولة، لكنها لا تعني وجود 1.60 ريال نقد جاهز. أما النسبة النقدية فتقارن النقد وما يعادله بالالتزامات المتداولة وفق تعريف النقد في المثال.
لا توجد قيمة مثالية موحدة لكل المنشآت؛ فقد تختلف الموازنة المقبولة بين متجر سريع التحصيل ومنشأة صناعية ذات دورة تشغيل طويلة.
هامش الربح والعائد على الأصول وحقوق الملكية
سبق شرح هوامش مجمل الربح والربح التشغيلي وصافي الربح بالتفصيل في مقال «تحليل الربحية». وهنا نستخدمها لإظهار الفرق بين ربحية المبيعات والعائد على الموارد المستخدمة.
| المؤشر | الحساب | النتيجة |
|---|---|---|
| هامش مجمل الربح | 480,000 ÷ 1,200,000 × 100 | 40% |
| هامش الربح التشغيلي | 180,000 ÷ 1,200,000 × 100 | 15% |
| هامش صافي الربح | 120,000 ÷ 1,200,000 × 100 | 10% |
| العائد على متوسط الأصول ROA | 120,000 ÷ 900,000 × 100 | 13.33% تقريبًا |
| العائد على متوسط حقوق الملكية ROE | 120,000 ÷ 350,000 × 100 | 34.29% تقريبًا |
متوسط الأصول = (800,000 + 1,000,000) ÷ 2 = 900,000 ريال. ومتوسط حقوق الملكية = (300,000 + 400,000) ÷ 2 = 350,000 ريال. استخدمنا صافي الربح بعد تكاليف التمويل وبنود الضريبة المفترضة في البسط لكلا المؤشرين؛ لذلك يجب توحيد منهج الحساب عند مقارنة النتائج.
ارتفاع ROE مقارنة بـROA لا يدل وحده على كفاءة أعلى؛ فقد يعكس أثر تمويل المنشأة بالالتزامات أو انخفاض قاعدة حقوق الملكية. ويحتاج التفسير إلى قراءة هيكل التمويل وتكاليفه.
نسب الكفاءة: ما سرعة دوران المخزون والتحصيل وتوظيف الأصول؟
تربط نسب الكفاءة أرصدة متوسط الفترة بالمبيعات أو تكلفة المبيعات. عند اختلاف أساس البيانات أو تضمين الضرائب والمرتجعات بصورة غير متجانسة تصبح المقارنة مضللة.
| المؤشر | المعادلة | النتيجة |
|---|---|---|
| دوران المخزون المالي | 720,000 ÷ متوسط مخزون 150,000 | 4.80 مرات |
| متوسط مدة بقاء المخزون | 365 ÷ 4.80 | 76.04 يومًا تقريبًا |
| دوران الذمم المدينة | 900,000 ÷ متوسط ذمم 100,000 | 9.00 مرات |
| متوسط فترة التحصيل DSO | 365 ÷ 9.00 | 40.56 يومًا تقريبًا |
| معدل دوران إجمالي الأصول | 1,200,000 ÷ 900,000 | 1.33 مرة تقريبًا |
متوسط المخزون = (130,000 + 170,000) ÷ 2 = 150,000 ريال؛ ومتوسط الذمم = (80,000 + 120,000) ÷ 2 = 100,000 ريال. استخدمنا المبيعات الآجلة الصافية تحديدًا في دوران الذمم؛ وعند عدم توفرها قد تُستخدم المبيعات الصافية بوصفها تقريبًا مع الإفصاح عن محدوديته.
يجب التمييز بين دوران المخزون المالي هنا (تكلفة المبيعات ÷ متوسط قيمة المخزون) وبين «دوران الصنف» الكمي في المحاسب الشامل، الذي احتسبناه في المحتوى المعتمد وفق كميات المبيعات ومتوسط كميات المخزون؛ المؤشران ليسا قابلين للتبادل.
لا يعني دوران المخزون المرتفع دومًا نتيجة جيدة؛ فقد يصاحبه نقص مخزون وفقد مبيعات. ولا يعني انخفاض DSO تلقائيًا تحسن سياسة الائتمان إذا أدى تشديدها إلى استبعاد عملاء جيدين.
نسب المديونية: الالتزامات ليست كلها قروضًا
للدقة سنستخدم هنا «إجمالي الالتزامات إلى الأصول» و«إجمالي الالتزامات إلى حقوق الملكية»، بدل تسمية الناتج «نسبة القروض»؛ لأن الالتزامات تشمل الموردين والمستحقات أيضًا.
| المؤشر | الحساب | النتيجة |
|---|---|---|
| إجمالي الالتزامات إلى الأصول | 600,000 ÷ 1,000,000 × 100 | 60% |
| إجمالي الالتزامات إلى حقوق الملكية | 600,000 ÷ 400,000 | 1.50 مرة |
| حقوق الملكية إلى الأصول | 400,000 ÷ 1,000,000 × 100 | 40% |
هذه المؤشرات لا تكشف تكلفة التمويل أو قدرة المنشأة على سداد الأقساط من النقد التشغيلي بمفردها. وإذا أردنا نسبة «الديون المالية» تحديدًا، فسنحتاج فصل القروض والتمويلات ذات الفائدة أو التكلفة التمويلية عن بقية الالتزامات.
كيف تربط النسب بعضها ببعض بدل تفسير كل رقم منفردًا؟
في المثال تبلغ النسبة المتداولة 1.60 مرة، لكن النسبة السريعة 0.80 فقط. هذا الفارق يلفت الانتباه إلى الاعتماد على المخزون وأصول متداولة أخرى. ويشير دوران المخزون إلى بقاء البضاعة في المتوسط نحو 76 يومًا، بينما يستغرق تحصيل المبيعات الآجلة نحو 41 يومًا وفق الافتراضات المبسطة.
في الوقت نفسه يظهر ROE مرتفعًا نسبيًا بالمقارنة مع ROA، بينما تمثل الالتزامات 60% من الأصول. ينبغي فحص ما إذا كانت الزيادة في العائد ترتبط بتحسن التشغيل أو باستخدام الالتزامات، لا الاكتفاء بالإعجاب برقم ROE.
هذه القراءات تقترح أسئلة إدارية ولا تشخّص وحدها مشكلة أو تضمن اتجاهًا مستقبلًا.
لماذا قد تخدعك المقارنة بين عامين؟
قد تتغير النسب دون تغير جوهري في كفاءة المنشأة إذا اختلف موعد القياس أو الموسمية أو أساس تصنيف الحسابات أو وجود بنود استثنائية.
- قارن فترات متساوية وبالسياسات المحاسبية نفسها.
- استخدم متوسط أرصدة مناسبًا لمؤشرات الدوران والعوائد؛ وقد تكون المتوسطات الشهرية أدق من متوسط أول وآخر السنة في النشاط الموسمي.
- افصل الأداء التشغيلي عن المكاسب والأعباء غير المتكررة.
- فسّر الاختلاف وفق القطاع ونموذج العمل وشروط ائتمان العملاء والموردين.
- تحقق من صحة رصيد المخزون والذمم والمديونية قبل اتخاذ قرار إداري.
كيف تجمع بيانات التحليل من المحاسب الشامل؟
يمكن استخراج بنود أساسية للتحليل من التقارير الأصلية الموثقة في الموقع، ومنها قائمة المركز المالي وقائمة الدخل وأرصدة العملاء. المقصود هنا استخراج البيانات وفحصها، وليس الادعاء بأن المحاسب الشامل يحسب تلقائيًا جميع النسب الواردة في هذا المقال.
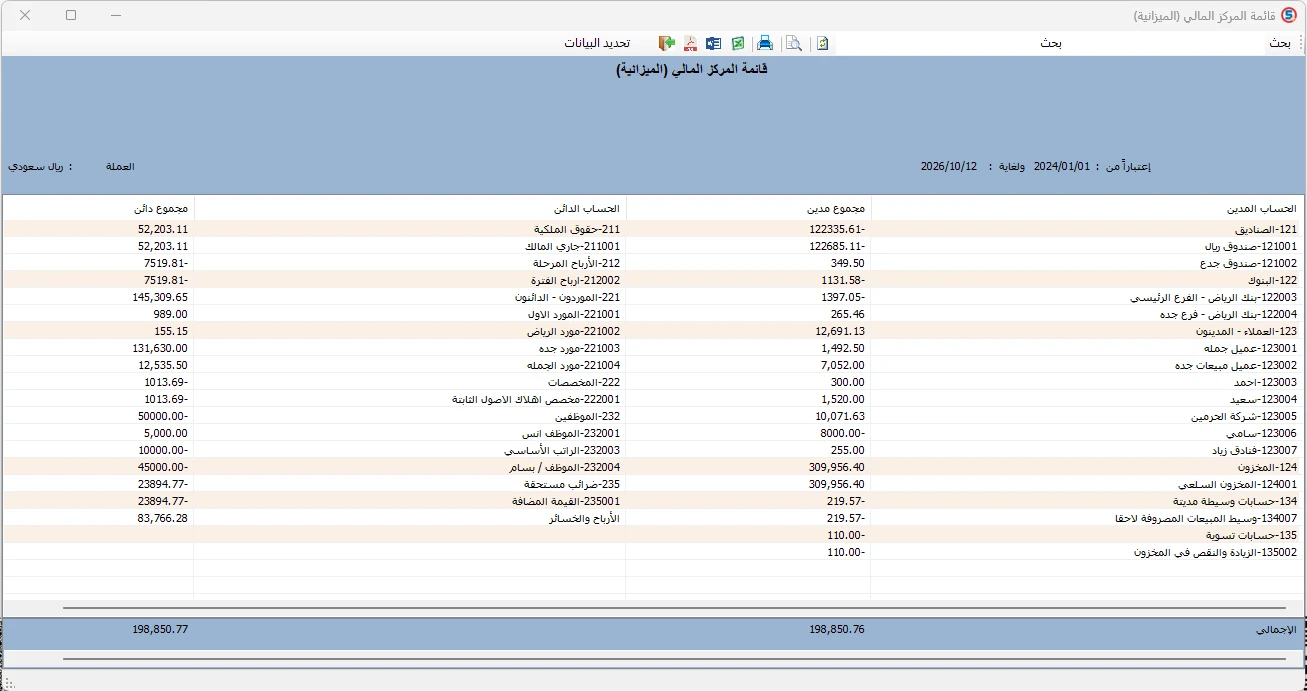
قائمة المركز المالي في المحاسب الشامل: تُقرأ الحسابات وأرصدتها ويُتحقق من تصنيف المتداول وغير المتداول قبل حساب مؤشرات السيولة والتمويل.
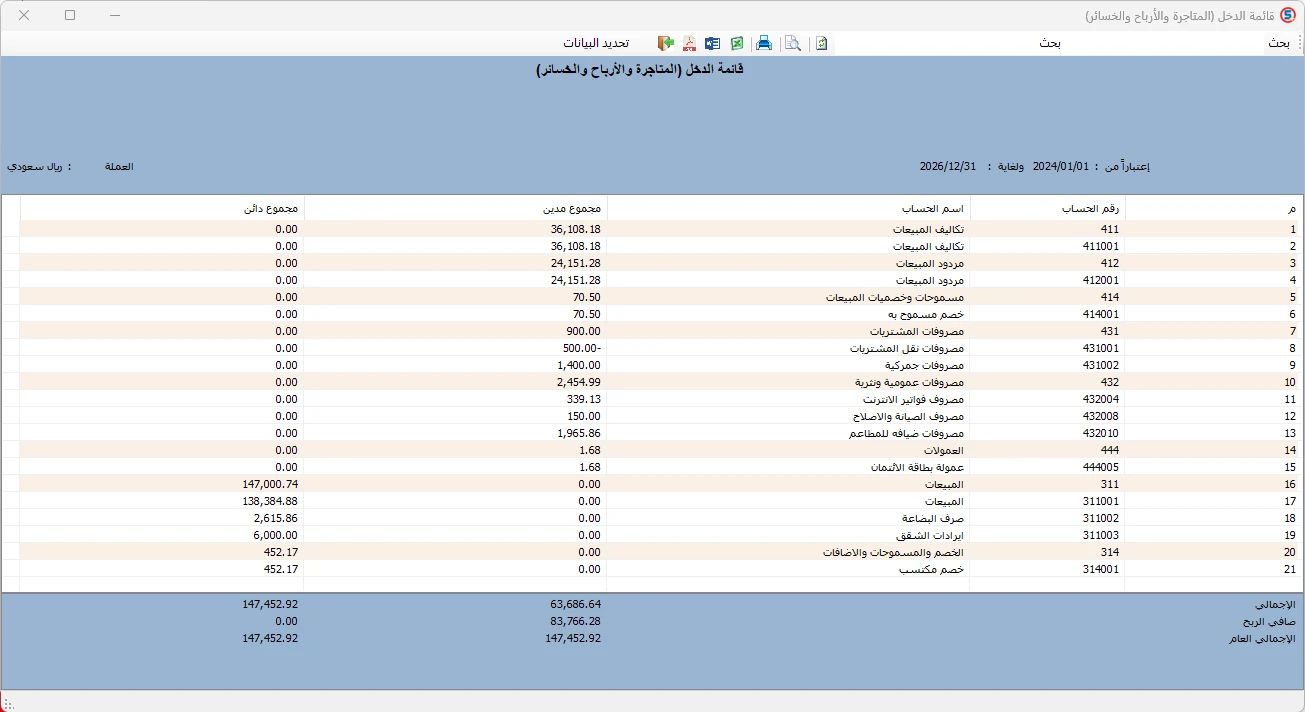
قائمة الدخل (المتاجرة والأرباح والخسائر) في المحاسب الشامل: تُستخدم لاستخراج المبيعات والتكاليف والنتائج المحاسبية حسب البنود الظاهرة. لا تفترض الصورة أن جميع النسب المالية محسوبة آليًا.
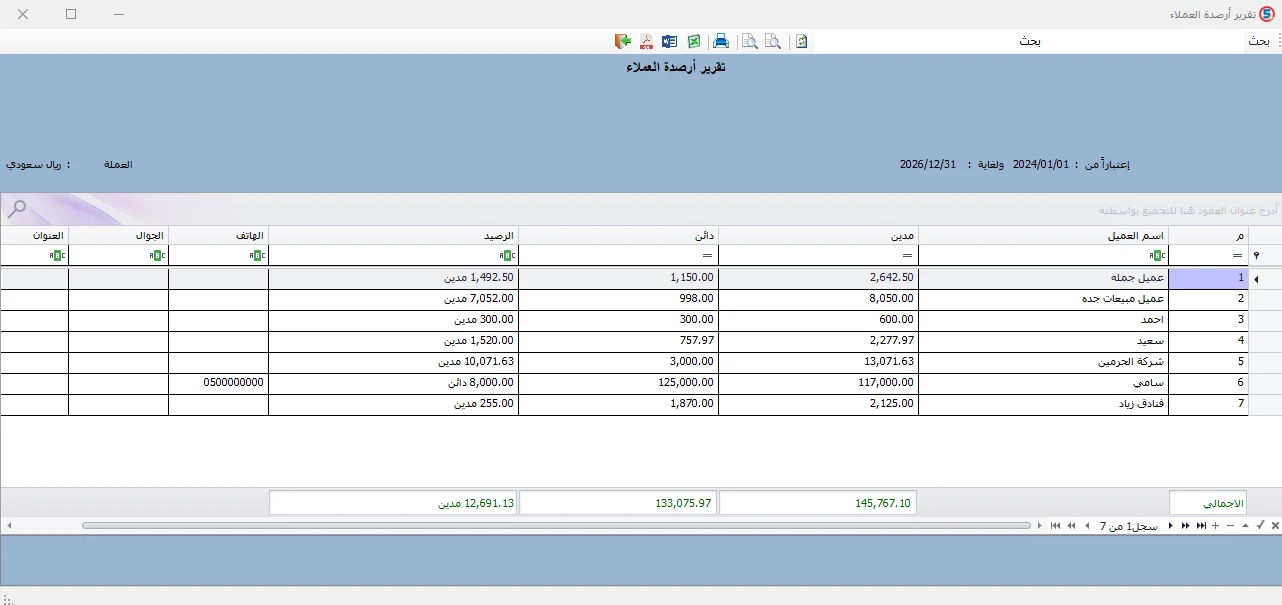
تقرير أرصدة العملاء: يساعد على فحص إجمالي الذمم ومطابقة أرصدتها، مع ضرورة تحديد المبيعات الآجلة ومتوسط الفترة لحساب دوران الذمم.
اعتمد على تقارير الفترة الحالية والسابقة من النطاق نفسه، وراجع الترحيل والتسويات والمرتجعات وتصنيف البنود قبل تطبيق المعادلات. أرقام المثال التعليمي أعلاه لا تتطابق مع أرقام صور النظام ولا تُنسب إليها.
قرارات عملية تستند إلى التحليل المالي
بعد حساب النسب، لا تبدأ بقرار واحد لكل منشأة؛ بل اربط التغيرات بمصدرها وآثارها.
- إذا انخفضت النسبة السريعة، افحص نمو المخزون والذمم قبل اللجوء إلى تمويل إضافي.
- إذا ارتفعت أيام بقاء المخزون، راجع الأصناف بطيئة الحركة وسياسة الشراء.
- إذا زادت فترة التحصيل، افحص أعمار الفواتير وشروط الاستحقاق وجودة متابعة العملاء.
- إذا انخفض هامش التشغيل مع ثبات المبيعات، حلّل تكاليف التشغيل بدل التركيز على التسعير فقط.
- إذا ارتفع العائد على حقوق الملكية مع ارتفاع المديونية، افحص مخاطر التمويل والقدرة على السداد.
أخطاء شائعة في حساب وتفسير النسب المالية
أخطاء صغيرة في البسط أو المقام قد تغيّر الاستنتاج بالكامل.
- إدخال ضريبة القيمة المضافة ضمن المبيعات الصافية دون معالجة متسقة.
- استخدام رصيد آخر السنة بدل المتوسط في دوران المخزون أو الذمم دون تفسير.
- الخلط بين قيمة مخزون بالريال ودوران صنف بالكميات.
- تسمية إجمالي الالتزامات «قروضًا» عند تحليل المديونية.
- اعتبار نسب السيولة دليلًا على وجود نقد كافٍ فورًا.
- الحكم على النسبة بأنها ممتازة دون مقارنة تاريخية وقطاعية.
- حساب نسبة بمقام صفري أو سالب واستخراج تفسير اعتيادي منها دون معالجة خاصة.
الخلاصة: من الأرقام إلى قرار متوازن
ابدأ بقائمة مركز مالي وقائمة دخل سليمتين، ثم احسب السيولة والربحية والكفاءة وهيكل التمويل بأُسس متجانسة. لا تنظر إلى أي مؤشر بمعزل عن حركة المخزون والتحصيل والمواعيد الفعلية للسداد. تتضح الصورة عندما تُفسر المؤشرات مجتمعة وتتبع تغيرها عبر الزمن.
مراجع للاستزادة
المعادلات والتحليلات المعروضة أدوات تعليمية من التحليل المالي. تصنيف الأصول والالتزامات المتداولة يخضع للمعايير المحاسبية المعمول بها على المنشأة، وليس للنسب المالية ذاتها.
OpenStax — Financial Statement Analysis؛ OpenStax — Operating Efficiency Ratios؛ IFRS — IAS 1: Presentation of Financial Statements
أسئلة شائعة
01ما أهم النسب المالية للمنشآت الصغيرة؟
ابدأ بالنسبة المتداولة والسريعة، وهامش صافي الربح، ودوران المخزون، ومتوسط فترة التحصيل، ومؤشر الالتزامات إلى الأصول؛ ثم اختر ما يلائم طبيعة النشاط.
02هل توجد نسبة متداولة مثالية لجميع المنشآت؟
لا. تعتمد دلالة النسبة على القطاع ودورة التشغيل وجودة الأصول المتداولة ومواعيد الالتزامات.
03ما الفرق بين ROA وROE؟
ROA يقارن صافي الربح بمتوسط الأصول، وROE يقارنه بمتوسط حقوق الملكية وفق طريقة الحساب المستخدمة؛ وقد تؤثر المديونية في الاختلاف بينهما.
04ما الفرق بين دوران المخزون المالي ودوران الصنف؟
الدوران المالي يقارن تكلفة المبيعات بمتوسط قيمة المخزون، بينما قد يقاس دوران الصنف بالكميات المباعة نسبةً إلى متوسط كميات المخزون؛ يجب عدم الخلط بينهما.
05هل ارتفاع معدل دوران المدينين دائمًا جيد؟
قد يشير إلى سرعة تحصيل أفضل، لكنه قد يعكس أيضًا شروط ائتمان أكثر تشددًا؛ لذلك يُراجع مع المبيعات ونوعية العملاء.
06هل نسبة الالتزامات إلى الأصول تعني نسبة القروض فقط؟
لا. تشمل إجمالي الالتزامات التجارية والتشغيلية والمالية؛ ولقياس القروض وحدها يجب تحديد الديون التمويلية منفصلة.
07هل يحسب المحاسب الشامل هذه النسب تلقائيًا؟
تُظهر الصور الموثقة تقارير قائمة المركز المالي وقائمة الدخل وأرصدة العملاء، وهي مصادر للبيانات اللازمة للتحليل؛ ولا تؤكد هذه الصور وجود حساب تلقائي لجميع النسب.