
قد تتوافر البضاعة في أحد مستودعات المنشأة بينما يحتاج إليها فرع آخر. الحل ليس تسجيل بيع وهمي أو شراء جديد، بل توثيق تحويل مخزني بين موقعين. يشرح هذا الدليل أثر التحويل في الأرصدة، والفرق بين إنشاء المستند واستلامه، وكيفية مراجعة التحويلات في المحاسب الشامل باستخدام صور فعلية من النظام.
ما التحويل بين المستودعات؟ ومتى تحتاجه المنشأة؟
التحويل المخزني حركة داخلية لنقل كمية محددة من صنف من مستودع مصدر إلى مستودع وجهة. تستخدمه المنشآت لتغطية نقص فرع أو إعادة توزيع البضاعة أو تجميعها في موقع آخر. وقد يقع التحويل بين مستودعين في الفرع نفسه أو بين فروع مختلفة؛ لذلك ينبغي تحديد المستودعات والفروع بدقة في كل مستند.
| الحالة | الهدف |
|---|---|
| نقص صنف سريع البيع في فرع | نقل كمية متاحة من مستودع آخر |
| زيادة مخزون موسمي في موقع | إعادة توزيع الكمية قبل الركود |
| إرسال بضائع إلى نقطة بيع | توفير رصيد للبيع في الموقع المستلم |
| إعادة تنظيم التخزين | نقل بضائع بين مواقع تابعة للمنشأة |
هل التحويل المخزني بيع أو شراء؟
عندما يكون المستودعان تابعين للمنشأة القانونية نفسها، فإن نقل بضاعة بينها لا يمثل، في ذاته، بيعًا خارجيًا أو إيرادًا جديدًا. تنتقل كمية البضاعة وموقعها، بينما لا تتغير ملكية المنشأة للمخزون نتيجة التحويل الداخلي وحده. أما التحويلات بين كيانات قانونية مختلفة فقد تستلزم معالجة مختلفة، ولا يصح تعميم حكم التحويل الداخلي عليها.
قد تؤثر أجور النقل أو التلف أو فروقات الكميات أو سياسات تقييم المخزون في المعالجة المحاسبية. لذلك لا نفترض قيدًا محاسبيًا محددًا من صورة مستند التحويل وحدها.
الفرق بين المستودع والفرع في إدارة المخزون
الفرع وحدة تشغيلية أو موقع أعمال، أما المستودع فهو موقع لحفظ وتتبع رصيد الأصناف. قد يضم الفرع أكثر من مستودع. في المستند، راجع المستودع المصدر والمستودع الوجهة وكذلك حقول الفرع المرتبطة، حتى لا يُرحّل التحويل إلى موقع غير مقصود.
- اسم المستودع المصدر يجب أن يطابق الموقع الذي ستخرج منه البضاعة.
- اسم المستودع الوجهة يجب أن يطابق الموقع الذي سيستلم البضاعة.
- راجع رقم الصنف ووحدة القياس والكمية قبل تأكيد العملية.
خطوات التحويل في المحاسب الشامل: من المستند إلى الاستلام
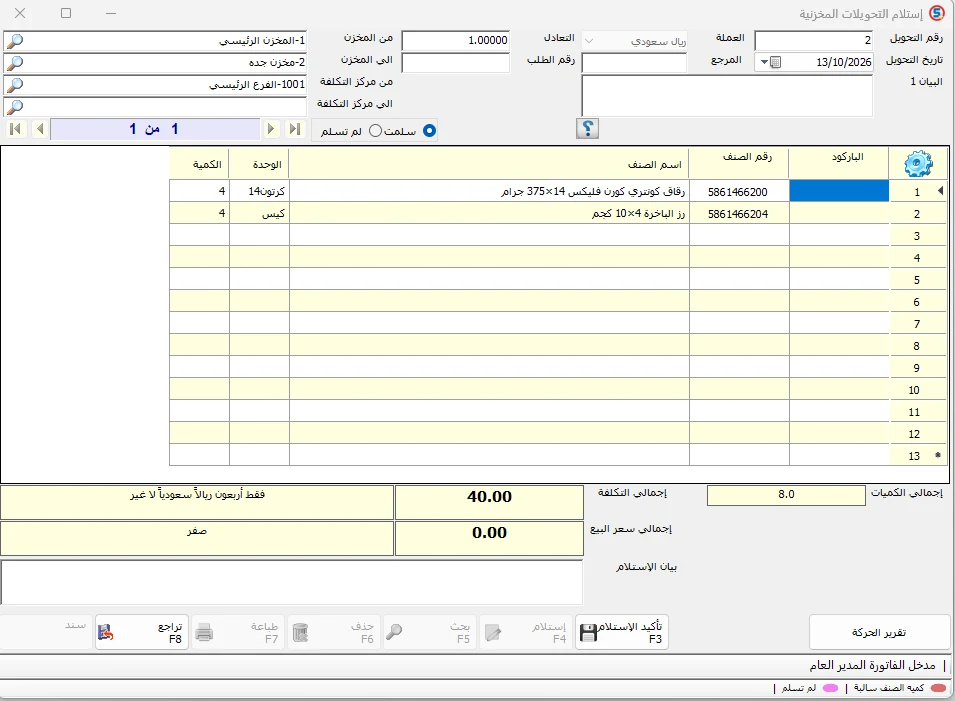
عند تفعيل خيار استلام التحويلات المخزنية تنقسم عملية التحويل المخزني الى خطوتين حيث الخطوة الأولى تتم في شاشة التحويلات المخزنية و تعرض رقم التحويل وتاريخه ومصدره ووجهته، وجدول الأصناف والكميات، وحالة «لم تُستلم». و الخطوة الثانية «استلام التحويلات المخزنية» فيها خيار تأكيد الاستلام. لذلك يجب الفصل بين تسجيل التحويل وبين اكتمال استلامه.
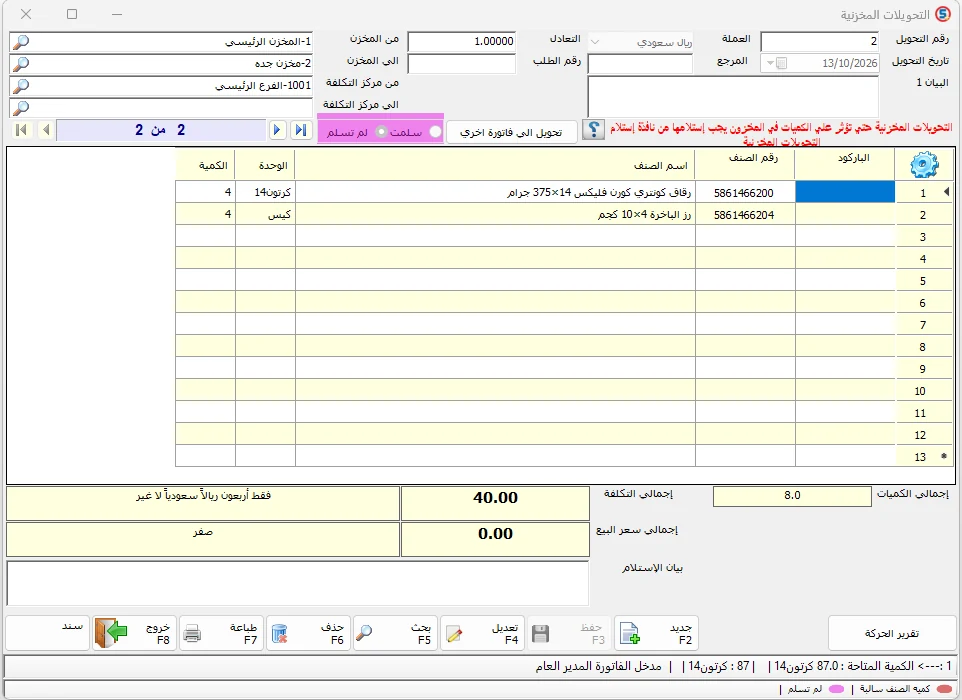
مستند تحويل مخزني في المحاسب الشامل من المخزن الرئيسي إلى مخزن جدة يوضح الأصناف والكميات وحالة لم تستلم.
- حدد المخزن الذي ستخرج منه البضاعة والمخزن الذي ستصل إليه.
- أدخل الأصناف والكميات بوحداتها الصحيحة وتحقق من البيانات.
- احفظ مستند التحويل وفق الصلاحيات والإجراء المعتمد في المنشأة.
- افتح شاشة استلام التحويلات للمستند المعني وراجع الكميات والأصناف.
- نفّذ تأكيد الاستلام بعد المراجعة ثم تحقق من أثر العملية في تقارير الأرصدة والحركة.
لماذا يختلف مستند «تم الاستلام» عن «لم تُستلم»؟
تظهر رسالة واضحة في شاشة التحويلات المصورة مفادها أن التحويلات غير المستلمة لا تؤثر على كميات المخزون، وأن استلامها يتم من شاشة استلام التحويلات المخزنية. وعليه، لا ينبغي افتراض أن مجرد حفظ المستند قد خفّض رصيد المصدر أو زاد رصيد الوجهة.
شاشة استلام التحويلات المخزنية في المحاسب الشامل تعرض أصناف التحويل والكميات وخيار تأكيد الاستلام.
هذا الوصف مرتبط بآلية النظام الظاهرة في اللقطات المرفقة. وتبقى مراجعة تقارير الحركة والأرصدة بعد التأكيد هي وسيلة التحقق العملي من نتيجة المستند.
مثال رقمي: نقل 50 وحدة بين مستودعين
لنفترض أن المستودع الرئيسي لديه 200 وحدة، ومخزن جدة لديه 80 وحدة، وأن المنشأة تريد نقل 50 وحدة بتكلفة دفترية 40 ريالًا للوحدة. الأرقام التالية تعليمية افتراضية وليست مستخرجة من الصور.
| البيان | المستودع الرئيسي | مخزن جدة | الإجمالي |
|---|---|---|---|
| قبل التحويل | 200 | 80 | 280 |
| حركة التحويل | −50 | +50 | 0 |
| بعد التحويل | 150 | 130 | 280 |
القيمة الدفترية للكمية المنقولة في هذا المثال = 50 × 40 = 2,000 ريال. ويبقى إجمالي وحدات المنشأة 280 وحدة إذا لم تقع حركات أخرى أو فاقد أو فروقات. ولا ينشأ إيراد لمجرد التحويل بين مستودعين تابعين للمنشأة نفسها.
مثال موثق من شاشة استلام التحويلات
تُظهر لقطة الاستلام مستندًا بين المخزن الرئيسي ومخزن جدة يضم بندين، في كل منهما كمية 4، أحدهما بوحدة «كرتون14» والآخر بوحدة «كيس»، مع إجمالي كميات معروض قدره 8 وإجمالي تكلفة معروض قدره 40.00 ريال. هذه بيانات من الشاشة نفسها، لا من المثال الافتراضي السابق.
| الحقل | القيمة المعروضة |
|---|---|
| المصدر | المخزن الرئيسي |
| الوجهة | مخزن جدة |
| عدد البنود | 2 |
| كميات السطور | 4 + 4 بوحدتين مختلفتين |
| إجمالي الكمية المعروض | 8 |
| إجمالي التكلفة المعروضة | 40.00 ريال |
جمع الرقمين 4 و4 هو إجمالي عددي معروض للسطور، لكنه لا يعني ثماني وحدات متجانسة؛ فالوحدتان مختلفتان. لا يجوز جمع كراتين وأكياس باعتبارها وحدة قياس واحدة عند التحليل الكمي.
التحويل بوحدات متعددة: انتبه لمعامل التحويل
إذا كان الصنف يُشترى بالكرتون ويُباع بالحبة، فيجب التأكد من وحدة التحويل الخاصة به. مثلًا، عند كون الكرتون = 12 حبة، فإن تحويل 3 كراتين يعادل 36 حبة. أما إذا نُقل الصنف في المستند بالحبة، فلا ينبغي مضاعفة الكمية مرة أخرى. هذا مثال توضيحي مستقل عن البنود المصورة.
- راجع وحدة كل بند كما تظهر في المستند.
- لا تجمع أعداد وحدات مختلفة لتقرير كمية موحدة دون التحويل إلى أساس مشترك.
- لا تفترض أن «كرتون14» يساوي 14 وحدة اعتمادًا على الاسم وحده؛ تحقق من بطاقة الصنف.
كيف تراجع تقرير التحويلات المخزنية؟
تعرض صورة «تقرير التحويلات المخزنية» خيارات للتصفية بحسب المستودع المصدر والوجهة والفروع والتاريخ والحسابات المرتبطة حيث تنطبق، كما تظهر أعمدة رقم التحويل وتاريخه وتكلفته. وتظهر في إعداداته خيارات للتحويلات المستلمة وغير المستلمة؛ ومن ثم يمكن مراجعته بحسب حالة التحويل.
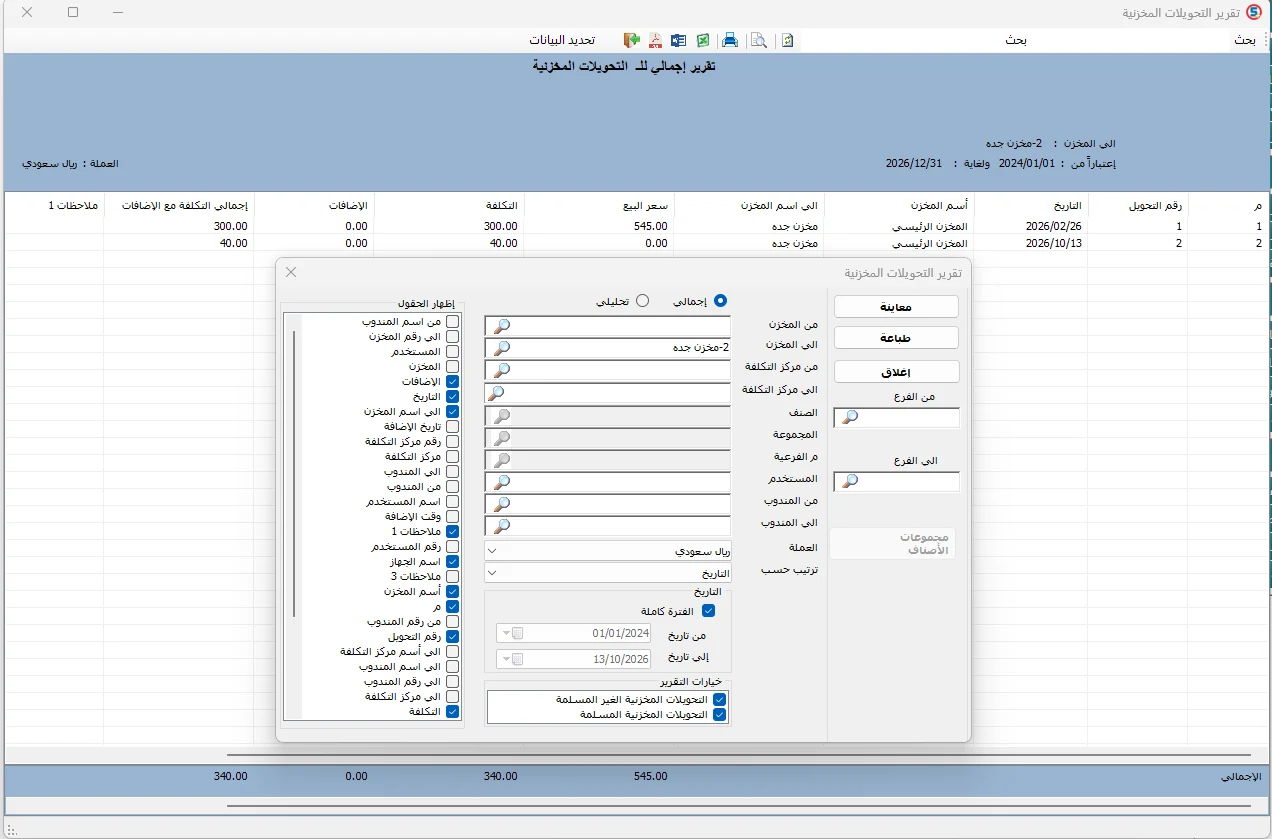
تقرير التحويلات المخزنية في المحاسب الشامل يعرض المستودع المصدر والوجهة وتاريخ التحويل والتكلفة وإعدادات التصفية.
- حدد الفترة المناسبة ومستودع المصدر والوجهة.
- قارن أرقام التحويلات بالمستندات المسجلة.
- افصل التحويلات المستلمة عن غير المستلمة عند التحقيق في فروقات الرصيد.
- راجع التكلفة المعروضة مع مراعاة إعدادات التقييم والإضافات إن وجدت.
- احتفظ بنتيجة الفحص قبل إجراء أي تعديل أو إعادة إدخال للمستند.
ماذا تضيف تقارير حركة الأصناف؟
شاشة «تقرير حركة صنف تفصيلية» المصورة تعرض إعدادات اختيار الصنف والمستودع وتواريخ التقرير، ومصادر الحركات التي تشمل التحويلات المخزنية ضمن مصادر أخرى. ويفيد التقرير عند تفسير سبب زيادة رصيد أحد المستودعات أو نقصانه خلال فترة محددة.
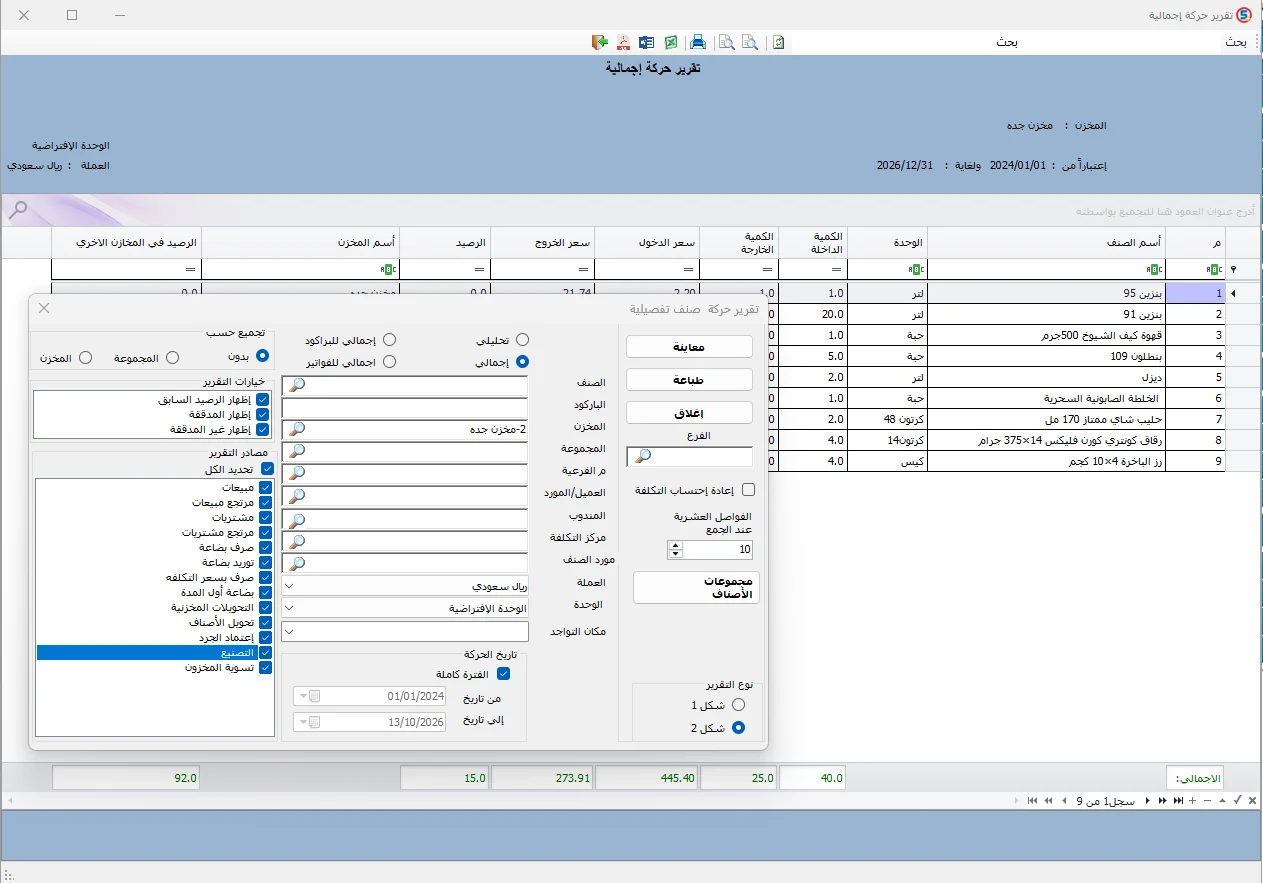
إعدادات تقرير حركة صنف تفصيلية في المحاسب الشامل تتضمن اختيار المستودع وتواريخ التقرير ومصادر التحركات المخزنية.
وجود التحويل ضمن مصادر التقرير لا يكفي وحده لإثبات أن كل مستند غير مستلم أثّر بالفعل في الرصيد؛ يجب مراعاة حالة المستند وطريقة احتساب التقرير.
أخطاء شائعة في التحويل بين المستودعات
تنتج كثير من فروقات المخزون عن الخلط بين الحفظ والاستلام أو عن اختلاف الوحدات والمواقع، لا عن نقص فعلي في البضاعة.
| الخطأ | الإجراء الأفضل |
|---|---|
| اختيار المستودع الوجهة بالخطأ | مراجعة المصدر والوجهة قبل اعتماد الإجراء |
| الاعتقاد بأن التحويل اكتمل فور حفظه | متابعة حالة الاستلام والتحقق من أثره |
| إدخال كمية الكراتين بوحدة الحبة أو العكس | مراجعة وحدة القياس ومعامل التحويل |
| إعادة إنشاء مستند بسبب عدم ظهور الرصيد | البحث عن التحويل السابق وحالته أولًا |
| جمع كميات أصناف بوحدات مختلفة | التحليل لكل صنف ووحدة أو التحويل لوحدة أساس مشتركة |
| اعتبار قيمة التحويل إيراد مبيعات | الفصل بين نقل المخزون وعمليات البيع الفعلية |
كيف تبني رقابة بسيطة على التحويلات؟
يمكن وضع إجراءات عملية داخل المنشأة حتى لو اختلفت صلاحيات المستخدمين وإعدادات البرنامج: تحديد من يحرر التحويل ومن يراجعه، والتأكد من استلام المستند خلال مدة تشغيلية مناسبة، ومطابقة الكميات مع تقارير الحركة والجرد.
- استخدم رقم تحويل واضحًا للرجوع إلى المستند.
- حدّد مسؤولًا عن إرسال البضاعة وآخر عن التحقق من الاستلام عند إمكان ذلك.
- تابع المستندات غير المستلمة بانتظام.
- طابق كميات الأصناف لدى الطرفين بعد اكتمال الاستلام.
- وثّق أي تلف أو عجز أو اختلاف كميات وفق إجراءات المنشأة المعتمدة.
الفرق بين حركة التحويل وتقرير أرصدة المخزون
تقرير التحويلات يساعد على معرفة المستندات التي نُقلت بموجبها الأصناف، بينما يساعد تقرير حركة الصنف في تتبع أسباب التغير خلال الفترة. أما تقرير رصيد الصنف بحسب المستودع فيجيب عن الكمية الموجودة في موقع محدد في تاريخ أو لحظة التقرير بحسب إعداداته. اختيار التقرير يعتمد على السؤال الذي تريد إجابته.
| سؤال الإدارة | ما يُراجع |
|---|---|
| ما التحويلات بين مخزنين خلال شهر؟ | تقرير التحويلات المخزنية |
| لماذا تغير رصيد صنف في مستودع؟ | حركة الصنف التفصيلية ومصادرها |
| كم وحدة متاحة حاليًا في الموقع؟ | تقرير رصيد المخزون بحسب المستودع |
| لماذا لا يظهر أثر مستند معين؟ | حالة التحويل وهل تم استلامه وإعدادات التقرير |
الخلاصة: الاستلام والتتبع أهم من إنشاء المستند وحده
التحويل المخزني الصحيح يحدد بوضوح مصدر البضاعة ووجهتها وأصنافها ووحداتها وكمياتها، ثم يوثق استلامها ويتحقق من أثرها في التقارير. وتثبت الصور المقدمة أن المحاسب الشامل يتضمن مستند تحويل، وشاشة استلام، وتقريرًا مستقلًا للتحويلات، وتقارير حركة يمكن تصفيتها. والأهم أن التحويل غير المستلم، وفق التنبيه الظاهر في البرنامج، لا يُعامل كتحويل مكتمل الأثر على كميات المخزون.
مراجع وقراءات ذات صلة
للتوسع في التمييز بين حركة المخزون وتقييمه والرقابة على فروقاته، راجع مقالات الجرد الدوري والمستمر وفروقات المخزون وتعدد وحدات القياس المنشورة في مركز التعلم.
- الجرد الدوري والجرد المستمر: /learn/periodic-vs-perpetual-inventory/
- فروقات المخزون: /learn/inventory-stock-discrepancies/
- تعدد وحدات القياس والباركود: /learn/inventory-multiple-units-barcode/
أسئلة شائعة
01هل التحويل بين مستودعين يُعد عملية بيع؟
لا، إذا كان المستودعان تابعين للمنشأة القانونية نفسها؛ فهو حركة داخلية للمخزون ولا ينشأ عنه إيراد بيع لمجرد النقل. قد تختلف المعالجة بين كيانات قانونية مستقلة.
02هل يؤدي حفظ مستند التحويل في المحاسب الشامل إلى تغيير الكميات مباشرة؟
تظهر رسالة في شاشة النظام تفيد بأن التحويلات المخزنية غير المستلمة لا تؤثر على كميات المخزون، وأنها تتطلب الاستلام من الشاشة المختصة.
03كيف أتأكد من اكتمال التحويل؟
راجع حالة المستند وشاشة استلام التحويلات ثم تحقق من أثره في حركة الصنف وأرصدة المستودعات ضمن فترة التقرير المناسبة.
04ما الفرق بين مصدر التحويل ووجهته؟
المصدر هو المستودع الذي تُرسل منه البضاعة، والوجهة هو المستودع المستلم لها.
05هل يجوز جمع عدد الكراتين والأكياس في كمية واحدة؟
قد يعرض النظام إجماليًا عدديًا للسطور، لكن لا يصح تفسيره على أنه كمية متجانسة إذا اختلفت وحدات القياس. ينبغي التحويل إلى أساس مشترك عندما يكون ذلك ذا معنى.
06هل تتغير قيمة مخزون المنشأة عند نقل البضاعة داخليًا؟
لا تتغير القيمة الإجمالية لمجرد نقل البضاعة بين مستودعات المنشأة نفسها في المثال البسيط، مع ضرورة النظر في أي تكاليف نقل أو فروقات أو معالجات محاسبية إضافية.
07أي تقرير أستخدم لمعرفة التحويلات غير المستلمة؟
تُظهر إعدادات تقرير التحويلات المخزنية خيارات للتحويلات المستلمة وغير المستلمة، ويمكن استخدامها وفق إعدادات التقرير والنسخة المتاحة.