
قد يخبرك النظام أن لديك 100 وحدة من صنف، بينما يكشف العد الفعلي عن 96 وحدة فقط. وقد يحدث العكس فتجد كمية فعلية أكبر من الرصيد المسجل. هذه الحالة تسمى فرق المخزون، وهي لا تُعالج بمجرد تغيير الرقم في النظام؛ لأن الفرق قد يكون نتيجة خطأ في العد أو حركة غير مسجلة أو تحويل بين مخزنين أو تلف أو فقد أو خطأ في الوحدة أو الكمية.
الإجراء الأفضل هو تحديد الكمية الفعلية أولًا، ثم مقارنتها بالجرد الدفتري في نفس المخزن والتاريخ، والتحقق من سبب الفرق، وبعد ذلك فقط تُعتمد المعالجة أو التسوية المناسبة.
ما المقصود بفرق المخزون؟
فرق المخزون هو الفرق بين الكمية الفعلية الموجودة عند الجرد وبين الكمية الدفترية المسجلة في النظام لنفس الصنف والمخزن وفي نقطة زمنية واحدة.إذا كانت الكمية الفعلية أقل من الدفترية فهناك عجز كمي. وإذا كانت أكبر فهناك زيادة كمية. أما إذا تطابقت الكميتان فلا يوجد فرق كمي.
فرق المخزون = الكمية الفعلية بالجرد − الكمية الدفترية في النظام
| الصنف | الجرد الدفتري | الجرد الفعلي | الفرق | النتيجة |
|---|---|---|---|---|
| الصنف أ | 100 | 96 | -4 | عجز 4 وحدات |
| الصنف ب | 50 | 53 | +3 | زيادة 3 وحدات |
| الصنف ج | 80 | 80 | 0 | متطابق |
هل وجود فرق في الجرد يعني وجود سرقة؟
لا. الفقد أو السرقة احتمال من عدة احتمالات، ولا يجوز اعتبارهما السبب تلقائيًا. قد ينتج الفرق عن عملية بيع أو شراء أو مرتجع لم تُسجل بصورة صحيحة، أو تحويل مخزني غير مكتمل، أو تلف لم يوثق، أو خطأ في وحدة القياس، أو حتى خطأ في العد.لهذا يجب التعامل مع فرق الجرد باعتباره مؤشرًا يحتاج إلى تحقيق ومراجعة، لا حكمًا مسبقًا على سبب المشكلة.
ما أكثر أسباب اختلاف المخزون الفعلي عن النظام؟
غالبًا ما ترجع الفروقات إلى أخطاء في دورة حركة الصنف أو في عملية الجرد نفسها.
- مبيعات أو عمليات صرف تمت فعليًا ولم تُسجل أو لم تُرحّل بصورة صحيحة.
- مشتريات أو توريدات وصلت إلى المستودع ولم تُثبت في النظام.
- مرتجعات مبيعات أو مشتريات لم تُسجل أو سُجلت على مخزن غير صحيح.
- تحويلات بين الفروع أو المستودعات لم تكتمل من الطرفين.
- إدخال كمية خاطئة عند البيع أو الشراء أو الصرف أو التوريد.
- الخلط بين وحدات الصنف مثل الحبة والكرتون أو المتر واللفة.
- تلف أو كسر أو انتهاء صلاحية أو فقد لم تتم معالجته بحركة موثقة.
- استخدام باركود أو رقم صنف غير صحيح.
- العد المزدوج أو نسيان جزء من الكمية أثناء الجرد.
- وجود البضاعة في موقع أو مخزن مختلف عن الموقع الذي يجري جرده.
- استمرار حركات المخزون أثناء الجرد دون تحديد نقطة زمنية واضحة للمقارنة.
- تعديلات على الحركات أو الكميات تحتاج إلى مراجعة صلاحيات المستخدمين وسجل العمليات.
كيف تتحقق من فرق المخزون قبل التسوية؟
ابدأ بإعادة عد الصنف، خصوصًا إذا كان الفرق كبيرًا أو كانت قيمة الصنف مرتفعة. تحقق من رقم الصنف والباركود والوحدة والمخزن وجميع مواقع التخزين، ثم تأكد من أن الرصيد الدفتري والعد الفعلي يعودان إلى نفس وقت الجرد.بعد التأكد من صحة العد، انتقل إلى مراجعة حركات الصنف والمستندات القريبة من تاريخ ظهور الفرق.
- أعد العد الفعلي وتأكد من جميع مواقع وجود الصنف.
- تحقق من رقم الصنف والباركود ووحدة القياس.
- تأكد من مقارنة نفس المخزن وفي نفس نقطة الجرد.
- راجع المبيعات وعمليات الصرف.
- راجع المشتريات والتوريدات والمرتجعات.
- راجع التحويلات بين المستودعات والفروع.
- تحقق من التلف والكسر والفقد والحركات غير المكتملة.
- راجع المستخدمين والتعديلات المرتبطة بالحركات عند الحاجة.
- وثق سبب الفرق قبل اعتماد التسوية.
كيف تتم دورة الجرد في المحاسب الشامل؟
توضح الشاشة الفعلية للجرد السنوي للمخزن في المحاسب الشامل أن عملية الجرد تبدأ بتحديد بيانات الجرد مثل رقم الجرد وتاريخه والمخزن ومركز التكلفة، ثم يمكن إضافة صفحات الجرد وإدخال الكميات الفعلية قبل اعتماد الجرد.وتظهر في الشاشة أيضًا أدوات مرتبطة بتقرير الجرد، والأصناف التي لم تدخل في الجرد، والعمليات المعتمدة. وهذا يساعد على تنظيم عملية العد قبل الانتقال إلى مرحلة اعتماد النتائج.
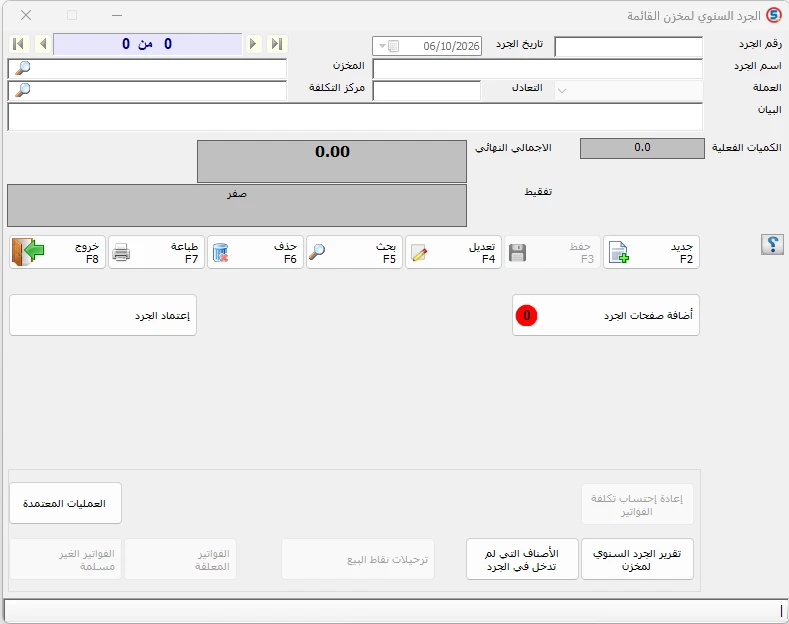
شاشة الجرد السنوي للمخزن في المحاسب الشامل، وتُستخدم لإنشاء عملية الجرد وتحديد المخزن وتاريخ الجرد، وإدخال الكميات الفعلية وإضافة صفحات الجرد قبل مراجعة النتائج واعتمادها.
ما دور شاشة تسوية المخزون؟
بعد تحديد الكميات ومراجعة الفروقات، توفر شاشة «تسوية المخزون» في المحاسب الشامل تفاصيل على مستوى الصنف. وتظهر في الشاشة حقول مثل الباركود ورقم الصنف واسم الصنف والوحدة والكمية في المخزون والكمية الحالية وفرق الكمية وسعر الوحدة والإجمالي.كما تتضمن الشاشة بيانات التسوية والحسابات المرتبطة بها، وتظهر خيارات مثل تقرير تسوية المخزون وترحيل القيود المحاسبية. وهذا يجعل التسوية خطوة مستقلة يمكن مراجعتها بدل تعديل رصيد الصنف دون توثيق.
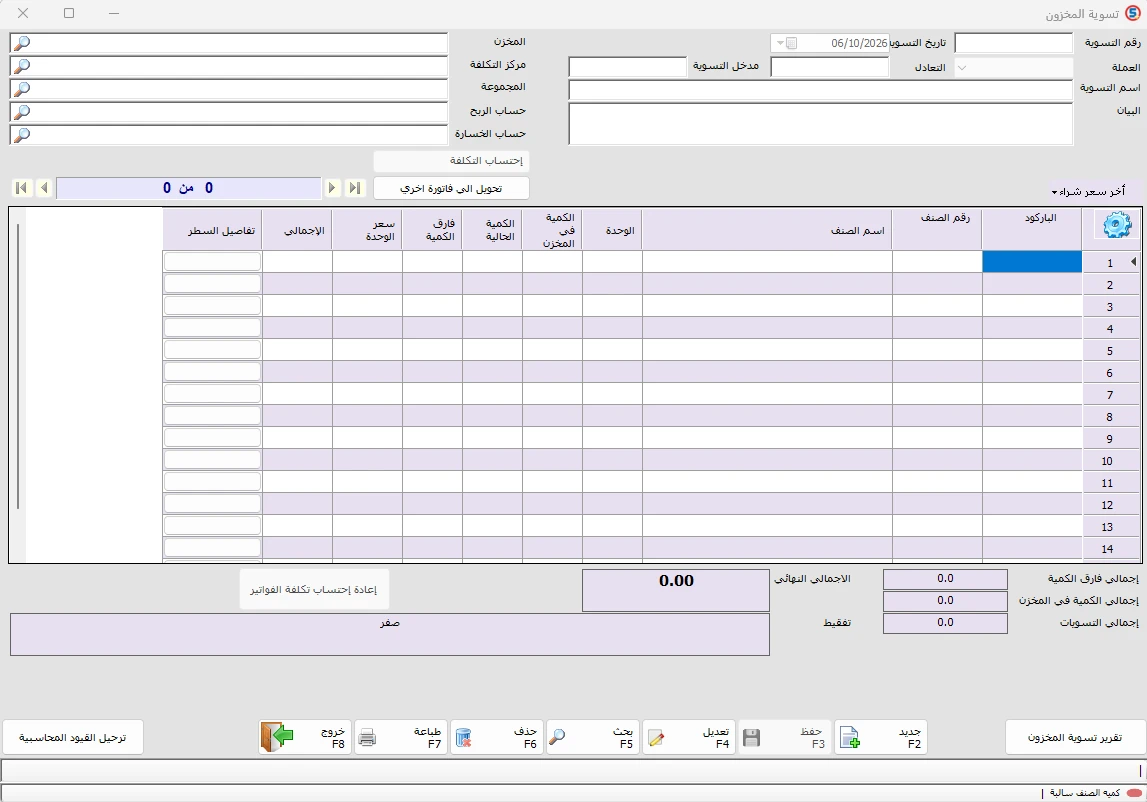
شاشة تسوية المخزون في المحاسب الشامل، وتعرض الأصناف وكمياتها وفرق الكمية وسعر الوحدة والقيمة الإجمالية، مع بيانات التسوية والحسابات المرتبطة بها وخيارات تقرير التسوية وترحيل القيود المحاسبية.
ماذا تضيف شاشة اعتماد الجرد إلى عملية المراجعة؟
توضح شاشة «اعتماد الجرد» الفعلية في المحاسب الشامل مرحلة أكثر تقدمًا من دورة الجرد. فهي تعرض الأصناف في جدول يضم الجرد الدفتري والجرد الفعلي وفارق الكمية وسعر الوحدة والإجمالي، ما يسمح بمراجعة الفرق صنفًا بصنف قبل اعتماد النتيجة.كما تعرض الشاشة ملخصات إجمالية قبل الجرد وبعد الجرد وفارق الربح، إضافة إلى الكميات السالبة، وتظهر حقولًا لحساب الربح وحساب الخسارة والمخزن ومركز التكلفة ورقم الجرد وتاريخ الاعتماد.وتتضمن الشاشة كذلك خيارات مثل تقرير اعتماد الجرد، الأصناف التي لم تدخل في الجرد، وترحيل القيود المحاسبية. وبذلك لا تكون نتيجة الجرد مجرد رقم نهائي، بل عملية قابلة للمراجعة قبل الاعتماد.
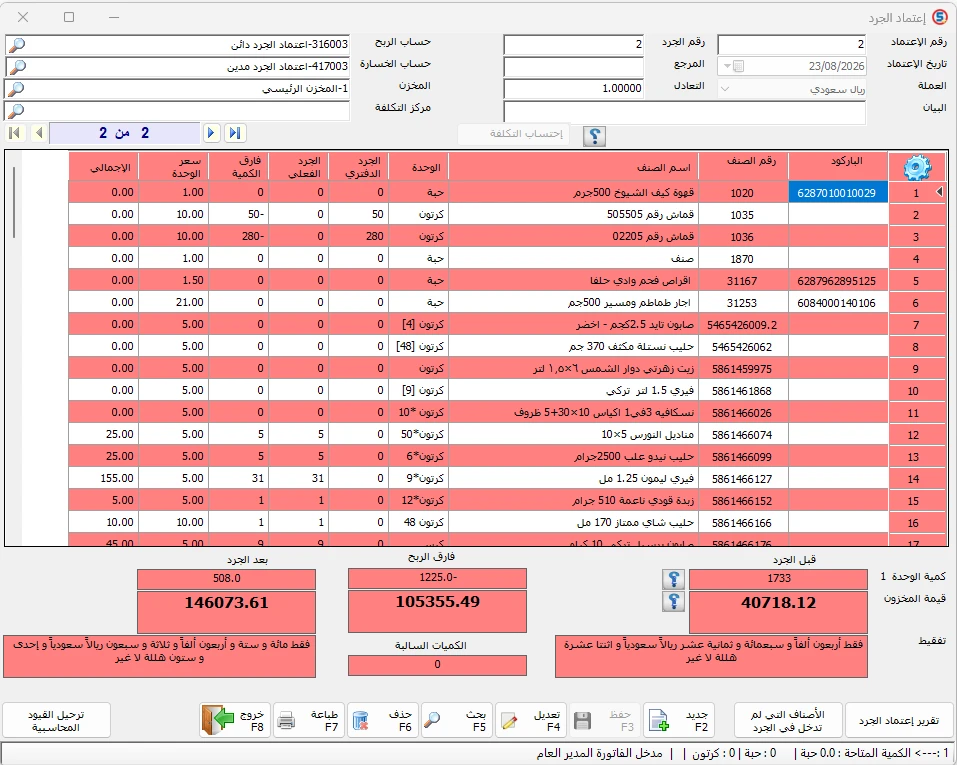
شاشة اعتماد الجرد في المحاسب الشامل، وتعرض مقارنة الجرد الدفتري بالجرد الفعلي لكل صنف، مع فارق الكمية وسعر الوحدة والإجمالي، بالإضافة إلى ملخص القيم قبل الجرد وبعده وفارق الربح قبل اعتماد النتائج.
مثال عملي: النظام يعرض 120 وحدة والجرد وجد 114
لنفترض أن الجرد الدفتري لصنف هو 120 وحدة، بينما أظهر العد الفعلي 114 وحدة. الفرق الظاهر هو عجز 6 وحدات. وإذا كان سعر الوحدة المستخدم لتقييم الفرق 25 ريالًا، فإن قيمة الفرق تساوي 150 ريالًا.لكن تسجيل عجز بقيمة 150 ريالًا مباشرة ليس بالضرورة الإجراء الصحيح. عند مراجعة الحركات قد يتبين مثلًا أن 4 وحدات خرجت في حركة لم تُسجل بصورة صحيحة، وأن وحدتين تالفتا ولم توثق حركة التلف الخاصة بهما.في هذه الحالة يجب معالجة سبب الأربع وحدات من خلال الحركة الأصلية بحسب حالتها، ومعالجة الوحدتين التالفتين وفق الإجراء المعتمد. أما التسوية المباشرة للست وحدات دون تحقيق فقد تجعل الرصيد متطابقًا، لكنها لا تعالج سبب الخطأ.
التسوية تصحح الرصيد، أما معرفة سبب الفرق فتصحح العملية التي أدت إليه.
كيف تعالج فرق المخزون بعد معرفة السبب؟
المعالجة تعتمد على السبب. إذا كان الفرق ناتجًا عن مستند لم يُسجل أو حركة غير مكتملة، فالأفضل تصحيح الحركة الأصلية بعد التحقق. وإذا كان السبب خطأ في الوحدة أو الكمية أو المخزن، فيُعالج مصدر الخطأ وفق صلاحيات وإجراءات المنشأة.أما إذا أثبتت المراجعة وجود عجز أو زيادة فعلية لا ترتبط بحركة ناقصة يمكن تصحيحها، فيتم توثيق الفرق واعتماد تسوية المخزون وفق سياسة المنشأة والصلاحيات والمعالجة المحاسبية المطبقة لديها.
| سبب الفرق | المعالجة المبدئية |
|---|---|
| مستند أو حركة غير مسجلة | مراجعة وإثبات أو تصحيح الحركة الأصلية |
| تحويل مخزني غير مكتمل | مراجعة طرفي التحويل وإكمال الإجراء الصحيح |
| خطأ في الوحدة أو الكمية | تصحيح مصدر الخطأ ومراجعة معامل التحويل |
| تلف أو كسر مثبت | توثيق التلف ومعالجته وفق سياسة المنشأة |
| خطأ في العد | إعادة الجرد قبل إجراء أي تسوية |
| عجز أو زيادة فعلية بعد التحقيق | توثيق الفرق واعتماد التسوية وفق الصلاحيات |
لماذا لا يكفي الجرد السنوي وحده؟
كلما طال الوقت بين حدوث الخطأ واكتشافه، أصبحت مراجعة المستندات ومعرفة السبب أصعب. لذلك قد يكون من المفيد إجراء جرد جزئي أو دوري للأصناف المهمة أو مرتفعة القيمة أو سريعة الحركة إلى جانب الجرد الشامل وفق سياسة المنشأة.وتدعم مصادر سعودية هذا المبدأ الرقابي؛ فجامعة أم القرى تذكر ضمن مهام مراقبة المخزون حصر الموجودات فعليًا ومطابقتها مع أرصدة السجلات وتسجيل العجز أو الزيادة، كما تعرض الجرد الكلي والجرد المستمر والجرد الجزئي. وتذكر جامعة الملك خالد مطابقة بعض الأرصدة الفعلية مع المسجلة وإعداد بيانات عن العجز والزيادة من واقع تقارير الجرد.
كيف تمنع تكرار فروقات المخزون؟
تقليل الفروقات يبدأ من ضبط دورة المخزون اليومية، وليس من الجرد وحده.
- عدم إدخال أو إخراج بضاعة دون مستند وحركة نظامية.
- استخدام الباركود والوحدات بصورة صحيحة وموحدة.
- تحديد صلاحيات المستخدمين ومراجعة التعديلات الحساسة.
- إكمال التحويلات بين المستودعات والفروع وعدم تركها معلقة.
- تسجيل التلف والفقد والمرتجعات عند حدوثها.
- تنفيذ جرد جزئي متكرر للأصناف المهمة عند الحاجة.
- تثبيت وقت الجرد ومنع اختلاط العد بحركات جديدة غير محسوبة.
- تحليل أسباب فروقات الجرد بدل الاكتفاء بتعديل الرصيد.
- متابعة الأصناف التي تتكرر فيها الفروقات لمعالجة السبب الجذري.
الخلاصة
اختلاف المخزون الفعلي عن النظام ليس مجرد مشكلة أرقام. فرق الجرد إشارة إلى حدث يحتاج إلى تفسير: قد يكون خطأ في العد أو حركة غير مسجلة أو تحويلًا أو تلفًا أو فقدًا أو خطأ في الوحدة.الدورة الأفضل هي: جرد فعلي دقيق، مقارنة بالجرد الدفتري، مراجعة سبب الفرق، تصحيح الحركة الأصلية عندما يكون ذلك ممكنًا، ثم اعتماد التسوية عند ثبوت العجز أو الزيادة الفعلية.وتوضح شاشات المحاسب الشامل الثلاث دورة مترابطة تبدأ بالجرد وإدخال الكميات الفعلية، ثم مراجعة وتسوية الفروقات، ثم اعتماد الجرد ومقارنة الجرد الدفتري بالفعلي وإظهار فرق الكمية والقيمة قبل ترحيل النتائج.
المصادر السعودية المستخدمة في إعداد المقال
جامعة أم القرى — وحدة مراقبة المخزون: مهام الجرد ومطابقة الموجودات الفعلية بالأرصدة وتسجيل العجز والزيادة.جامعة الملك خالد — إدارة مراقبة المخزون: مطابقة الأرصدة الفعلية والمسجلة وبيانات العجز والزيادة.جامعة الملك سعود — مواد المحاسبة عن المخزون السلعي والجرد الدوري والمستمر.
أسئلة شائعة
01ما سبب اختلاف رصيد المخزون الفعلي عن النظام؟
قد يكون السبب حركة غير مسجلة، أو خطأ في الكمية أو الوحدة، أو تحويلًا غير مكتمل، أو تلفًا أو فقدًا، أو خطأ في العد. لذلك يجب التحقيق في السبب قبل اعتماد التسوية.
02ما الفرق بين الجرد الدفتري والجرد الفعلي؟
الجرد الدفتري هو الكمية المسجلة في النظام، أما الجرد الفعلي فهو الكمية التي يتم عدها فعليًا في المخزن. الفرق بينهما يمثل فرق الجرد الذي يحتاج إلى مراجعة.
03هل يجب تعديل الرصيد فور ظهور فرق الجرد؟
لا يُفضل ذلك قبل التحقق. يجب إعادة العد ومراجعة الحركات والمستندات والوحدات والتحويلات، ثم تصحيح مصدر الخطأ أو اعتماد التسوية إذا ثبت وجود عجز أو زيادة فعلية.
04ماذا تعرض شاشة اعتماد الجرد في المحاسب الشامل؟
تعرض الجرد الدفتري والجرد الفعلي وفارق الكمية وسعر الوحدة والإجمالي لكل صنف، إضافة إلى إجماليات قبل الجرد وبعده وبيانات تساعد على مراجعة النتيجة قبل الاعتماد.
05هل الجرد المستمر يمنع فروقات المخزون؟
لا يمنعها بالكامل. يساهم في تحديث السجلات، لكن الأخطاء والتلف والفقد ومشكلات التسجيل قد تحدث، لذلك تبقى المطابقة والجرد الفعلي مهمين.
06كيف أقلل فروقات المخزون؟
بضبط الاستلام والصرف والبيع والتحويل والمرتجعات، واستخدام الوحدات والباركود بدقة، وتحديد الصلاحيات، وتسجيل التلف والفقد، وتنفيذ الجرد والمطابقة وتحليل أسباب الفروقات المتكررة.