
تشتري منشآت كثيرة البضاعة بوحدة وتبيعها بوحدة أخرى: كرتونًا وحبة، أو عبوة وقطعة، أو لفة ومترًا. إذا لم يُضبط معامل التحويل وربط الباركود بكل وحدة، فقد تبدو فواتير البيع والشراء صحيحة بينما تظهر أرصدة مخزون مضللة. يشرح هذا الدليل طريقة ضبط وحدات القياس حسابيًا، مع مثال موثق بصور من المحاسب الشامل.
ما المقصود بتعدد وحدات القياس للصنف؟
هو تعريف أكثر من وحدة تداول للصنف الواحد، بحيث يمكن إدخاله وشراؤه وبيعه وعرض كمياته بالوحدة المناسبة، مع علاقة تحويل واضحة إلى وحدة مرجعية. تعدد الوحدات ليس إنشاء صنفين مختلفين للحبة والكرتون، بل تنظيم تمثيل الكمية للصنف نفسه.
| النشاط | وحدة أصغر | وحدة أكبر | ما الذي يلزم تحديده؟ |
|---|---|---|---|
| بقالة | حبة | كرتون | عدد الحبات في الكرتون |
| مستلزمات طبية | قطعة | علبة | عدد القطع في العلبة |
| مواد كهربائية | متر | لفة | عدد الأمتار في اللفة إذا كانت ثابتة |
| مواد بناء | قطعة | حزمة | عدد القطع في الحزمة |
قد تختلف الوحدات ومعدلات التحويل باختلاف الصنف أو التعبئة. لا تستخدم معاملًا موحدًا لمجرد أن مسميات الوحدات متشابهة.
ما الوحدة الأساسية وما معامل التحويل؟
الوحدة الأساسية هي مرجع عدّ الكمية الذي تُحوَّل إليه الوحدات الأخرى عند الحساب. وفي مثال هذا المقال الحبة هي وحدة القياس الأصغر، ويحتوي الكرتون على 12 حبة.
| العملية | الحساب | الكمية بالحبة |
|---|---|---|
| شراء كرتون واحد | 1 × 12 | 12 |
| شراء 5 كراتين | 5 × 12 | 60 |
| بيع حبتين | 2 × 1 | 2 |
| الرصيد من هذه العمليتين فقط، بافتراض عدم وجود مخزون افتتاحي أو حركات أخرى | 12 − 2 | 10 |
هذه النتيجة الأخيرة مثال توضيحي على تسلسل عمليتين افتراضيتين، وليست رصيدًا مستخرجًا من صور النظام؛ فالصور تظهر مستندين منفصلين ولا تثبت غياب أرصدة أو حركات أخرى.
بطاقة الصنف في المحاسب الشامل: وحدتان وباركودان
توضح الصورة بطاقة الصنف رقم 1034 باسم «مشروبات»، ووحدة «حبة» مع باركود 123123، ووحدة «كرتون» مع باركود 123321، ومعامل تحويل 12 للحبة لكل كرتون. تُظهر الشاشة حقول أسعار الشراء والبيع لكل وحدة، وهي حقول لا يُفترض أن تكون متطابقة عبر الوحدات.
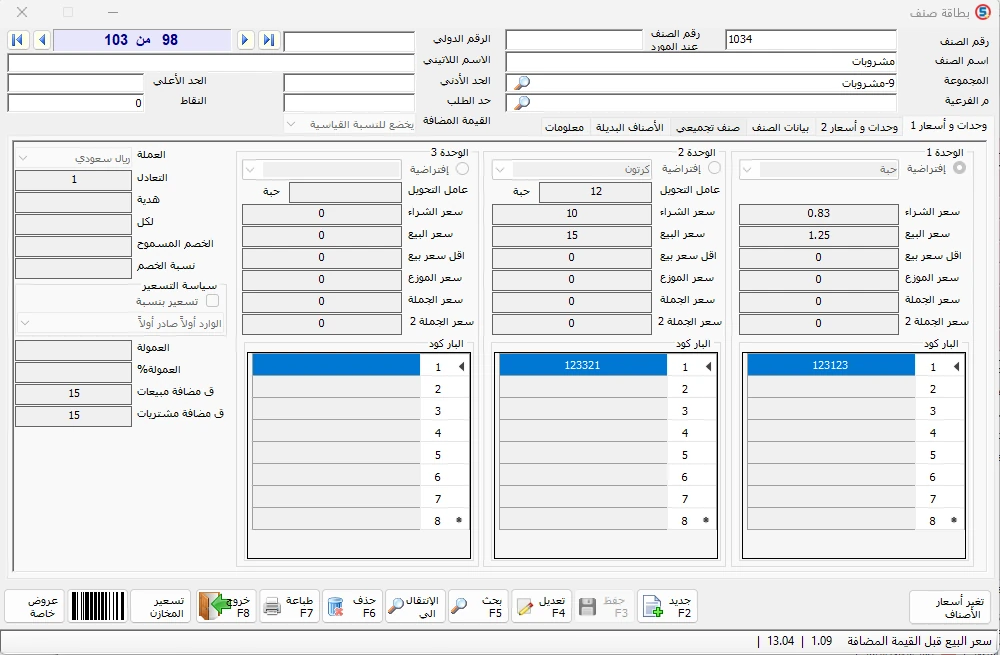
بطاقة الصنف رقم 1034 في المحاسب الشامل تعرض وحدة الحبة ووحدة الكرتون بمعامل تحويل 12 وباركودًا لكل وحدة.
في هذه الشاشة تظهر أسعار محددة لكل وحدة؛ ولا يصح تفسير الفروق بين أسعار الشراء والبيع بوصفها هامش ربح محاسبيًا دون مراعاة تكلفة المخزون والخصومات والضريبة وبيانات العمليات.
كيف يعمل الباركود عند اختلاف الوحدة؟
يُستخدم الباركود للتعرف على الصنف ووحدة التداول الصحيحة. فإذا خُصص باركود للحبة وآخر للكرتون، يصبح من الممكن اختيار الوحدة المناسبة عبر الرمز المرتبط بها عند إعداد المستندات التي تدعم ذلك. لكن الباركود بذاته لا يقوم بالحساب؛ التحويل يعتمد على بيانات الوحدة المسجلة للصنف.
- افحص عدم تكرار الباركود خطأً بين صنفين أو وحدتين مختلفتين.
- راجع وحدة الصنف التي تظهر بعد مسح الرمز، لا اسم الصنف فقط.
- اختبر باركود الوحدة الأكبر والأصغر في بيئة تجريبية.
- إذا تغيّر تغليف المورد من 12 إلى 10 حبات، فلا تواصل استخدام المعامل القديم دون تعديل معتمد ومراجعة الأرصدة.
مثال موثق: الشراء بالكرتون
تُظهر فاتورة الشراء المرفقة إدراج الصنف 1034 بوحدة «كرتون»، وكمية 1، وباركود 123321، وسعر وحدة 20 ريالًا، وإجمالي قبل الضريبة 20 ريالًا، وإجمالي نهائي 23 ريالًا. وبمعامل 12 فإن هذه الكمية تعادل 12 حبة لأغراض تحويل الوحدة.
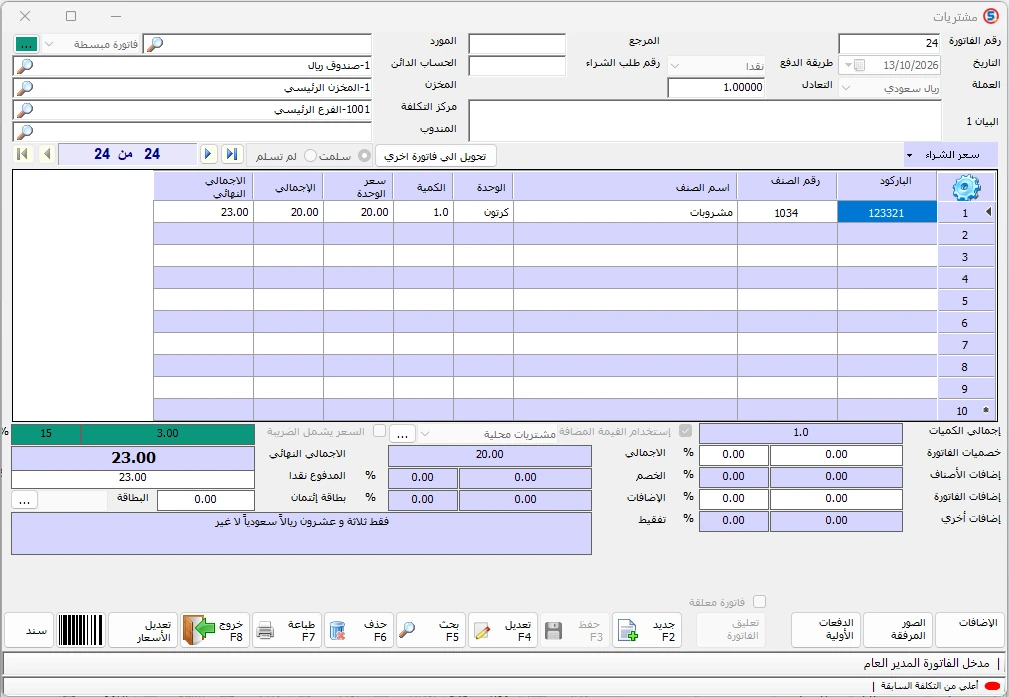
فاتورة شراء في المحاسب الشامل للصنف رقم 1034 بكمية كرتون واحد وباركود وحدة الكرتون.
الفاتورة في الصورة تحمل ضريبة قدرها 3 ريالات، أي 15% من مبلغ 20 ريالًا، وفق العرض الظاهر. ولا نستنتج من الصورة وحدها تفاصيل أثر القيد المحاسبي أو معالجة الضريبة في تكلفة المخزون.
مثال موثق: البيع بالحبة
تُظهر فاتورة البيع المرفقة الصنف نفسه رقم 1034 بوحدة «حبة» وباركود 123123 وكمية 2 وسعر بيع للوحدة 3 ريالات، بإجمالي معروض قدره 6 ريالات. وتؤكد الصورة إمكانية استخدام وحدة أصغر للصنف نفسه في مستند البيع.
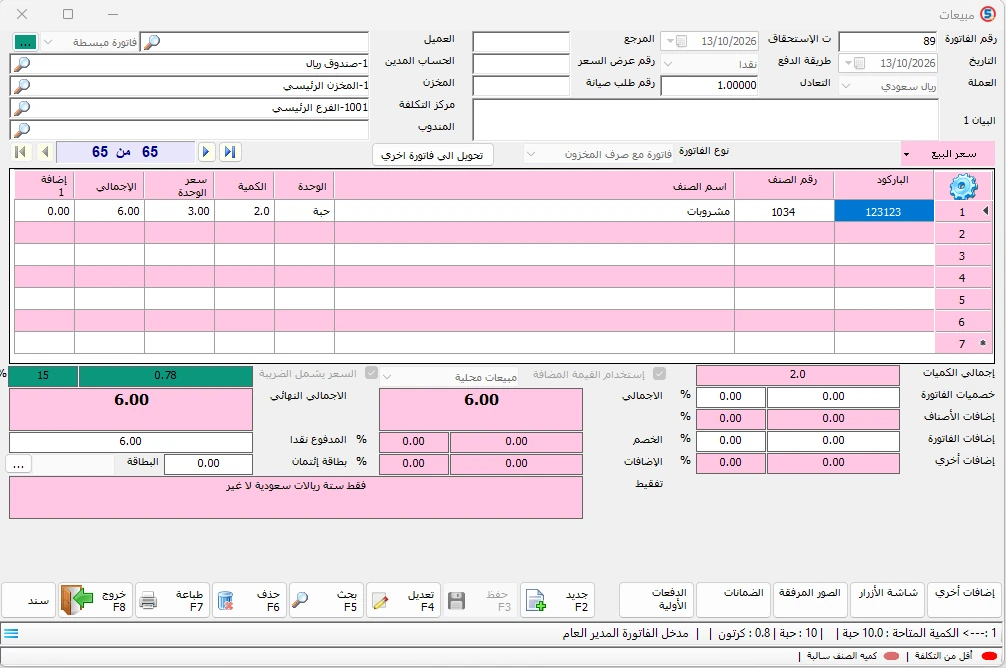
فاتورة بيع في المحاسب الشامل للصنف رقم 1034 بكمية حبتين وباركود وحدة الحبة.
لا يجوز اعتبار الفرق بين قيمة شراء الكرتون وقيمة بيع حبتين ربحًا للمنشأة؛ لا بد من تحديد عدد الوحدات والتكلفة المحاسبية الفعلية وسياسة التسعير والضرائب والمصاريف ذات الصلة.
هل سعر الحبة يساوي سعر الكرتون مقسومًا على عدد الحبات؟
ليس بالضرورة. تحويل الكمية ثابت وفق التعبئة المعرّفة، أما التسعير فقد يختلف بين البيع المفرد والجملة والعروض والعملاء. يمكن استخدام قسمة تكلفة العبوة على عدد الوحدات لفهم تكلفة الوحدة حسابيًا، لكن تكلفة المخزون المسجلة تخضع للمعالجة المحاسبية وطريقة تقييم المخزون وسياسة إدخال التكاليف.
| البند | القيمة |
|---|---|
| تكلفة شراء كرتون افتراضية قبل أي تكاليف إضافية | 24 ريالًا |
| عدد الحبات | 12 |
| تكلفة الحبة الحسابية الأولية | 2 ريال |
| سعر بيع الحبة الافتراضي قبل الضريبة | 3 ريالات |
| فرق البيع عن التكلفة الأولية للحبة | 1 ريال |
الفارق الأخير ليس صافي الربح؛ فقد توجد تكاليف بيع أو مصروفات أخرى، كما يجب عدم الخلط بين المبالغ شاملة ضريبة القيمة المضافة والمبالغ قبلها.
كيف تحسب الكمية المتبقية إذا بعت بالكرتون والحبة معًا؟
وحّد كل الحركات إلى وحدة القياس الأساسية، ثم احسب الرصيد. بعد ذلك يمكن التعبير عنه بوحدة كبيرة ووحدة صغيرة.
| الحركة | التحويل للحبة |
|---|---|
| رصيد أول المدة: 4 كراتين و6 حبات | 54 |
| شراء 3 كراتين | +36 |
| بيع كرتون واحد | −12 |
| بيع 17 حبة | −17 |
| الرصيد المتبقي | 61 حبة = 5 كراتين و1 حبة |
إذا كانت التعبئة لا تسمح بتجزئة الكرتون في التطبيق الفعلي، فقد تختلف طريقة عرض الرصيد أو صرفه عن التمثيل الرياضي؛ يجب اختبار إعدادات الوحدة والمستند.
تعدد الوحدات والمرتجعات والجرد
يجب أن يُعاد المرتجع بحسب الوحدة المسجلة في المستند أو ما يعادلها وفق سياسة المنشأة، مع مراجعة الأثر الكمي. وفي الجرد يمكن للموظف عدّ كراتين وحبات متفرقة، لكن المقارنة الدقيقة تحتاج تحويل الجميع إلى وحدة مرجعية.
- في استلام البضاعة: تحقق من عدد الحبات الفعلي داخل كراتين المورد.
- في المرتجع: راجع ما إذا كانت العبوة كاملة أو مفتوحة.
- في الجرد: افصل الكراتين المغلقة والحبات المنفردة قبل تحويل الإجمالي.
- في التحويل بين المستودعات: تحقق من الوحدة التي سُجل بها الصرف والاستلام.
- عند وجود نقص: راجع أخطاء الوحدة والباركود قبل افتراض فقد مادي.
كيف تتعامل مع الكسور والأطوال والأوزان؟
البيع بالمتر أو الكيلوغرام يختلف عن بيع حبة لا تتجزأ. قد يلزم السماح بكميات عشرية، بينما قد تتطلب اللفات ذات الأطوال المختلفة تعريفًا أو متابعة خاصة بحسب النظام والنشاط. لا تستخدم تحويلًا ثابتًا إذا كانت العبوات تختلف أطوالها أو أوزانها فعليًا.
| الحالة | المعالجة الإدارية |
|---|---|
| لفة ثابتة بطول 100 متر | يمكن تحديد معامل ثابت عند تطابق التعبئة فعلًا |
| لفة يتغير طولها من واحدة لأخرى | يلزم تتبع الطول الفعلي ولا يكفي معامل عام |
| كيلوغرام يباع بأجزاء | اختبر دقة الكسور والتقريب في الفاتورة والمخزون |
| منتج يُباع حبة فقط | يجب منع الكسور غير المسموحة بحسب إعدادات النظام |
ستة أخطاء شائعة في وحدات المخزون
أغلب المشكلات تبدأ من تعريف الوحدة أو الاختبار غير المكتمل، لا من العملية الحسابية نفسها.
- تسجيل الكرتون بوصفه حبة عند استلام المشتريات.
- إدخال 10 بدل 12 في معامل التحويل.
- ربط باركود الكرتون بوحدة الحبة أو العكس.
- الخلط بين سعر الكرتون وسعر الحبة أثناء الفاتورة.
- حساب ربحية البيع باستخدام سعر شراء عبوة كاملة مقابل بيع وحدة مفردة.
- إجراء الجرد بوحدة مختلفة دون تحويل الكميات قبل المقارنة.
قائمة اختبار قبل اعتماد بطاقة صنف متعددة الوحدات
ابدأ بصنف تجريبي واحد، وافحص النتائج قبل تعميم البيانات على آلاف الأصناف.
- عرّف الوحدة الأصغر والوحدة الأكبر ومعامل التحويل.
- سجّل باركودًا مختلفًا لكل وحدة إذا كانت العبوات تحمل رموزًا مختلفة.
- أدخل شراءً لكرتون واحد، وتأكد من مكافئه بوحدة الحبة.
- بع عددًا من الحبات، ثم راجع حركة الصنف ورصيده.
- اختبر مرتجعًا وجردًا، وقارن الكميات بعد التوحيد.
- راجع سياسة الأسعار والخصومات والضرائب لكل وحدة.
- نفّذ الاختبار في نسخة تجريبية أو بيانات لا تؤثر في أرصدة المنشأة الحقيقية.
كيف يساعد المحاسب الشامل في إدارة وحدات الصنف؟
توضح الصور المرفقة من المحاسب الشامل تعريف وحدات متعددة وربط باركود بكل وحدة في بطاقة الصنف، كما تعرض فاتورة شراء بالكرتون وأخرى للبيع بالحبة للصنف نفسه. هذا توثيق مباشر للوظائف المصورة، وليس إثباتًا لكل إعدادات الجرد والتكلفة أو لترحيل المخزون المحاسبي في جميع الإصدارات.
للمزيد حول متابعة أرصدة المخزون ومراجعة الفروقات، راجع المقالات المنشورة في مركز التعلّم عن الجرد الدوري والمستمر، وفروقات المخزون، ومعدل دوران المخزون.
الخلاصة
اضبط معامل التحويل أولًا، ثم اربط كل باركود بوحدته واختبر دورة الشراء والبيع والجرد على الصنف نفسه. بهذه الخطوات يصبح التعامل مع الكرتون والحبة أو المتر واللفة أوضح، وتقل مخاطر تضخيم الرصيد أو تسجيل صرف خاطئ بسبب الوحدة.
مراجع مرتبطة
للاستزادة في التقييم المحاسبي والجرد، راجع معيار IAS 2 للمخزون من مؤسسة IFRS، إلى جانب مقالات مركز التعلّم عن الجرد الدوري والمستمر وفروقات المخزون.
- IFRS Foundation — IAS 2 : Inventories
- الفرق بين الجرد الدوري و المستمر
- فروقات المخزون
- معدل دوران المخزون
أسئلة شائعة
01هل يجب إنشاء صنفين للحبة والكرتون؟
ليس إذا كان النظام يدعم وحدات متعددة للصنف نفسه ومعامل تحويل صحيحًا؛ يُسجل الصنف مرة وتُعرَّف وحداته وفق إمكانات النظام.
02ما معامل التحويل إذا كان الكرتون يحتوي على 12 حبة؟
كرتون واحد = 12 حبة. ولتحويل عدد الكراتين إلى حبات اضرب عدد الكراتين في 12.
03هل يمكن وضع باركود مستقل للحبة والكرتون؟
نعم، المحاسب الشامل يدعم حتى 8 باركودات لكل وحدة ويدعم النظام حتى 6 وحدات مختلفه بعوامل تحويل
04كيف أحسب رصيد صنف اشتريته بالكرتون وبعته بالحبة؟
حوّل جميع حركات الشراء والبيع إلى وحدة أساسية واحدة أولًا، ثم احسب الرصيد. وجود أرصدة أو حركات أخرى يجب إدراجه في الحساب.
05هل سعر بيع الكرتون يجب أن يساوي 12 مرة سعر الحبة؟
لا. معامل التحويل يحدد الكمية، أما التسعير فقد يختلف حسب سياسة البيع بالجملة أو التجزئة والخصومات.
06ما سبب فرق المخزون عند التعامل بوحدات مختلفة؟
قد يكون سببه معامل تحويل غير صحيح أو اختيار وحدة خاطئة في الشراء أو البيع أو الجرد أو ربط باركود بوحدة غير مقصودة.
07هل كل عملية بيع او شراء بأي وحده تغير المخزون تلقائيًا؟
نعم كل عملية تتم في النظام تأثر مباشره على المخزون و الحسابات