
هل يمكن أن تبيع منشأتان الكمية نفسها وبالسعر نفسه، ثم يظهر لهما مجمل ربح مختلف رغم تشابه المشتريات؟ قد يكون السبب توقيت شراء الأصناف وتكلفتها وطريقة تخصيص تكلفة الوحدات المباعة. يشرح هذا الدليل مفهوم تقييم المخزون، والفرق بين الوارد أولًا صادر أولًا (FIFO) والمتوسط المرجح، وتأثير الاختيار في تكلفة المبيعات ومخزون آخر المدة، مع تطبيق موثق من شاشات المحاسب الشامل.
ما المقصود بتقييم تكلفة المخزون؟
التقييم المحاسبي للمخزون هو تحديد القيمة الدفترية للوحدات الموجودة وتكلفة الوحدات التي بيعت أو استُهلكت، وفق سياسة محاسبية ملائمة. ولا يساوي سعر بيع الصنف أو قيمته السوقية تلقائيًا. وبحسب IAS 2 يُقاس المخزون بالأقل من التكلفة وصافي القيمة القابلة للتحقق؛ ولذلك فإن اختيار صيغة احتساب التكلفة خطوة مهمة، لكنه ليس الخطوة الوحيدة في التقييم.
| المصطلح | معناه |
|---|---|
| تكلفة الشراء | المبلغ المؤهل لتكوين تكلفة اقتناء الصنف بعد التعديلات اللازمة |
| تكلفة الوحدة الدفترية | القيمة المنسوبة للوحدة وفق سياسة التكلفة المستخدمة |
| تكلفة البضاعة المباعة | القيمة الدفترية للبضاعة التي تم بيعها خلال الفترة |
| سعر البيع | المبلغ المحصل أو المستحق من العميل وفق شروط البيع |
| صافي القيمة القابلة للتحقق | سعر البيع المقدر في النشاط المعتاد ناقص تكاليف الإكمال والبيع اللازمة |
ما العناصر التي تدخل في تكلفة المخزون؟
يشمل معيار IAS 2 تكاليف الشراء والتحويل والتكاليف الأخرى اللازمة لإيصال المخزون إلى موقعه وحالته الحالية. تدخل مثلًا تكلفة الشراء ورسوم الاستيراد غير القابلة للاسترداد والشحن المباشر المؤهل والتحميل المرتبط بالحصول على البضاعة، بعد خصم الخصومات التجارية. أما المصروفات غير اللازمة لإيصال البضاعة إلى حالتها وموقعها، فلا تُضاف لمجرد ارتباطها بالنشاط.
| البند | القيمة (ريال) | المعالجة في المثال |
|---|---|---|
| قيمة الشراء بعد الخصم | 10,000 | تدخل في التكلفة |
| شحن لاستلام البضاعة | 800 | يدخل في التكلفة |
| رسوم استيراد غير مستردة | 200 | تدخل في التكلفة |
| مصروف إعلان لتسويق الصنف | 500 | لا يدخل في تكلفة المخزون في هذا المثال |
| تكلفة المخزون المؤهلة | 11,000 | قبل تقييم الوحدات |
إذا كانت الدفعة 1,000 وحدة سليمة قابلة للبيع، فتكلفتها الأولية في هذا المثال 11 ريالًا للوحدة. أما ضريبة القيمة المضافة القابلة للاسترداد فلا تدخل عادة في التكلفة وفق أساس العرض المناسب؛ ويجب مراعاة المعالجة الضريبية الفعلية للمنشأة.
طرق تخصيص التكلفة: FIFO والمتوسط المرجح والتحديد الفعلي
توصي متطلبات IAS 2 باستخدام التكلفة المحددة للأصناف غير القابلة للتبادل أو المخصصة لمشروعات معينة، وباستخدام FIFO أو المتوسط المرجح للأصناف القابلة للتبادل عادة. لا يُقبل LIFO عند إعداد قوائم مالية وفق IAS 2. ولا ينبغي استخدام طريقة مختلفة لمجرد رفع الربح المحاسبي في فترة بعينها؛ إذ يجب الالتزام بمتطلبات السياسة المحاسبية المتبعة.
| الطريقة | كيف تخصص التكلفة؟ | أين يشيع استخدامها؟ |
|---|---|---|
| FIFO — الوارد أولًا صادر أولًا | تُسند تكلفة الوحدات المباعة أولًا إلى أقدم طبقات التكلفة المتاحة | الأصناف القابلة للتبادل |
| المتوسط المرجح | توزّع التكلفة الإجمالية على الوحدات المتاحة حسب المتوسط | الأصناف القابلة للتبادل |
| التكلفة المحددة | تتبع التكلفة الفعلية للصنف المعين على حدة | السلع الفريدة أو غير القابلة للتبادل |
FIFO صيغة لتخصيص التكلفة؛ ولا تعني بالضرورة أن العامل أخرج فعليًا أول قطعة دخلت المخزن. فحركة البضاعة المادية قد تُدار وفق الصلاحية أو التخطيط التشغيلي، بينما تتبع التكلفة السياسة المحاسبية.
مثال موحد: مشتريات على دفعتين ثم بيع 120 وحدة
جميع أرقام هذا المثال افتراضية لتوضيح المقارنة، وليست أرقامًا من تقرير المحاسب الشامل. نفترض عدم وجود مخزون افتتاحي أو مرتجعات أو مصاريف شراء إضافية أو تلف، وأن البيع حدث بعد الدفعتين.
| العملية | الكمية | تكلفة الوحدة | التكلفة الإجمالية |
|---|---|---|---|
| شراء الدفعة الأولى | 100 | 10 | 1,000 |
| شراء الدفعة الثانية | 100 | 14 | 1,400 |
| الإجمالي المتاح | 200 | — | 2,400 |
| بيع بعد الشراء | 120 | — | تُحسب بالطريقة المختارة |
| رصيد الوحدات | 80 | — | تُحسب بالطريقة المختارة |
المعادلة الضابطة: تكلفة البضاعة المتاحة للبيع (2,400 ريال) = تكلفة البضاعة المباعة + تكلفة المخزون المتبقي، طالما لا توجد تعديلات أخرى في هذا المثال.
حساب تكلفة المبيعات بطريقة FIFO
نُسند البيع أولًا إلى تكلفة الدفعة الأقدم: 100 وحدة × 10 ريالات = 1,000 ريال، ثم 20 وحدة × 14 ريالًا = 280 ريالًا. إذًا تكلفة 120 وحدة مباعة هي 1,280 ريالًا.
| البند | الحساب | القيمة (ريال) |
|---|---|---|
| من الدفعة الأولى | 100 × 10 | 1,000 |
| من الدفعة الثانية | 20 × 14 | 280 |
| تكلفة المبيعات | 1,000 + 280 | 1,280 |
| مخزون آخر المدة | 80 × 14 | 1,120 |
تُظهر هذه الطريقة في المثال بقاء 80 وحدة من طبقة الشراء الأحدث، وتكون قيمتها الدفترية 1,120 ريالًا قبل اختبار صافي القيمة القابلة للتحقق.
حساب المتوسط المرجح في المثال
التكلفة الإجمالية للدفعتين 2,400 ريال، والكمية المتاحة 200 وحدة. متوسط تكلفة الوحدة = 2,400 ÷ 200 = 12 ريالًا. ومنه تكلفة الوحدات المباعة 120 × 12 = 1,440 ريالًا، ومخزون آخر المدة 80 × 12 = 960 ريالًا.
| البند | الحساب | القيمة |
|---|---|---|
| متوسط تكلفة الوحدة | 2,400 ÷ 200 | 12 ريالًا |
| تكلفة المبيعات | 120 × 12 | 1,440 ريالًا |
| مخزون آخر المدة | 80 × 12 | 960 ريالًا |
| تحقق إجمالي التكلفة | 1,440 + 960 | 2,400 ريال |
FIFO مقابل المتوسط المرجح: ماذا تغير في الربح؟
لنفرض أن المنشأة باعت الوحدات الـ120 بسعر 20 ريالًا للوحدة، فتحقق صافي مبيعات قدره 2,400 ريال، دون احتساب ضريبة القيمة المضافة ضمن الإيراد، ودون مصاريف تشغيلية في المثال. عندها يختلف مجمل الربح لأن تكلفة المبيعات تختلف.
| المؤشر | FIFO | المتوسط المرجح | الفرق |
|---|---|---|---|
| المبيعات | 2,400 | 2,400 | 0 |
| تكلفة البضاعة المباعة | 1,280 | 1,440 | 160 |
| مجمل الربح | 1,120 | 960 | 160 |
| قيمة مخزون آخر المدة | 1,120 | 960 | 160 |
في هذا المثال الذي ترتفع فيه تكلفة الشراء من 10 إلى 14 ريالًا، أدى FIFO إلى تكلفة مبيعات أقل ومجمل ربح أعلى بمقدار 160 ريالًا مقارنة بالمتوسط المرجح. ليست هذه أفضلية دائمة؛ فقد تنعكس العلاقة أو تتقارب النتائج إذا تغير اتجاه أسعار الشراء أو توقيت المبيعات. ولا يتغير التدفق النقدي الفعلي لمجرد تغيير معادلة إسناد التكلفة.
المتوسط الدوري والمتوسط المتحرك: ما الفرق؟
في المتوسط المرجح الدوري تُحسب تكلفة متوسطة للوحدات المتاحة خلال فترة التقييم. أما المتوسط المتحرك فيُعاد حساب متوسط التكلفة عند ورود مشتريات جديدة وفق آلية النظام، وتُسند تكلفة المبيعات بناء على المتوسط القائم عند البيع. وقد تتطابق النتيجتان إذا تم البيع بعد كل المشتريات، لكنها قد تختلف إذا تخللت المبيعاتُ المشتريات.
| التاريخ | العملية | المتوسط المتحرك بعد العملية |
|---|---|---|
| 1 يناير | شراء 10 وحدات × 10 ريالات | 10 ريالات |
| 5 يناير | بيع 5 وحدات | تكلفة المبيعات 50 ريالًا |
| 10 يناير | شراء 10 وحدات × 20 ريالًا | (50 + 200) ÷ 15 ≈ 16.6667 ريال |
| 15 يناير | بيع 5 وحدات | تكلفة المبيعات ≈ 83.33 ريالًا |
إجمالي تكلفة المبيعات في المثال المتحرك ≈ 133.33 ريالًا، والمتبقي 10 وحدات بقيمة ≈ 166.67 ريالًا؛ المجموع 300 ريال. أما المتوسط الدوري على مجموع الوحدات المتاحة خلال الفترة فهو 300 ÷ 20 = 15 ريالًا للوحدة، فتكون تكلفة 10 وحدات مباعة 150 ريالًا ومخزون آخر المدة 150 ريالًا، بافتراض تطبيق المتوسط الدوري على فترة المثال.
ما العلاقة بين تقييم التكلفة والجرد الدوري والمستمر؟
الجرد الدوري والجرد المستمر يصفان توقيت تحديث السجلات وحساب تكلفة المبيعات، بينما FIFO والمتوسط المرجح يصفان كيفية تخصيص التكلفة. من الخطأ اعتبار FIFO مرادفًا للجرد المستمر أو المتوسط المرجح مرادفًا للجرد الدوري. يمكن أن تؤثر بيئة التسجيل وتوقيت الحركات في التفاصيل الحسابية، خصوصًا في المتوسط المتحرك.
لشرح الفرق بين نظامي الجرد، راجع مقال «الجرد الدوري والجرد المستمر»
كيف يعرض المحاسب الشامل طرق تكلفة المبيعات في إعدادات النظام؟
تُظهر صورة إعدادات النظام قسم «حساب تكلفة الفواتير» مع خيارات تشمل المتوسط المتحرك والمتوسط السنوي والوارد أولًا صادر أولًا والوارد أخيرًا صادر أولًا ومتوسط الكمية المتبقية. ويظهر FIFO محددًا بالصورة. أكد فريق المنتج أن اختيار الطريقة في إعدادات النظام يغيّر احتساب تكلفة المبيعات فعليًا، وليس مجرد طريقة عرض التقرير.
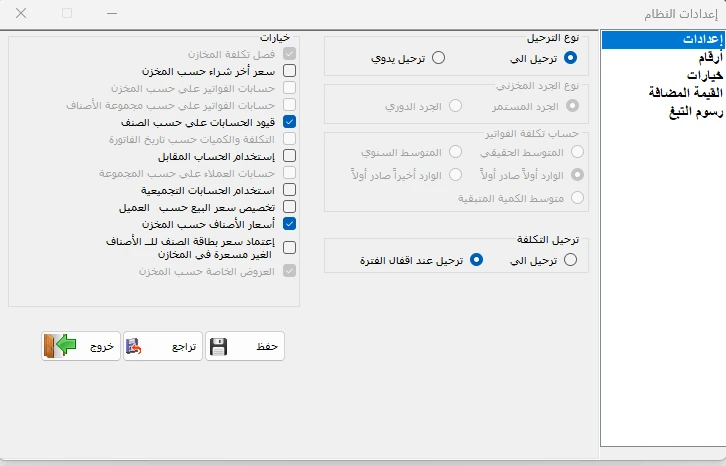
إعدادات حساب تكلفة الفواتير في المحاسب الشامل وتظهر خيارات FIFO والمتوسط المتحرك والمتوسط السنوي وLIFO، مع تحديد FIFO في الصورة.
تعرض الواجهة بعض الخيارات بدرجة لونية باهتة في الصورة؛ لذا فإن ظهور اسم طريقة لا يثبت إمكانية تفعيلها في جميع الإصدارات أو التهيئات. كما يجب عدم تغيير طريقة التكلفة على بيانات الإنتاج دون تقييم الأثر المحاسبي والإجرائي ومراجعة المختص.
لماذا تظهر خيارات مختلفة داخل تقرير جرد الأصناف؟
تعرض نافذة تقرير جرد الأصناف قائمة «سياسة التسعير» تشمل FIFO، والمتوسط السنوي، وآخر سعر شراء، وأعلى سعر شراء، والمتوسط المتحرك، وطرقًا أخرى. هذا الاختيار يحدد أساس إظهار تكلفة الأصناف في التقرير وفق خياراته، ويجب التمييز بينه وبين إعداد النظام المستخدم فعليًا لاحتساب تكلفة المبيعات.
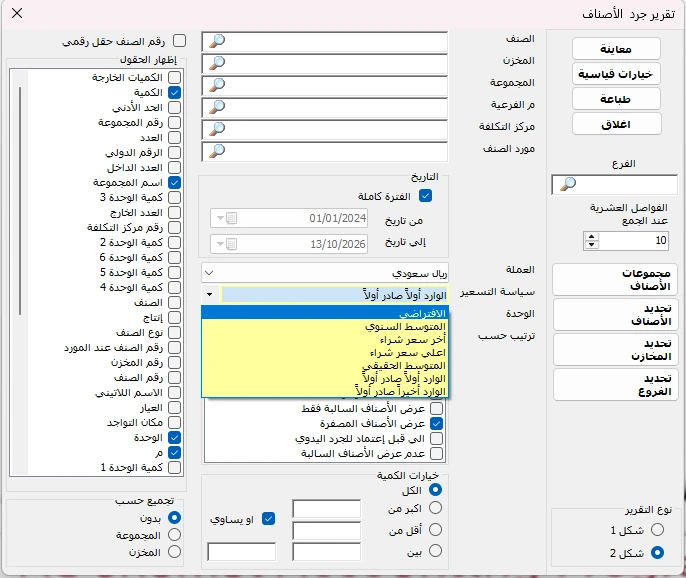
خيارات سياسة التسعير في إعداد تقرير جرد الأصناف بالمحاسب الشامل، ومنها FIFO والمتوسط المتحرك وآخر سعر شراء.
مثلًا، استخدام «آخر سعر شراء» لمراجعة تكلفة الاستبدال أو المقارنة الإدارية ليس بمفرده إثباتًا على أن القوائم المالية تُعد وفق آخر سعر شراء. وللمقارنة الصحيحة بين فترتين، ثبت نطاق الأصناف والمستودع والوحدة والتاريخ وسياسة التسعير.
قراءة تقرير الجرد الفعلي: تكلفة الوحدة والقيمة الإجمالية
تُظهر الصورة تقرير جرد أصناف صادرًا بخيار «الوارد أولًا صادر أولًا»، مع أعمدة الصنف والوحدة والكمية والتكلفة وإجمالي التكلفة والمستودع. ومن أمثلته صف بكمية 32 حبة وتكلفة 10 ريالات للوحدة وإجمالي 320 ريالًا. كما يعرض التقرير إجمالي تكلفة أصناف قدره 151,028.97 ريالًا ضمن الفترة والخيارات الظاهرة.
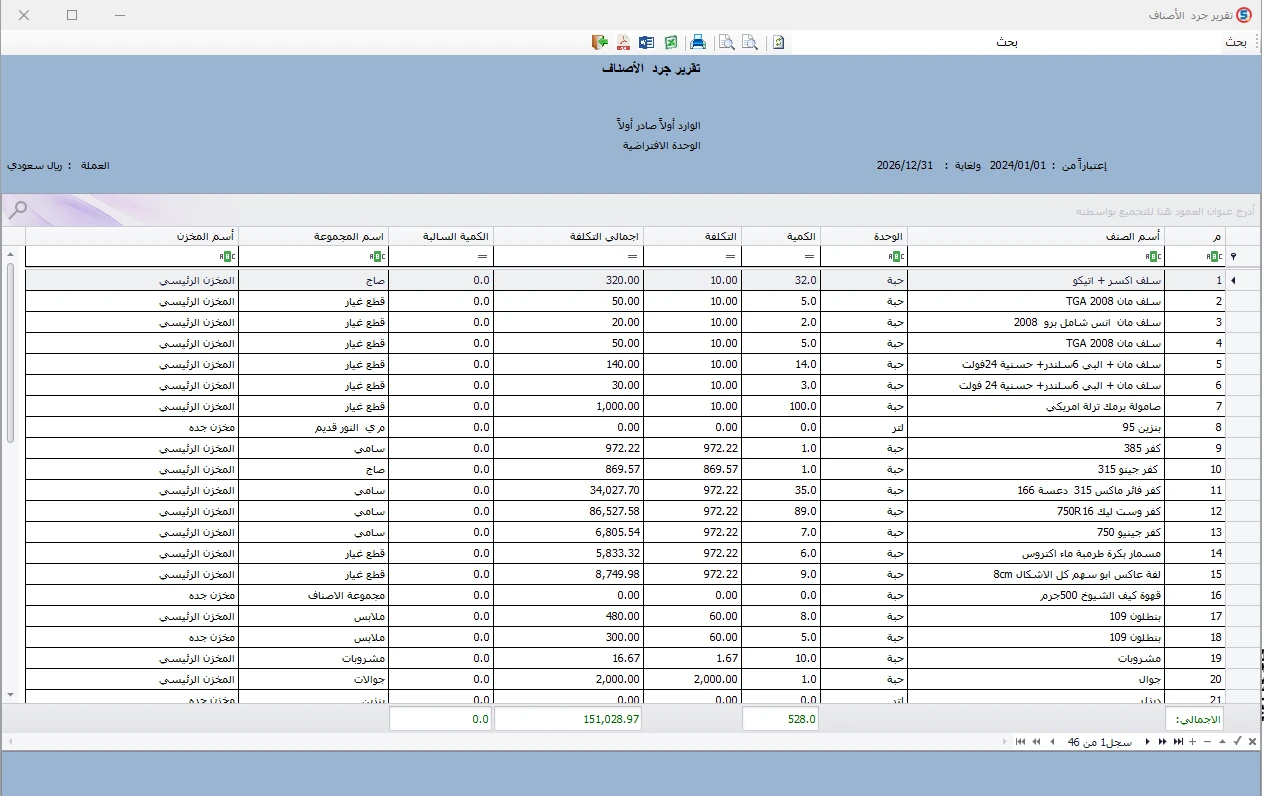
تقرير جرد الأصناف في المحاسب الشامل يعرض اسم الصنف والكمية وتكلفة الوحدة وإجمالي التكلفة وفق سياسة الوارد أولًا صادر أولًا.
| الحقل | القيمة الظاهرة |
|---|---|
| الوحدة | حبة |
| الكمية | 32 |
| تكلفة الوحدة | 10.00 ريال |
| إجمالي التكلفة | 320.00 ريال |
| عملية التحقق | 32 × 10 = 320 ريال |
لا يصح الجزم بأن كل بند في التقرير يمثل تكلفة شراء آخر فاتورة؛ فتفسير التكلفة يعتمد على سياسة التسعير المختارة. كما لا تكفي صورة التقرير وحدها لإثبات صحة أرصدة كل الأصناف أو مطابقة إجماليها للقوائم المالية دون تسويات ومراجعات أخرى.
ماذا لو أصبحت قيمة بيع المخزون أقل من تكلفته؟
لا تنتهي عملية التقييم باختيار FIFO أو المتوسط المرجح. وفق IAS 2، يُقاس المخزون بالأقل من التكلفة وصافي القيمة القابلة للتحقق (NRV). وصافي القيمة القابلة للتحقق هو سعر البيع المقدر في سياق النشاط المعتاد مطروحًا منه تكاليف الإكمال والبيع اللازمة.
| العنصر | ريال للوحدة |
|---|---|
| التكلفة الدفترية | 50 |
| سعر البيع المتوقع | 48 |
| تكاليف الإكمال والبيع اللازمة | 3 |
| صافي القيمة القابلة للتحقق | 45 |
| القيمة التي يُقاس بها المخزون | 45 |
| مقدار التخفيض | 5 |
هذا مثال تعليمي مختصر. تحدد المعايير والإطار المحاسبي المطبق مستوى الاختبار وطريقة إثبات التخفيض وعكسه عند انطباق الشروط.
هل يمكن استخدام LIFO لأن البرنامج يعرضه؟
تظهر تسمية «الوارد أخيرًا صادر أولًا» ضمن خيارات الواجهة، لكن IAS 2 لا يدرج LIFO ضمن صيغ التكلفة المسموحة للأصناف القابلة للتبادل؛ الصيغ التي يجيزها هي FIFO والمتوسط المرجح، مع التحديد الفعلي في الحالات المناسبة. لذا يجب الفصل بين إمكانات البرنامج والامتثال للإطار المحاسبي الملزم للمنشأة. ولا نستنتج من مجرد ظهور خيار LIFO أنه مناسب للقوائم المالية.
في السعودية، تُراجع المتطلبات المحاسبية المطبقة على فئة المنشأة مع المحاسب القانوني أو المختص؛ لا يعادل وجود الخيار في النظام موافقة تنظيمية على استخدامه.
أخطاء عملية تغيّر تكلفة المخزون دون أن تنتبه
قد ينتج اختلاف غير مفسَّر في التكاليف عن إدخال بيانات غير متجانسة أو فهم خاطئ لطريقة احتساب التكلفة أو تجاهل الحركات التي سبقت عملية البيع.
- تسجيل الشراء في وحدة مختلفة دون مراجعة معامل التحويل إلى وحدة أساس الصنف.
- اعتبار سعر البيع أو آخر سعر شراء هو تكلفة المخزون المحاسبية تلقائيًا.
- تجاهل مصروفات الشراء المؤهلة أو إضافة مصروفات لا يجوز رسملتها.
- تغيير طريقة التكلفة في منتصف الفترة دون التحقق من آثار ذلك على البيانات السابقة.
- مقارنة تقريرين بسياسات تسعير أو تواريخ أو مستودعات مختلفة.
- إهمال المرتجعات وفروقات الجرد والبضاعة التالفة عند مطابقة قيمة المخزون.
- افتراض أن FIFO يحدد ترتيب إخراج البضاعة فعليًا من الأرفف.
- استخدام خيار LIFO في قوائم IAS 2 لمجرد توفره ضمن إعدادات البرنامج.
خطوات عملية لمراجعة تكلفة صنف داخل المحاسب الشامل
ابدأ بتحديد الصنف والمستودع وفترة التقرير ثم راجع وحدة القياس والكميات وتكلفة الوحدة. قارن بين تكلفة تقرير الجرد وسياسة التسعير المختارة وإعداد حساب تكلفة الفواتير، مع الانتباه إلى اختلاف أغراضهما. إن ظهر فرق، تتبّع مشتريات الصنف ومرتجعاته وحركاته والتسويات ذات الصلة قبل اتخاذ قرار محاسبي.
- ثبّت الفترة والمستودع ووحدة القياس.
- راجع تكلفة الوحدة والكمية وقيمة الصنف في تقرير الجرد.
- حدد سياسة تسعير التقرير وقارنها بسياسة حساب تكلفة المبيعات في إعدادات النظام.
- راجع تواريخ المشتريات وأسعارها والمرتجعات والتعديلات الموثقة.
- تحقق من مطابقة القيم الإجمالية ومخرجات القوائم المالية وفق السياسة المعتمدة.
- اعرض أي تغيير جوهري في طريقة احتساب التكلفة على المختص قبل تطبيقه.
الخلاصة: لا توجد طريقة تجعل المخزون أكثر ربحًا بذاتها
طريقة تقييم التكلفة تحدد توزيع التكلفة بين المخزون المتبقي وتكلفة الوحدات المباعة، وقد تؤثر في مجمل الربح المحاسبي عند تغير أسعار الشراء. لكنها لا تغيّر المبيعات الفعلية أو الكميات أو النقد المحصل. استخدم طريقة ملائمة ومتسقة مع الإطار المحاسبي المطبق، وراجع الفروق بين إعداد تكاليف الفواتير وتقارير الجرد، ثم تحقّق من صافي القيمة القابلة للتحقق عند الحاجة.
المرجع المحاسبي والقراءات المكملة
المرجع الأساسي هو صفحة معيار IAS 2 لدى مؤسسة IFRS، وفيها تعريف عناصر التكلفة وصيغ تخصيصها وقاعدة الأقل من التكلفة وصافي القيمة القابلة للتحقق.
مؤسسة IFRS — IAS 2 Inventories؛ الجرد الدوري والجرد المستمر؛ فروقات المخزون؛ معدل دوران المخزون.
أسئلة شائعة
01ماذا يعني مصطلح FIFO و ما هو الفرق بينه وبين المتوسط المرجح؟
FIFO (اختصاراً لجملة First In, First Out) وتعني بالعربية «الوارد أولاً يُصرف أولاً» FIFO يخصص تكلفة الوحدات المباعة بدءًا بطبقات التكلفة الأقدم، أما المتوسط المرجح فيحدد تكلفة متوسطة للوحدات المتاحة وفق آلية احتسابه وتوقيته.
02هل تؤثر طريقة تقييم المخزون في الربح؟
نعم، قد تتغير تكلفة البضاعة المباعة ومجمل الربح وقيمة المخزون المتبقي بين الطرق عند اختلاف تكاليف الشراء، دون تغيير المبيعات أو التدفق النقدي الناتج عنها.
03هل المتوسط المرجح هو نفسه المتوسط المتحرك؟
كلاهما يعتمد مبدأ المتوسط، لكن المتوسط المتحرك يُحدَّث عند ورود مشتريات جديدة، بينما يمكن حساب المتوسط المرجح دوريًا للفترة. توقيت البيع والشراء قد يؤدي لاختلاف النتائج.
04هل الجرد المستمر يعني تطبيق FIFO؟
لا. الجرد المستمر نظام لتحديث سجلات المخزون، وFIFO صيغة لتخصيص التكلفة؛ وهما مفهومان مختلفان.
05هل يمكن استخدام LIFO في القوائم وفق IAS 2؟
لا، لا يسمح IAS 2 بطريقة LIFO للأصناف القابلة للتبادل؛ ويجيز FIFO أو المتوسط المرجح، والتحديد الفعلي للتكلفة للحالات الملائمة.
06هل تغيير طريقة حساب تكلفة الفواتير في المحاسب الشامل يغيّر تكلفة المبيعات؟
نعم، وفق تأكيد فريق المنتج، إعداد «حساب تكلفة الفواتير» يغيّر طريقة احتساب تكلفة المبيعات الفعلية. يجب تقييم أي تعديل على بيانات الإنتاج محاسبيًا وفنيًا قبل تطبيقه.
07هل تقرير جرد الأصناف يستخدم دائمًا الطريقة نفسها المعتمدة لتكلفة المبيعات؟
ليس بالضرورة؛ يحتوي التقرير على خيار مستقل لسياسة التسعير. يجب التمييز بين تكلفة المبيعات التي يحتسبها النظام وسياسة عرض تكلفة المخزون في التقرير.
08ما المقصود بصافي القيمة القابلة للتحقق؟
هو سعر البيع المقدر في النشاط المعتاد ناقص تكاليف الإكمال والبيع اللازمة، ويُستخدم مع التكلفة لاختيار الأقل عند قياس المخزون وفق IAS 2.