
قد تعرض القوائم المالية ربح المنشأة ككل، بينما تختلف نتائج فروعها ومشاريعها. هنا تساعد مراكز التكلفة على ربط العمليات المحاسبية بوحدة مسؤولية محددة، ثم مراجعة إيراداتها وتكاليفها ومصروفاتها ضمن نطاق واضح. في هذا الدليل نوضح كيفية استخدامها عمليًا ومتى لا يكفي رصيد مركز التكلفة للحكم على الربحية.
ما مركز التكلفة في المحاسبة؟
مركز التكلفة وحدة تنظيمية أو نشاط تُجمع عليه التكاليف لأغراض المتابعة والرقابة؛ مثل قسم الصيانة أو فرع أو مشروع. في الاستخدام الإداري قد يربط النظام الإيرادات بالمركز نفسه، لكن ذلك لا يجعل كل مركز تكلفة مركز ربح تلقائيًا؛ فالتصنيف يعتمد على نوع المسؤولية التي تقيسها الإدارة.
| المفهوم | ما الذي يُتابَع؟ | مثال |
|---|---|---|
| مركز تكلفة | المصروفات والتكاليف التي يتحملها | قسم الصيانة |
| مركز ربح | الإيرادات والتكاليف والنتيجة التشغيلية الخاضعة للمسؤولية | فرع مبيعات |
| مشروع | تكاليف وإيرادات نشاط أو عقد محدد طوال مدة التنفيذ | مشروع تجهيز محل |
قد يستخدم البرنامج اسم «مركز تكلفة» لتسجيل معاملات فرع أو مشروع، ثم تُستخدم قائمة دخل مفلترة لتقييم نتيجة النشاط؛ لا ينبغي الخلط بين مسمى الحقل وبين الصفة الإدارية للمركز.
ما الفرق بين الحساب المحاسبي ومركز التكلفة؟
الحساب المحاسبي يوضح طبيعة العملية: إيجار أو رواتب أو مبيعات. أما مركز التكلفة فيوضح الجهة أو المشروع الذي ترتبط به العملية. ولهذا قد يسجل مصروف الكهرباء في حساب واحد ويُوزع على أكثر من مركز.
| الحساب | القيمة | مركز التكلفة |
|---|---|---|
| مصروف صيانة | 2,000 ريال | فرع جدة |
| مصروف صيانة | 1,500 ريال | الفرع الرئيسي |
القيم في الجدول مثال تعليمي مستقل. القيد المحاسبي الفعلي يتضمن الطرف المقابل الملائم بحسب المستند؛ أما المركز فهو معلومة تحليلية مرافقة للحركة.
كيف تنشئ مراكز التكلفة وتنظمها في المحاسب الشامل؟
تُظهر الشاشة إمكانية تعريف مراكز رئيسية وفرعية برقم واسم، وتنظيمها في شجرة تشمل الإدارة والفروع والمشاريع. كما تظهر حقول بيانات إضافية للمركز، وخيار إيقافه. يسمح ذلك باختيار تقسيم يعكس هيكل المنشأة دون الحاجة إلى إنشاء حساب مصروف منفصل لكل فرع.
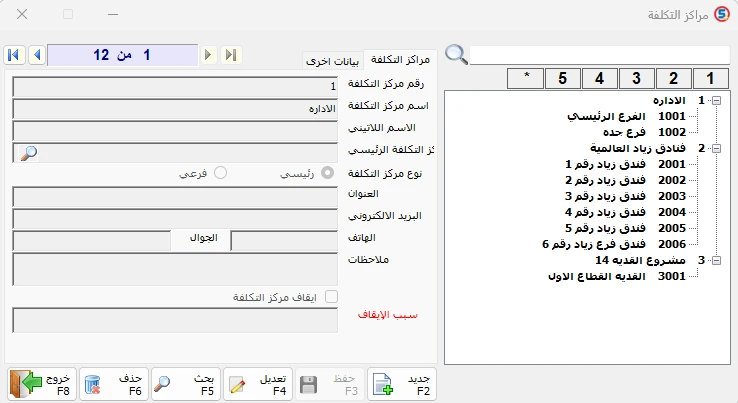
شاشة مراكز التكلفة في المحاسب الشامل تظهر مراكز رئيسية وفرعية، منها الإدارة وفروع جدة ومراكز المشاريع.
- اختر تقسيمًا ثابتًا يسهل استخدامه في المستندات اليومية.
- حدد مسؤولية المركز وحدوده، فلا تختلط مصروفات الإدارة العامة بمصروفات مشروع واحد.
- لا تكرر مركزين للاسم أو النشاط نفسه دون مبرر تنظيمي واضح.
ما العمليات التي يمكن ربطها بمركز التكلفة؟
بحسب المواصفات الفنية المعتمدة للمحاسب الشامل، يمكن ربط المشتريات والمبيعات والسندات والقيود اليومية بمركز تكلفة مشروع. وتظهر في أستاذ المركز المعروض حركات من فواتير مبيعات مع الحسابات المدينة والدائنة وتكلفة البيع، وهو دليل على إمكان متابعة أثر المستندات المرتبطة بالمركز.
عند مراجعة مستند، ينبغي التأكد من اختيار المركز الصحيح وفق سياسة المنشأة. وجود حركات مخزون أو حسابات عملاء ضمن الأستاذ لا يعني اعتبارها جميعًا إيرادات أو مصروفات عند حساب الربح.
أستاذ مراكز التكلفة: كيف تتتبع مصدر الأرقام؟
يمكن إعداد أستاذ مركز تكلفة محدد مع اختيار الحساب والعملة والفترة ومصادر المستندات وبعض خيارات العرض. والنتيجة تفصل نوع المستند ورقمه وتاريخه والحساب والجانب المدين والدائن والرصيد، بما يساعد على تتبع الأثر إلى المستند.
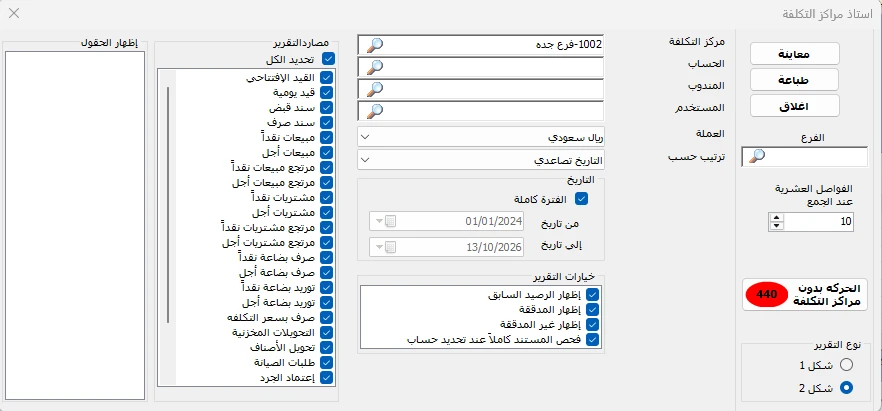
نافذة إعداد تقرير أستاذ مراكز التكلفة، وتتيح تحديد مركز التكلفة والحساب والفترة المالية والعملة ومصادر المستندات، مع خيارات التحكم في الحركات المعروضة.
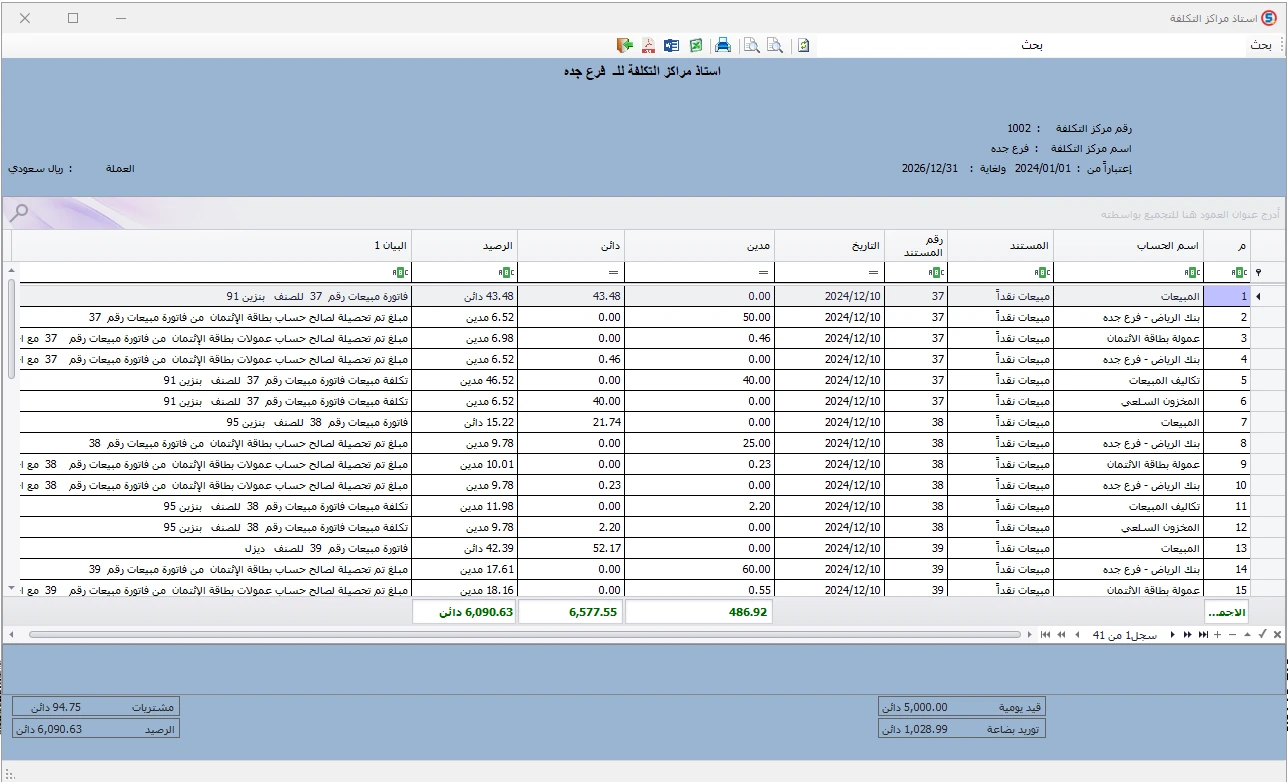
تقرير أستاذ مركز التكلفة «فرع جدة»، ويعرض الحركات المحاسبية المرتبطة بالمركز، بما فيها نوع المستند ورقمه وتاريخه والحسابات والمبالغ المدينة والدائنة والأرصدة.
هذا التقرير مناسب للتتبع والمطابقة، وليس قائمة ربح وخسارة مستقلة؛ فقد يحتوي على طرفي القيد المحاسبي والرصيد الجاري معًا.
تقرير أرصدة مراكز التكلفة: ماذا تعني المجاميع؟
تعرض شاشة «أرصدة مراكز التكلفة» المجاميع المدينة والدائنة والرصيد لكل مركز وفق إعدادات التقرير. يساعد ذلك على رصد المراكز ذات الحركات والأرصدة غير المعتادة، ثم الانتقال للأستاذ لتفسيرها. أما الرصيد فهو محصلة حسابية ولا يساوي بالضرورة تكلفة النشاط أو ربحه.
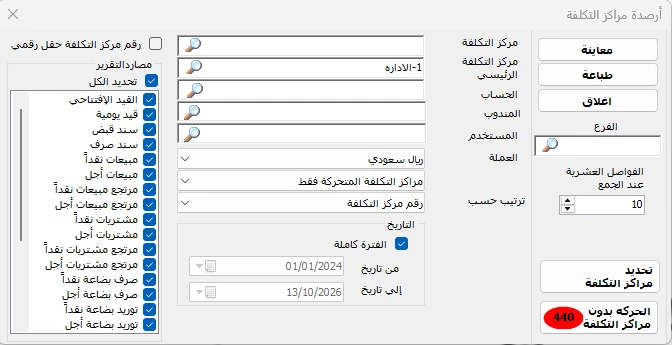
شاشة إعداد تقرير أرصدة مراكز التكلفة، وتوضح إمكانية اختيار مركز التكلفة الرئيسي والحساب والفرع والفترة المالية ومصادر الحركات، مع خيارات تخصيص نطاق التقرير.
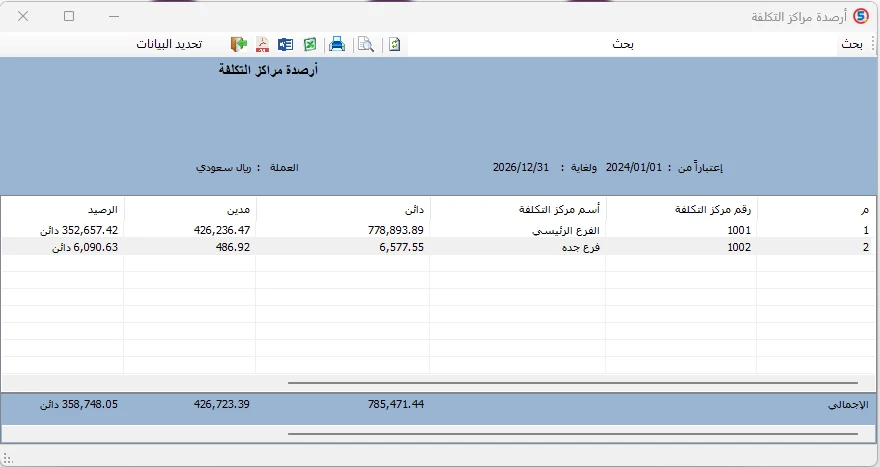
تقرير أرصدة مراكز التكلفة في المحاسب الشامل، يعرض أرقام المراكز وأسماءها ومجموع الحركات المدينة والدائنة والرصيد النهائي لكل مركز، بما فيها الفرع الرئيسي وفرع جدة.
تظهر إحدى اللقطات مجموعي مدين ودائن بقيم مختلفة؛ لا يجوز تسميتهما «إجمالي الإيرادات» و«إجمالي المصروفات» دون حصر الحسابات وتصنيفها أولًا.
حركة مراكز التكلفة الرئيسية: متى تستخدمها؟
يساعد تقرير الحركة الرئيسية على مقارنة حركة مراكز أعلى في التسلسل، مع خيارات لتحديد نطاق الفترة والحسابات ومصادر المستندات. تظهر الشاشة مجموع المدين والدائن والرصيد، لكنها لا تثبت أن كل مركز يحقق ربحًا يساوي رصيده.
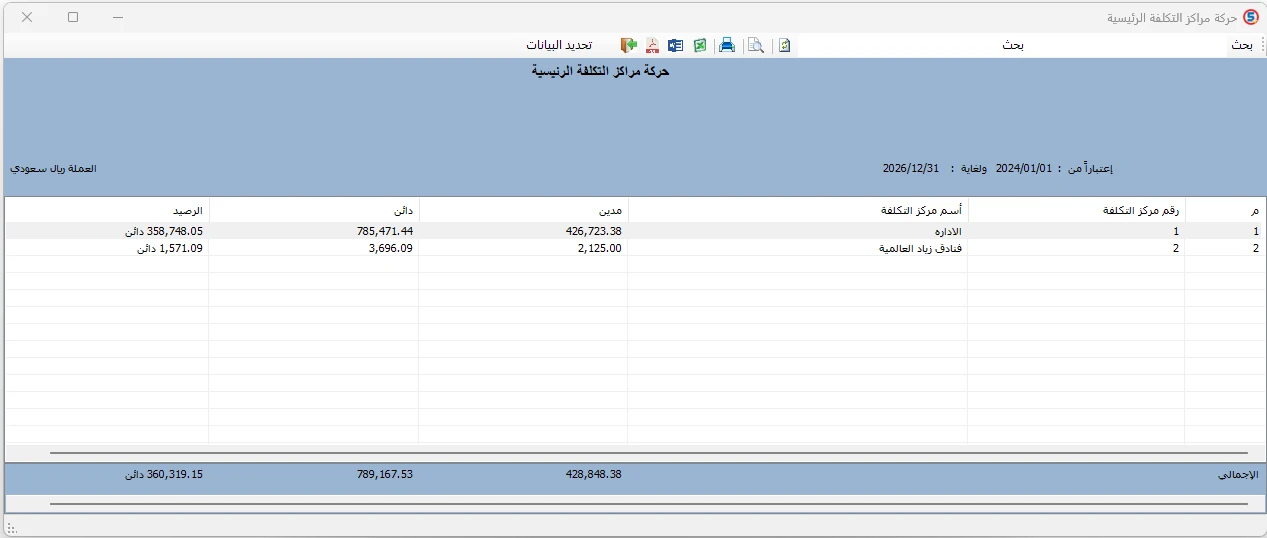
حركة مراكز التكلفة الرئيسية تعرض الحركات الإجمالية للمراكز المختارة وفق نطاق التقرير.
كيف تحلل ربحية مشروع أو فرع باستخدام قائمة الدخل؟
تظهر صور المحاسب الشامل إمكانية اختيار مركز تكلفة معين من إعدادات «قائمة الدخل (المتاجرة والأرباح والخسائر)»؛ ثم يعرض التقرير حركات حسابات الإيرادات والتكاليف والمصروفات المرتبطة بالمركز حسب الفترة ومصادر البيانات المحددة. هذا هو المسار الموثق لتحليل النتيجة المالية للمركز، وليس افتراض وجود تقرير مستقل باسم «ربحية المشروع».
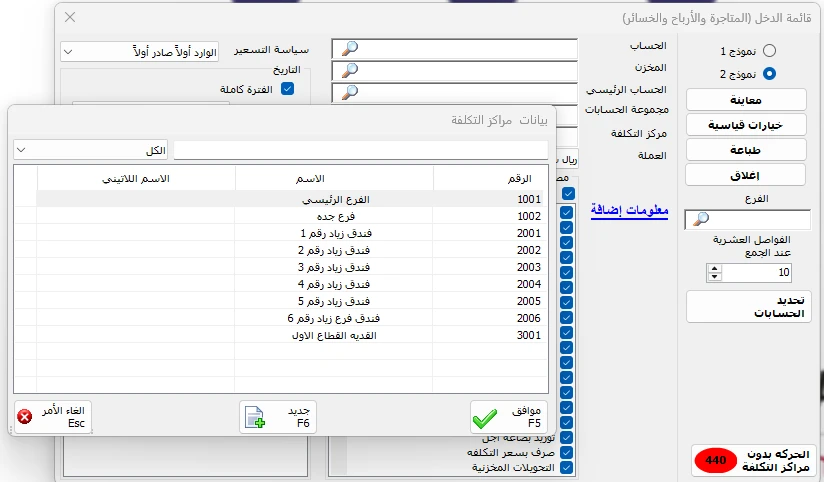
نافذة اختيار مركز التكلفة داخل إعدادات قائمة الدخل (المتاجرة والأرباح والخسائر)، وتوضح إمكانية تحديد مركز معين، مثل «فرع جدة»، لاستخراج النتائج المالية المرتبطة به.
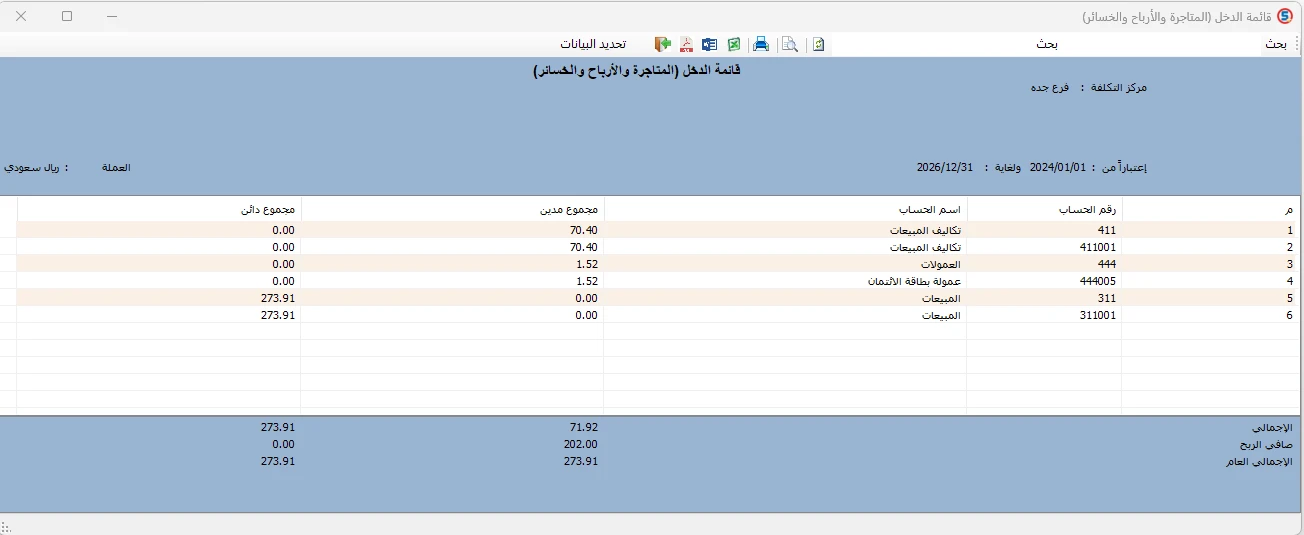
قائمة الدخل المستخرجة لمركز التكلفة «فرع جدة» في المحاسب الشامل، وتعرض المبيعات وتكاليف المبيعات والعمولات والنتيجة المالية للمركز، مع صافي ربح معروض قدره 202.00 ريال وفق إعدادات التقرير.
المبالغ في الصورة مأخوذة من التقرير الفعلي، ولا تمثل مثال المنشأة التعليمية الوارد لاحقًا. الفرق الحسابي المباشر بين 273.91 و71.92 هو 201.99 ريال، بينما يظهر بالتقرير صافي ربح 202.00 ريال؛ لذلك ننقل الناتج المعروض دون اختلاق تفسير لفارق هللة. كما أن الصورة تعرض نطاقًا يبدأ 01/01/2024 وينتهي 31/12/2026، ولا يصح وصفها بنتيجة نهائية لفترة لم تنته بعد.
قد لا تشمل النتيجة بعض المصروفات المشتركة إذا لم تُحمّل على المركز؛ لذا يجب فحص نطاق الفلترة وسلامة ربط الحركات ومعالجة مصروفات الإدارة المشتركة قبل الحكم على ربحية المركز اقتصاديًا.
التكاليف المباشرة والمشتركة: كيف توزعها بعدل؟
تُحمّل التكاليف المباشرة على المركز الذي تسبب فيها وفق المستندات. أما المصروفات المشتركة فيجب تحديد أساس توزيع يعبر عن الاستفادة أو سبب التكلفة قدر الإمكان؛ مثل المساحة للإيجار المشترك، أو عدد الموظفين لخدمات الموارد البشرية عندما يكون مناسبًا. لا يوجد أساس واحد صالح لجميع النفقات.
| المركز | المساحة | النسبة | نصيبه من إيجار 12,000 ريال |
|---|---|---|---|
| فرع جدة | 200 م² | 40% | 4,800 ريال |
| فرع الرياض | 300 م² | 60% | 7,200 ريال |
| الإجمالي | 500 م² | 100% | 12,000 ريال |
هذا توزيع إداري محسوب خارج التقرير المصور، ولا نزعم أن المحاسب الشامل ينفذه آليًا. ينبغي توثيق الأساس ومراجعته عند تغير الاستخدام الفعلي للمساحة.
مثال مترابط: ما الفرق بين النتيجة قبل وبعد تحميل المصروفات المشتركة؟
لنفرض أن مشروعًا حقق إيرادات 200,000 ريال خلال فترة محددة، وتحمّل تكلفة مباشرة 130,000 ريال ومصروفات تشغيلية مباشرة 20,000 ريال؛ وتقرر إداريًا تحميله 12,000 ريال من خدمات الإدارة المشتركة على أساس مناسب. الأرقام افتراضية ولا تعود إلى صور النظام.
| البند | الريال |
|---|---|
| إيرادات المشروع | 200,000 |
| التكاليف المباشرة | (130,000) |
| المصروفات التشغيلية المباشرة | (20,000) |
| نتيجة المشروع قبل توزيع المشتركة | 50,000 |
| حصة المصروفات المشتركة | (12,000) |
| نتيجة المشروع بعد التوزيع | 38,000 |
يبلغ هامش النتيجة بعد التوزيع في المثال 19% (38,000 ÷ 200,000)، قبل أي بنود أخرى غير مفترضة. وإذا تغيّر أساس تحميل المصروفات المشتركة فقد تتغير نتيجة المشروع التحليلية دون أن تتغير أرباح المنشأة الإجمالية نتيجة إعادة التوزيع وحدها.
كيف تتعامل مع مراكز تكلفة المقاولات والمشاريع؟
في المحاسب الشامل يمكن اعتبار المشروع مركز تكلفة، وربط المشتريات والمبيعات والسندات والقيود به. ويمكن استخدام تقارير المركز وقائمة الدخل المصفّاة لتحليل الإيرادات والمصروفات والتكاليف. ويوجد كذلك قسم للعقود تُسجل فيه معلومات العقد وقيمته وبنوده، وفق الوظائف المعتمدة.
لا تعني هذه الإمكانيات وجود جدول زمني للمشروع أو نسبة إنجاز آلية أو مقارنة موازنة مخططة بالتكلفة الفعلية أو تتبع كميات جدول الكميات بصورة مستقلة. عند الحاجة لهذه المؤشرات يجب توفير بيانات إضافية من مصدرها الصحيح.
أخطاء شائعة في إدارة مراكز التكلفة
الخطأ الأكبر هو تحويل كل رصيد أو حركة في التقرير إلى حكم على ربحية القسم أو المشروع. وقد تضعف المقارنة حتى عند صحة القيود إذا تغيرت طريقة التوزيع أو الفترة أو نطاق الفروع.
- عدم تعيين مركز تكلفة للحركات المهمة أو اختيار مركز غير صحيح.
- جمع طرفي القيد المحاسبي على أنهما تكاليف وإيرادات دون فرز الحسابات.
- تحويل رصيد أستاذ المركز مباشرة إلى هامش ربح.
- تحميل مصروفات الإدارة العامة على مشروع واحد دون أساس مناسب.
- مقارنة نتائج مركزين رغم اختلاف طبيعة أنشطتهما أو فتراتهما.
- إغفال المرتجعات والتسويات والحركات غير المرحلة عند تحليل النتيجة.
- اعتبار نتيجة فرع في فترة لم تكتمل تقريرًا سنويًا نهائيًا.
خطوات مراجعة شهرية لمراكز التكلفة
من الأفضل اعتماد عملية قصيرة ثابتة تبدأ بجودة البيانات وتنتهي بالقرار الإداري.
- طابق تعريف المراكز الرئيسية والفرعية مع الهيكل الحالي للمنشأة.
- راجع أستاذ كل مركز للحركات غير المعتادة أو غير المصنفة.
- وحّد الفترة والفرع والعملة ومصادر المستندات عند مقارنة التقارير.
- استخدم قائمة الدخل بعد تحديد المركز لمراجعة إيراداته وتكاليفه ومصروفاته.
- وثّق أي تحميل للمصروفات المشتركة خارج العمليات المسجلة أو داخلها وفق السياسة المحاسبية للمنشأة.
- ناقش النتائج مع المسؤول عن المركز ثم تابع إجراءات التحسين في الفترة التالية.
الخلاصة
تضيف مراكز التكلفة بعدًا تحليليًا إلى القيود والمستندات، بحيث يمكن تفسير أين نشأت التكاليف وكيف ترتبط بالنشاط. وفي المحاسب الشامل تتكامل شاشة التعريف والأستاذ والأرصدة والحركة مع إمكانية تصفية قائمة الدخل حسب المركز. لكن قياس الربحية يتطلب فرز الحسابات وتحميل المصروفات المشتركة بوضوح؛ فالرصيد وحده لا يكفي لاتخاذ قرار.
مراجع للاستزادة
تعتمد مبادئ التخصيص وتوزيع التكاليف على منهج محاسبة التكاليف الإدارية، بينما تم توثيق خصائص المحاسب الشامل من الصور الأصلية والحقائق المعتمدة من مالك البرنامج.
OpenStax — Principles of Managerial Accounting؛ مقال تحليل الربحية في مركز التعلّم؛ مقال النسب المالية
أسئلة شائعة
01ما الفرق بين الحساب المحاسبي ومركز التكلفة؟
الحساب يوضح طبيعة الإيراد أو المصروف، بينما مركز التكلفة يحدد القسم أو الفرع أو المشروع الذي ترتبط به الحركة.
02هل رصيد مركز التكلفة يساوي ربحه؟
لا؛ قد يضم الحركات المدينة والدائنة لعدة حسابات. تُراجع الإيرادات والتكاليف والمصروفات المناسبة عبر قائمة الدخل المصفّاة أو التحليل المحاسبي الصحيح.
03هل يمكن إعداد قائمة دخل لفرع معين في المحاسب الشامل؟
نعم؛ تُظهر الصور إمكان اختيار مركز تكلفة من إعدادات قائمة الدخل ثم استخراج نتيجة للمركز المختار.
04هل يدعم المحاسب الشامل مراكز تكلفة رئيسية وفرعية؟
نعم؛ تظهر شاشة التعريف تنظيمًا هرميًا لمراكز رئيسية وفرعية بأرقام وأسماء.
05كيف توزع المصروفات المشتركة بين المراكز؟
باستخدام أساس مناسب ومبرر لعلاقة المصروف بالاستفادة، مثل المساحة أو الموارد المستخدمة، مع توثيق المنهج. لم يثبت من الصور وجود توزيع تلقائي.
06هل يستطيع المشروع في المحاسب الشامل أن يكون مركز تكلفة؟
نعم وفق المواصفات المعتمدة؛ يمكن ربط معاملات المشروع بمركز التكلفة ومراجعة تقاريره وقائمة الدخل المحددة له.
07ما أفضل تقرير لتتبع تفاصيل مركز التكلفة؟
أستاذ مراكز التكلفة مناسب لمراجعة الحركات والمستندات والحسابات. ولمراجعة النتيجة المالية يستخدم تقرير قائمة الدخل بعد اختيار مركز التكلفة.